去年入夏那阵,我住拱宸桥的朋友半夜给我发微信,拍的视频里客厅的积水快没过脚腕,沙发套滴着水,他刚买的限定款高达直接泡成了落汤鸡。楼上老小区的铸铁水管爆了,淌了一整夜,等发现的时候,他放在电视柜上的笔记本、茶几上的潮玩手办、甚至刚买的两箱进口奶粉全泡湿了。找楼上邻居协商,对方也是个刚工作的年轻人,说自己家的厨房吊顶全塌了,掏光积蓄才凑了三千块,连他手办的零头都不够。那时候他才拍大腿后悔,前阵子刷到过的室内财产险,一年才几十块,他嫌没用没买,这下好,直接亏了小两万。
先掰明白:这险到底是给啥兜底的
很多人一提给房子买保险,第一反应是”我又没搞装修,买啥”,甚至有人把它和那种保房屋主体结构的家财险混为一谈。真不是。
室内财产险,保的就是你房子里那些能搬走、能摸得着的东西——比如你家的冰箱、洗衣机、电视这些大家电,平时用的沙发、床、衣柜这些家具,甚至你挂在衣柜里的衣服、放在抽屉里的小家电,只要是你个人所有的、放在这套房子里的,且符合条款约定的,都在保障范围内。有的产品还能附加保障,比如你家水管爆了泡了地板,或者楼上漏水渗到你家墙皮掉了,连带的室内装修损失,也能按条款约定申请赔付。
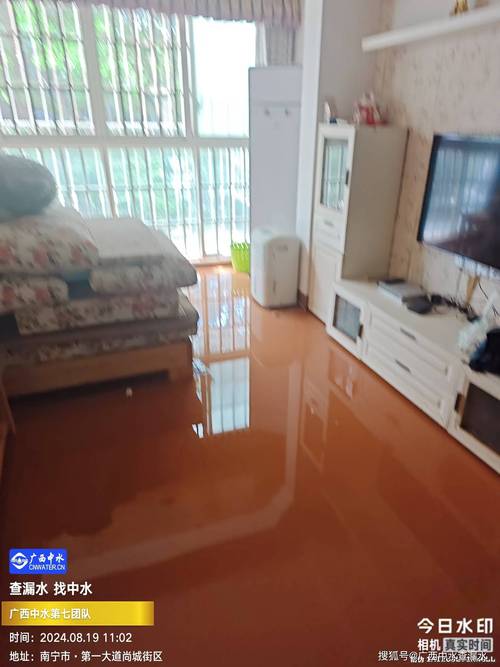
别觉得这是个没用的东西。你算嘛,普通家庭屋里的东西凑吧凑吧,怎么着也得大几万,真遇上点事——比如家里插座短路着火了,比如冬天暖气管漏了,比如外面下大暴雨飘进来把地板泡了,这些损失要是全自己担,说不心疼是假的。
踩过坑的人都懂,这几个误会真的会白花钱
我接触过不少买了这险最后没赔到的,全是一开始没搞清楚规则,想当然觉得啥都能赔。
第一个误会:只有房东需要买,租客没必要。真不是。你租房子,你自己的电脑、衣服、手办,难道还指望房东给你赔?刚才说的那个朋友就是租客,他要是买了这个险,自己的这些个人财产,只要符合条款约定,根本不用找楼上邻居扯皮,保险公司核完损按流程走就行,省多少麻烦。
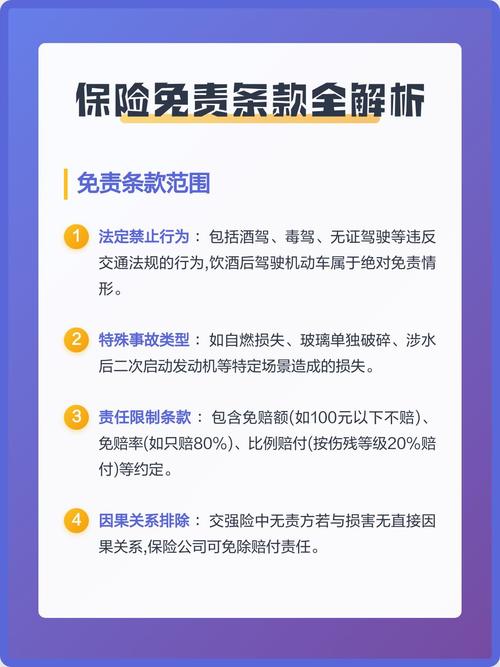
第二个误会:买了就啥都能赔。想啥呢。普通的室内财产险,真不是万能的。比如你故意把东西砸了,肯定不赔;你把家里的门锁弄坏了进小偷,偷了你放在客厅的现金,大部分条款里现金的赔付限额也就一两千,你要是在家里放了十万现金,指望这个全赔,那纯属想多了。还有那些价值不好核定的东西,比如你家收藏的古董字画、名贵珠宝,除非你提前跟保险公司约定好价值,附加了特约保障,不然普通条款里真的不赔。
哦对,还有如果你把住宅改作商用,比如在家里开个淘宝仓库,堆了一屋子货,真着火了保险公司查出来,直接就拒赔——毕竟你改变了房屋的使用性质,风险比普通住宅高太多了。之前有个粉丝跟我说,他买了室内财产险,家里进小偷把他的限量版球鞋偷了,找保险公司赔,结果条款里写了”存放在室外庭院、阳台的财产被盗不赔”,他那双鞋就放在阳台的鞋架上,最后也没赔成,给我心疼坏了。
我之前见过有人贪便宜,买的那种9块9的一年期产品,出事了才发现,保障责任里只有地震造成的损失才赔。合着你家一年到头遇不上地震,遇上漏水、着火这些常见的事根本不管,这不纯纯交智商税?
买的时候别光看价格,这几个细节要盯死
说实话,这险本身就不贵,普通家庭一年花个百八十块,就能把大部分常见的风险兜住,真没必要为了省那几十块,买个根本用不上的产品。
先翻到条款的免责部分,逐字看。别光看宣传页上写的”保漏水、保火灾、保盗窃”,你得看看具体的免责里,有没有把这些情况排除掉——比如有的便宜产品,明确写了”因楼上住户漏水造成的损失不赔”,那你买它干啥?毕竟老小区的水管老化,真的是说爆就爆。
保额别瞎填。比如你家的家电加家具算下来也就五万块,你非要填个五十万的保额,多交的保费全是冤枉钱。理赔的时候是按实际损失算的,不是你填多少就赔多少,多填没用。
真出事了别慌。先把现场的照片、视频拍好,把坏了的东西的购买记录找出来——比如你那台泡坏的电脑,当时买的时候的订单截图、付款记录,都找出来,再打电话报案。别等水干了、东西都扔了,才想起要报案,那核赔的时候根本说不清楚。
哦对,如果你是租房子的,下单之前一定看看条款里,有没有明确写”被保险人租住的房屋内的个人财产”属于保障范围。有的产品只保房屋所有人的财产,租客买了也白搭,别花了钱最后没法赔。也别听销售忽悠你买那种带一堆用不上的附加责任的,比如什么高风险的第三者责任,你要是平时在家没什么容易影响到邻居的风险,完全没必要为这些内容多花钱。
其实啊,这险根本不是什么必须买的刚需,就是个给你兜底的小工具。毕竟谁也不想家里出事,但真遇上了,不用自己掏腰包扛损失,也不用跟邻居扯来扯去扯皮,这点钱花的,换个遇事不慌的底气,真的挺值。
作者|dananjin
排版|dananjin
审核|见微