去年深秋接了个报案,车主停在小区地下车位整宿没动,早上下来车没了。
他第一反应不是慌,是打给我问能赔多少。
我让他把保单拍过来翻了三行,果不其然——他嘴里说的“带盗抢的全险”,是几年前车险综合改革前留下的旧附加险额度,只保车上零散零件被偷,整车找不回来的核心责任,半毛钱都没覆盖到。他当时在电话那头沉默了快十秒,说“那我这二十多万的车,就白丢了?”
别先急着算保费,先搞懂你手里的盗抢险到底保啥
很多人对盗抢险的认知,还停留在十年前的老印象里。觉得只要跟车沾边的偷抢损失,都能找保险公司赔。
真不是。
现在大家车险里提到的盗抢责任,早就跟老条款拆得明明白白。真正在保障范围内的,只有两种核心情况:一是整车被盗窃、被抢劫,经公安部门立案满60天仍未查明下落的;二是整车被偷被抢的过程中,车辆受到损坏,或者车上的零部件、附属设备被抢,需要修复的合理费用。
那啥不算?
你车停在路边,被人砸了玻璃偷了放在副驾的笔记本;你下楼发现四个车轮被卸走俩;车停在无人看管的路边,后视镜被人掰走卖废品;甚至你刚装的ETC设备被人抠走了——这些,通通不算在现在的盗抢责任里。
别杠。
之前有个车主,车停在商圈路边,被人砸窗偷了刚买的最新款手机,拿着维修发票来找理赔,闹了快俩小时,说自己买了“全险”为啥不赔。我给他指了三次条款位置:车上装载的个人物品,从来就不在车险的保障边界里,你就算把盗抢险的额度拉到最高,这部分损失也赔不了。
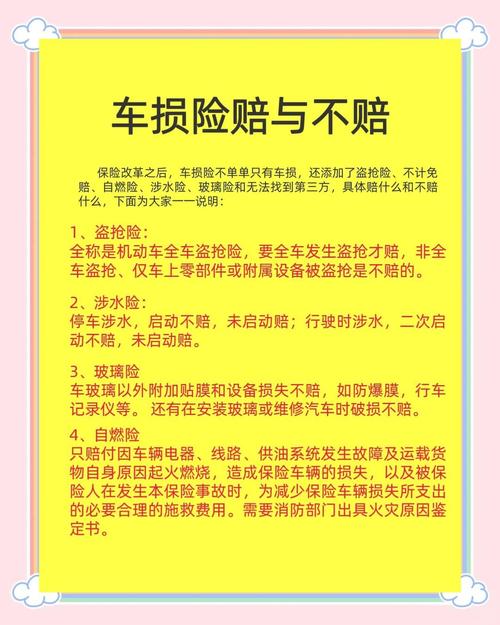
很多人还有个误区,觉得车被偷了之后,保险公司会按当初买新车的价格全额赔。也不是。盗抢险的赔付基准,是车辆出险当时的实际价值,扣掉车辆的折旧,不是你掏的新车购置价。比如你当初花20万买的车,开了五六年,实际价值可能只剩七八万,就算整车找不回来,赔付的上限也不会超过这个实际价值。
就算你买对了保障,这几种情况照样拿不到钱
干了这么多年理赔,见过太多人拿着保单觉得“万事俱备”,真到出事的时候才发现,原来之前踩了那么多坑。
比如最常见的:你把车借给朋友、亲戚,对方开着车出去,转头把车私自抵给别人,或者直接卖去外地了。这种情况,是不在保障范围内的,没法赔。
别觉得冤。
之前碰到个客户,把车借给出差来的远房表哥,表哥转头就把车开去邻省,当黑车给卖了。客户报盗抢的时候,我们调了他当时跟表哥的微信聊天记录,里面明明白白写着“我出差借你车用一周”,直接就做了拒赔。毕竟盗抢险保的是“非车主本人意愿的车辆被侵夺”,只要是你主动把车钥匙交出去、主动授权别人使用车辆,后续不管出啥问题,都不在盗抢的责任范围内。
还有一种情况,你的车本身处于不合规的状态——比如没按时年检,或者脱保了交强险,就算车被偷了,也赔不了。毕竟车辆本身就不符合合法上路的要求,这种风险是车主自己主动放任的,保险公司没有义务为这种不合规的状态托底。
哦对,还有个容易被忽略的点:如果车被偷之后找回来了,但是在被偷的这段时间里,车上放的个人物品丢了,这部分也赔不了。甚至如果偷车的人开着你的车出去撞了人、撞了公共设施,这部分的责任,只要你能证明车是被偷的,就不需要你承担,但相关的损失也不在盗抢险的赔付范围内。
真遇到车被偷的情况,别第一时间往保险公司跑。先打110报警,拿到立案回执,等满了规定的未破案时间,拿着派出所开的证明、全套车钥匙、车辆的行驶证、年检和交强险的有效凭证,再找理赔提交材料就行。别刚发现车没了就慌慌张张找保险公司,没有立案证明,谁也走不了流程。
到底啥人真的需要考虑盗抢险?
我从来不会劝所有人都买这个保障。
毕竟保费是真金白银掏的,没必要为了个用不上的责任多花钱。
啥人真的没必要纠结?比如你家有固定的封闭地下车位,小区24小时有保安巡逻,上班的地方也有正规的停车场,你从来不在车里放贵重物品,而且你的车已经开了快十年,二手交易价也就值个万八千的——那真的犯不上为这个责任多掏保费。就算真的整车丢了,赔的那点钱,可能还抵不上你接下来三年上涨的保费,算来算去都是亏。
那啥人值得考虑?
比如你平时停车的地方是老小区,没有固定车位,只能停在没有摄像头覆盖的路边,之前周边出过好几起整车被盗的警情;或者你住的地方、上班的地方周边治安状况一般,之前有过砸窗偷东西的记录;还有,你的车是市场上保值率高、拆零件都好卖的热门车型——这种情况,真的可以把这个责任配上,毕竟真出了事,有个托底的总比自己硬扛强。
哦对,顺便提个醒:现在车险综合改革之后,整车盗抢的责任已经默认包含在车损险里面了,根本不需要额外掏钱买什么“附加盗抢险”。很多销售在算保费的时候,专门把这个责任单独列出来,多收你几十上百块,说白了就是赚信息差。你自己翻保单的时候,只要在车损险的责任列表里能找到“盗抢”两个字,就知道这个钱已经包含在车损险保费里了,别再傻乎乎额外掏钱。
说白了,盗抢险从来不是什么必买的神险,也不是啥一无是处的智商税。就是个给特定风险场景托底的工具,你日常的停车环境、车辆价值摆在那,觉得需要就配上,觉得用不上就省下来吃两顿好的。别被销售的话术绕晕,也别听别人说啥“买了全险就啥都赔”就当真,自己的保单,自己得门儿清。
作者|dananjin
排版|dananjin
审核|小北