他第一反应是翻手机找家财险的保单,翻到一半才想起来,去年买的时候他特意把“水管爆裂责任”给划掉了,就为了省那二十二块钱。
真的亏。
你以为的“水管爆裂”,跟保险公司认的根本不是一回事
很多人对水管爆裂的认知,还停留在“只要水管漏水了,就能找保险赔钱”的阶段。
根本不是。
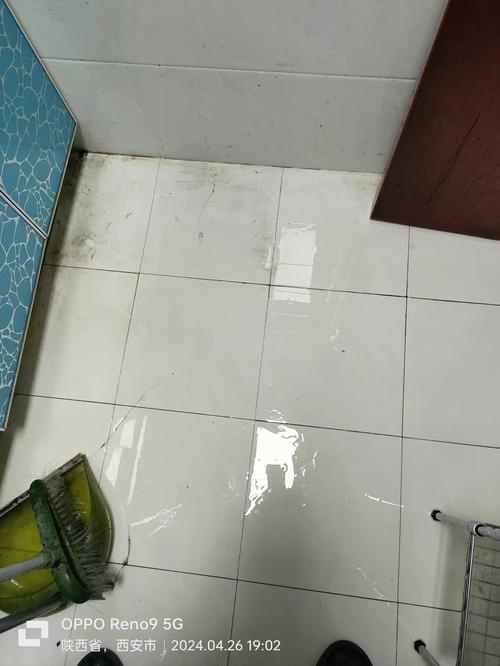
我见过最离谱的理赔申请,是个住一楼的阿姨,家里的卫生间水管暗漏了快半年,等发现的时候,楼下储藏室的墙面都长霉了,她拿着保单来申请理赔,翻到条款才发现,人家保的是“突发的管道爆裂”,这种持续数月的渗漏,根本不在保障范围内。
保险公司认的水管爆裂,核心就两个字:突发。
比如冬天阳台没关窗,水管里的水冻成冰把管子撑裂了;比如家里装修打膨胀螺丝,不小心打穿了墙里的暗管;比如用了十几年的PVC管突然材质老化崩开个口子,这类没有任何预兆、短时间内就会产生大量积水的破损,才是符合条款定义的爆裂情形。
那什么情况不赔?
明知道家里的水管接口在滴水,拖了两三个月都不找人修,最后漏得把整屋地板泡胀了——这种属于故意放任损失扩大,大概率是拿不到理赔款的。
还有,要是你家的水管爆了,把自己家的家具、家电泡坏了,或者漏到楼下把邻居家的装修、家具泡了,对应保单里的室内财产损失、第三者责任部分,通常会覆盖这类情形,具体能赔多少,全看你当初买的保额和条款约定。
别觉得住高层就高枕无忧。上次有个住28楼的小伙子,家里的热水器进水管爆了,水顺着电梯井流到地下车库,连停在车库里的车都被溅了水,那笔赔偿算下来,真的够他肉疼好久。
这些坑,等理赔的时候踩就晚了
说实话,我见过太多人在水管爆裂这事上踩坑,不是保险不赔,是自己提前把路走死了。
第一个坑,买保单的时候为了省点保费,把最实用的水管爆裂责任给去掉了。就像老周那样,一年省二十多块钱,真遇上事了,几万块的损失全得自己扛。
还有人觉得,我买了最高保额的家财险,不管什么损失都能全赔。
哪有那么好的事。
比如你当初给水管爆裂责任买的保额是两万,结果爆管泡坏了你家八万的定制衣柜,那最多也就赔到两万的上限——总不能你花二十块买的责任,想换人家二十万的损失吧?
第二个坑,出事了第一反应是拿拖布拖水,把破管子剪了,把泡坏的地板撬了,等水拖干了才想起报案。核赔的人到现场一看,啥痕迹都没有,连水管是怎么爆的、损失到底有多大都查不出来,怎么定责任?
真遇上爆管,第一时间先关总水阀,然后拿着手机拍视频、拍照片,把破损的管道位置、被泡的家具墙面、漏到楼下的损失情况全拍清楚,再打电话报案。
第三个坑,漏到邻居家了,邻居说要赔三万,你连价都不还,当场就把钱转了,转头拿着转账记录找保险公司要钱。
别私下和第三方签赔偿协议,一定要等理赔人员到场核损之后再确认金额。
不然你自己认的赔偿金额,要是远超过实际损失,保险公司是不会认的。
投保前多问三句,比出事扯皮强百倍
很多人买家财险的时候,翻两页主条款就付款,连里面有什么责任、什么不赔都没搞清楚。
真没必要这么急。
投保前多确认几个细节就行。
先看看自己家的管道实际用了多少年。如果是二十年以上的老镀锌管,从来没换过,投保的时候别刻意隐瞒这个情况,如实跟保险公司说明,不然真出事了,人家查出来你家管道早就超了设计使用年限,很可能因为未如实告知拒绝赔付。
再翻到条款里“责任免除”那页,逐行看有没有和水管漏水相关的排除项。比如有些保单会明确写,因管道长期渗漏、未及时维护导致的损失,不承担赔偿责任。你要是平时就知道家里接口有点滴水,还拖着不换,那真出了大损失,大概率是要自己承担的。
最后记好,哪些人对这个责任的需求比别人高。
住老小区的,家里装了地暖的,把房子租出去当房东的,还有家里有小孩经常乱碰水管阀门的——这类场景下,水管爆裂的概率本来就比普通家庭高,投保的时候别把这个责任给漏了。
我从来不会劝人花大价钱买多高的保额,毕竟每个家庭的资产情况都不一样。但真的,水管爆裂这种事,从来不会提前跟你打招呼。
可能就是你睡着的那几个小时,角阀裂个小缝,半平米的地板泡胀,楼下的壁布泡花,修起来的钱,够你买十年的家财险了。
小责任,大损失,投保的时候多上点心,总比出事了拍大腿强。
作者|dananjin
排版|dananjin
审核|白杨