前几天帮楼下李阿姨理理赔单据,她看完报销清单叹了口气,说自己住院花了八万多,怎么只报了不到五万。我翻了一遍她的医保本,哦,原来是今年的住院报销已经碰了封顶线,超过的部分只能自己扛。
很多人买医保、买商业保险,只关心能不能报,不关心最多能报多少。这不,出事了才后悔没早搞懂。
说白了,封顶线就是保险的“最高赔付限额”
你去买奶茶,店家说开业活动免费送一杯,最多送二十元的,你点了个三十的,十块就得自己付。
这个二十块,就是免费送的封顶线。
保险里的封顶线,逻辑一模一样。就是这份保险,能给你赔的钱,最高就到这个数,多一分都不会出。说实话,这个概念一点都不复杂,难就难在,不同保险、不同责任,封顶线的玩法完全不一样,很多人没仔细看,就踩坑了。
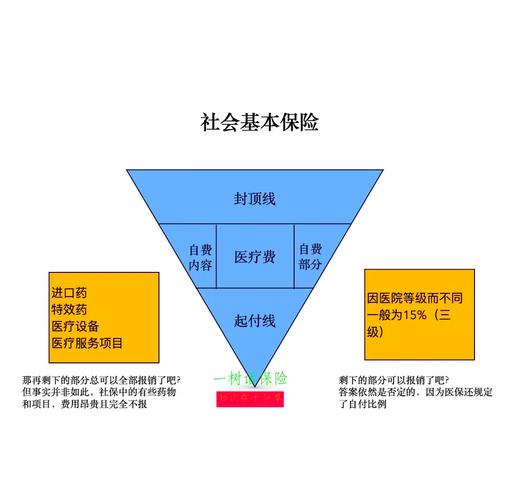
 基本医保住院报销封顶线示意图
不同保险里的封顶线,差别真的不小
先说说大家都有的医保。医保就有明确的封顶线,而且还分门诊封顶线和住院封顶线。一般来说,门诊的封顶线都不高,一年也就几千到几万块,不同地区不一样,你要是常年慢性病需要门诊拿药,很容易就够到线,之后再花的就得自己掏钱。住院的封顶线会高一些,大多地区是几十万,但是真要是遇上大病,也有可能花超。
再说说商业保险。百万医疗险大家都熟,它的年度报销限额,其实就是它的封顶线。一般都是几百万,遇上大病也基本够用,但也要看清楚,是每年都有这么多封顶线,还是整个保证续保期内的总封顶线。
重疾险呢,你买多少保额,保额就是重疾责任的封顶线。比如你买了30万保额,确诊符合约定的重疾,最多就赔30万,不会多给。
意外险更有意思,很多意外险的意外医疗责任,不仅有整体的意外医疗封顶线,还会给社保外用药、住院津贴这些单独设封顶线。不信你翻自己的意外险合同看看,是不是经常能看到“社保外用药累计赔付限额XX元”这样的话?这就是单项的封顶线。
 常见商业保险封顶线类型对比表
这几个常见误区,好多人都踩过
 这几个常见误区,好多人都踩过
第一个误区:把总封顶线当成年度封顶线。
比如有的百万医疗险,保证续保6年,合同写的总赔付限额是200万,很多人就以为每年都能报200万,其实是6年加起来最多报200万。要是第一年就花了180万,剩下五年加起来就只能报20万了。这个坑真的挺隐蔽的。
第二个误区:只看总封顶线,忽略单项责任封顶线。
我之前碰过一个小伙子,摔了骨折用了进口钢板,总共花了6万,意外医疗总额度是5万,结果理赔只报了1万5,原来合同写了社保外材料费封顶只有1万5,剩下的都得自己出。他说买的时候只看了意外医疗总额度5万,根本没看到还有这个限制。
第三个误区:买好几份同类型保险,觉得封顶线一定能叠加,其实真不是。
要分清楚类型,报销型保险是花多少报多少,遵循补偿原则,你买了两份百万医疗险,就算两份加起来封顶线有1000万,实际报销的总钱也不会超过你自己花的医疗费,不会让你赚钱。而给付型保险比如重疾险、寿险,这个是可以叠加的,买两份50万的,真出事了就能赔100万,两份的封顶线加起来算。
不过话说回来,也不是说封顶线越低就越不好,越高就一定适合你。普通人买医疗险,几百万的年度封顶线完全够用,没必要非要追上千万的,当然你要是愿意多花一点钱买更高的,也没什么问题,就是别为了没用的额度多花冤枉钱就行。
买任何保险之前,一定要抽五分钟看看合同里关于赔付限额的部分,不管是整体的还是单项的,都扫一眼。别等理赔的时候才拍大腿,原来还有这么一条规则自己没看到。
温馨提醒:本文内容仅供保险基础知识学习参考,不构成任何投保建议,所有的保险条款、理赔规则都以保险合同原文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子