前几天帮楼下李叔去社区医保点打缴费单,碰到他跟老邻居唠嗑:“我每个月工资都扣两百多交医保,咋卡里就一百多?剩下的钱飞了?”旁边好几个退休的老同事也跟着点头,说缴了几十年职工医保,到现在也没整明白到底能报啥,哪些不能报。
对啊,大部分上班族,每个月工资条里医保那栏扣得明明白白,真要问到你职工医保到底怎么用,多半都是一头雾水。
每个月扣的医保钱,到底去了哪?
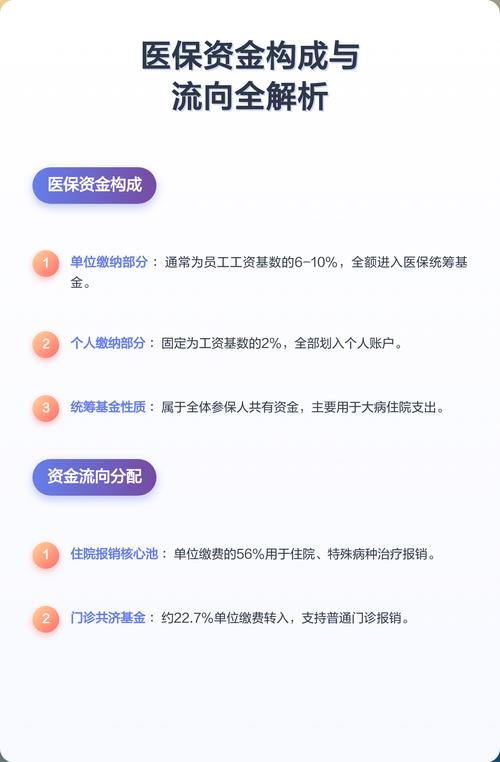
职工医保的缴费规则很简单,一般是单位出大头,个人出小头。单位缴的大部分钱,并不会落到你自己的医保卡上,而是分成了两个完全不一样的池子。
第一个池子,个人账户。你自己每个月工资里扣的那部分,会全额进这个账户,少数地区单位也会划一小部分进来。这个账户里的钱,完完全全是你的,可以随便用。
平时去药店买个感冒药、降压药,去社区门诊看个感冒发烧,直接刷,不用掏现金。用不完的钱会一直累计,也不会年底清零,别信那些谣言。哪怕你换城市工作,也能转走,放心。
第二个池子,统筹账户。单位缴的大部分钱都进这里,这是所有参保人一起凑的“公共基金”,专门用来给生病住院的人报销,不是你个人的,所以你查余额的时候看不到它的存在,别急,用到的时候就知道它香了。
职工医保报销,这些常见误区别踩
我见过太多人,要么觉得职工医保啥都能报,真出院拿到账单才傻了眼;要么就是因为不懂规则,平白无故少报了好几千,说起来真的挺可惜。
第一个误区:有职工医保,住院所有花费都能报。
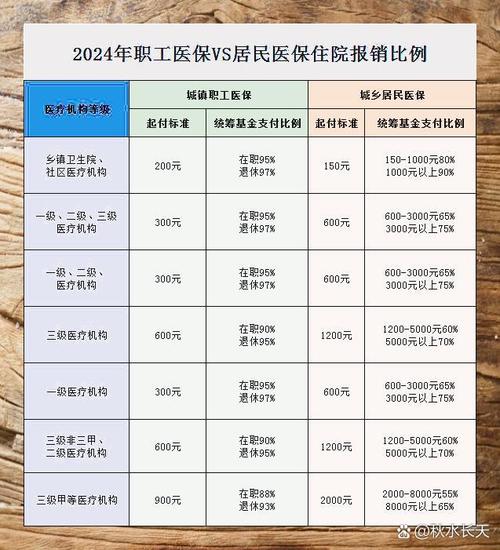
哪有这么好的事呀。职工医保报销是有清晰的规则的:首先要过起付线,说白了就是“报销门槛”,你得自己先掏够这个钱,超过的部分才会给你报。比如三甲医院起付线是1000,你总共花了8000,先扣掉1000,剩下的7000再按比例报。
然后还有封顶线,就是一个医保年度内,统筹基金最多给你报这么多,超过的部分就得走大病保险了。
最关键的一点,只有医保目录内的药品、检查、治疗项目才能报,目录外的自费药、进口进口器械,全得自己掏钱。像美容、整形、养生体检这类项目,也不在报销范围内哦。
第二个误区:断缴几个月没事,补上就好了。
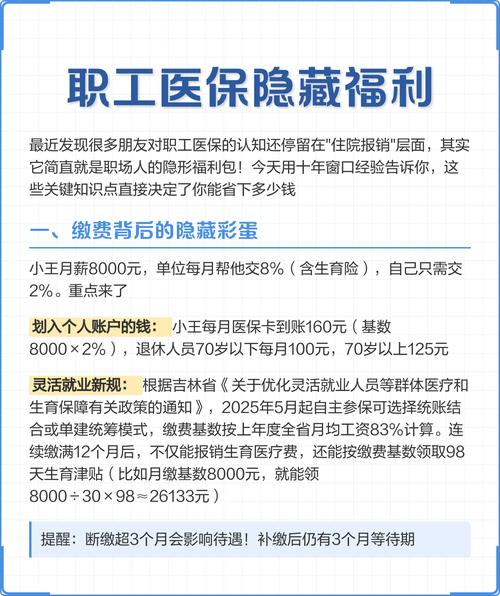
说实话,断缴的影响真的比你想的大。大部分城市,职工医保一旦断缴,第二个月开始住院就不能享受统筹报销了。如果你断缴超过三个月,不少地方还要求你重新缴满6个月才能再次享受报销待遇,太折腾了对吧?尤其是换工作空档期,千万别图省事断缴,真碰到急事哭都来不及。
第三个误区:缴满15年就不用缴了,退休就能一直享受。
15年那是养老保险的最低要求啊!职工医保退休后的最低缴费年限,各地要求完全不一样,大部分地区是女性满20年、男性满25年,少数地方要求更高,也有个别地方是15年,一切以你参保地的规定为准。要是退休的时候没缴够年限,要么一次性补缴,要么继续按月缴,不然退休之后就没法享受免费医保待遇了。
除了住院,职工医保还有这些隐形福利
很多人只知道职工医保住院能报销,其实这些自带的福利,不用真的亏大了。
第一个,门诊统筹报销。以前不少地方职工医保看门诊只能刷个人账户,现在全国大部分地区都已经开通门诊统筹了,哪怕你个人账户没钱了,门诊花费超过起付线的部分,也能按比例报销,比例一般在50%到70%左右,像高血压、糖尿病这种天天跑门诊拿药的慢性病,一年下来能省不少钱。
第二个,个人账户家庭共济。说白了就是你的个人账户余额,可以给自己的配偶、父母、子女共用,他们去看病买药,都能刷你的医保卡余额,当然,只能用余额,不能走你的统筹报销哈。这个政策已经在全国落地了,家里老人孩子没医保的,别忘了用起来。
第三个,大病保险。职工医保是自带大病保险的,不需要你额外交钱。要是你某次住院花费特别高,常规医保报销完之后,剩下的合规自费部分,还能再报一次,一般能报60%以上,对于得了大病的家庭来说,真的能减轻很大负担。
还有现在的异地就医直接结算,只要提前在医保平台做好备案,不管是出差生病,还是退休回老家养老,都能在异地直接刷卡报销,不用自己先垫钱再跑回参保地报销,方便太多了。
不过话说回来,职工医保是我们上班族能拿到的最划算的基础医疗保障,保费低、保障稳定,只要正常缴费就能享受,这一点真的没得挑。但它也有自己的边界,目录外的花费还是得自己承担,这点咱们也要清楚。
本文仅做职工医保基础知识科普,内容仅供学习参考。各地职工医保政策差异较大,具体缴费规则、报销比例、待遇标准请以当地医保部门官方公布的信息为准,本文不构成任何投保或政策建议。
作者|dananjin
排版|dananjin
审核|乐乐