关于居民医保,很多人交了钱都没搞懂这些事
2026-09-30 14:37:11
说实话,我身边好多朋友,每年到缴费季就跟着小区通知点一下,交钱完事。问他居民医保保啥,能报多少,一概不知道。
白瞎了每年交的几百块。
先理清楚:居民医保到底是什么,和职工医保差在哪?
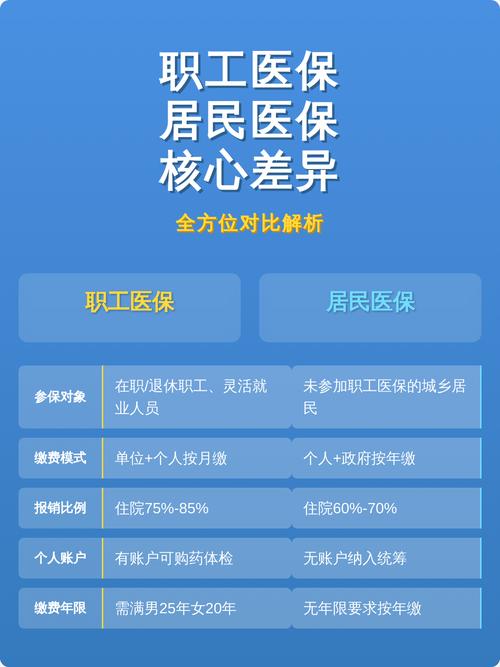 居民医保与职工医保核心区别对比表
一句话说清:居民医保是国家给城乡居民的普惠性医保,带福利性质,交一年保一年。
和上班族交的职工医保,核心差别有三个:
1. 参保对象不一样
没工作的普通人、学生、孩子、退休没交够职工医保的老人、自由职业者,都可以交居民医保。职工医保只给建立了劳动关系的上班族。
2. 缴费压力不一样
居民医保一年只要几百块,大头是国家补贴,个人只出小部分。现在全国统一的个人缴费标准也就三百多一年,对大部分人来说没压力。
职工医保呢?每个月个人都要扣几百,单位还要交更大头,一年下来几千块,累计起来压力大很多。
3. 待遇不一样
职工医保累计交够年限,退休之后不用再交钱也能一直享受医保待遇,大部分地区还有个人账户,能拿去药店买药、付门诊费,住院报销比例也更高,一般能到70%-90%。
居民医保就不一样,一年一交,不交就断保,报销比例更低,一般是50%-70%,大部分地区没有个人账户,退休之后也得接着交。
这些核心规则,大部分参保人都记混了
很多人只知道交钱,根本不知道这些规则,真要用到的时候踩坑。
1. 生效时间不是你交了就立即有保障
全国大部分地区的居民医保,都是提前预缴下一年的保费。一般每年9-12月集中缴费,保的是下一年一整年。
如果你错过集中缴费期,之后再补缴,大多要等1-3个月的等待期才能生效。等待期内生病,一分钱都报不了。
真的亏。
2. 不是所有花费都能报
居民医保只报销医保目录范围内的费用。
目录里分甲类药和乙类药,甲类全额纳入报销,乙类要自己先付一定比例,剩下的再报。
至于目录外的自费药、进口器械、很多高端治疗项目,全得自己掏钱,居民医保报不了。
还有个很重要的:起付线和封顶线。
说白了,起付线就是报销的门槛,你住院花费没到起付线,全部自己出。不同等级的医院起付线不一样,社区医院几百,三甲医院可能一两千,各地标准不同。
封顶线就是一年之内,居民医保最多能给你报的总额,超过这个额度的部分,也得自己承担。
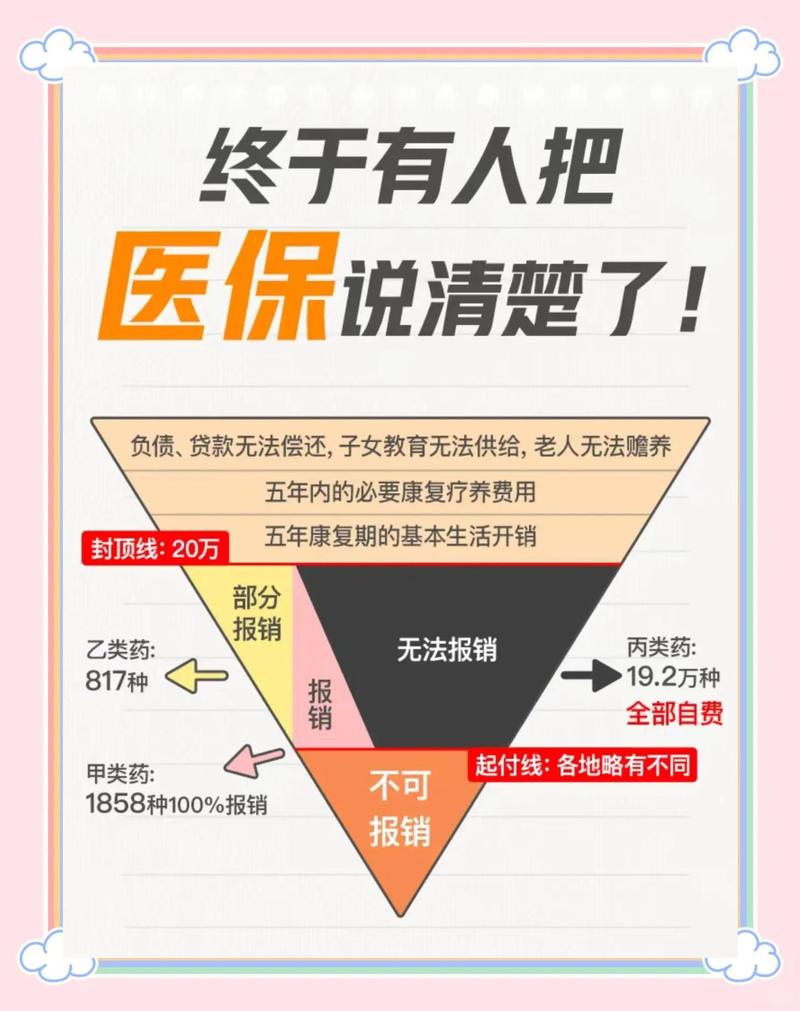 城乡居民医保住院报销计算示例图
3. 不止住院能报,门诊也可以报
很多人以为只有住院才能用居民医保,错。现在全国大部分地区都开通了普通门诊统筹,平时感冒发烧去社区医院看,拿药,也能按比例报一点。
如果你有高血压、糖尿病这类长期需要吃药的慢特病,还可以申请门诊慢特病待遇,门诊拿药也能报不少,不用非要住院才能报。
这些常见误区,千万别踩
 这些常见误区,千万别踩
1. 误区一:我年轻身体好,没必要交
谁也没法保证自己一辈子不生病不进医院。几百块换一年的兜底,真出事的时候,能帮你分担一半以上的住院费用,怎么算都不亏。
2. 误区二:交了职工医保,再交一份居民医保能报两次
不可能。医保是报销型的,你花了多少钱,只能报销一次,不可能让你赚差价。同时交两份,纯属白扔钱,保留职工医保就够了。
3. 误区三:断缴了无所谓,下次补上就行
断缴之后,你的待遇就停了。补缴之后还有等待期,等待期内生病不给报。刚好卡在等待期生病,只能自己承担所有费用,哭都没地方哭。
4. 误区四:居民医保报销比例低,没用
它本来就是国家给的普惠福利,门槛低,不管你有什么既往症都能参保,这是任何商业保险都比不了的。再低的报销比例,也比一分不报强,对吧?
合规提醒
以上都是全国通用的居民医保常识,各地政策会有差异,具体的缴费标准、报销比例、生效时间、待遇规则,全部以你当地医保局的官方通知为准。
本文仅做科普知识整理,不构成任何投保建议,也不承诺任何理赔结果,有疑问直接打12333或者当地医保局官方渠道咨询就好。作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
关于居民医保,很多人交了钱都没搞懂这些事
文章链接:https://www.xinminbao.com/a/1059.html