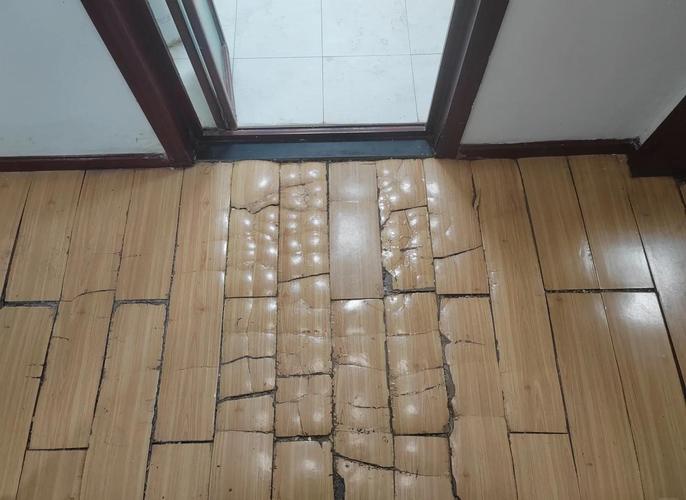
上个月发小老周,周末带孩子去郊区露营,出门前反复检查了燃气阀门,总觉得万无一失。结果厨房那根用了18年的不锈钢水管,在接口位置突然裂了。等他三天后回家开门,水已经漫到了玄关的换鞋凳,三层实木地板泡得翘起来像波浪,墙皮从厨房一直脱到客厅,连他放在鞋柜上的限量版球鞋,都泡得开了胶。
那场面,他后来跟我说,差点当场坐地上哭。
他之前交房的时候,物业给业主推过一年198的房屋保险,他当时觉得”我家好好的买这玩意干嘛”,差点当场退了,还是老婆说反正也不贵,就当凑个物业费的零头,顺手买了。结果打保险公司电话报案,理赔员上门拍了照,最后核损下来,赔了他地板重装、墙皮修复、换水管的钱,一共7900多。
老周当时都傻了。
你以为的房屋保险,和实际的根本不是一回事
很多人对这东西的印象还停留在”开发商卖新房的时候搭售的捆绑产品”,觉得是专门给那些炒房的、有多套房子的人准备的。
不对。
普通自住的业主,只要房子是你自己的,其实都能买。它保的从来不是你房子能涨多少钱,是那些你根本预判不到的、会实实在在造成财产损失的意外。
常规的保障范围,说穿了就几块:一是房子本身的主体结构,比如因为雷击、台风、暴雨把你家阳台吹掉了、墙皮裂了造成的损失;二是家里的固定装修,比如水管爆裂、暖气漏水泡了墙、泡了地板;三是因为房屋相关的意外造成的第三者责任——比如你家阳台的花盆掉下去砸了楼下的车,或者你家水管漏到楼下邻居家,把人家的装修泡了,需要你承担的赔偿责任,这部分也在保障范围内。
很多人翻条款的时候,看到”家庭财产保障”几个字,就觉得自己放在家里的笔记本电脑、金项链、收藏的手办,全在保障里。真不是。
常规的房屋保险里,现金、珠宝、数码产品、收藏品这类,要么是有很低的保额上限,要么是根本不在保障范围内。别指望买个基础版的房屋保险,能给你丢了的手机、被偷的首饰全额赔。
还有个常见的认知偏差:很多人觉得地震造成的房屋损失,肯定在保。真不一定。大部分普通版本的房屋保险,地震责任是需要额外附加的,你不主动选,就算房子因为地震出现开裂等损坏,也不在常规赔付范围里。
掏几百块之前,先把这几个理赔雷区摸清楚
说实话,我见过太多人买保险的时候稀里糊涂,理赔的时候一肚子火,全是因为当初没搞清楚几个基本的规则。
比如投保的时候乱报保额。你家装修总共花了12万,非要选个100万保额的版本,觉得保额越高越好。真出事的时候,理赔是按你实际的损失算的,不是按你多报的保额赔。多掏的保费,很多时候都是打水漂。
还有人觉得,我把家里所有值钱的东西都列在保单里,就万事大吉了。之前接触过一个客户,家里收藏了快30万的限量球鞋和手办,投保的时候把这些全算进了家庭财产的保额里,结果一次线路老化着火,把这些东西烧了大半,理赔的时候才发现,这类定制类、收藏类的物品,根本不在普通房屋保险的保障范围内,需要单独走特殊财产的投保通道,他当初花的那几百块保费,根本覆盖不了这些损失。
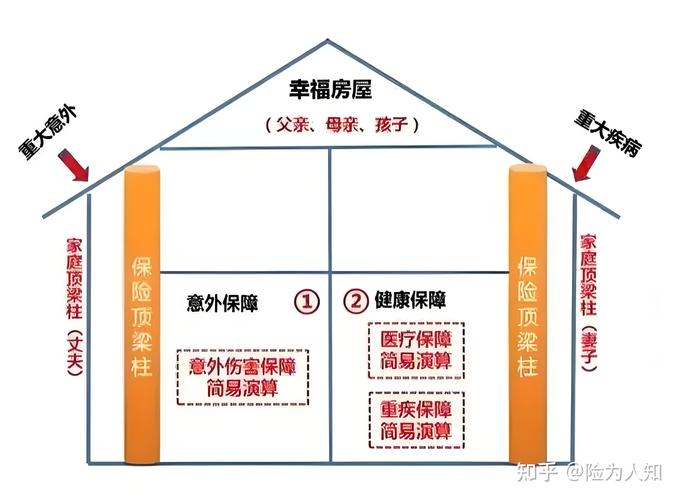
还有个特别容易踩的坑:很多人出了事第一反应是先自己修,比如水管爆了,赶紧找师傅把水擦干,把地板撬开晾着,等收拾干净了才想起来打保险公司电话。这时候你连现场照片都没有,损失多少全靠你嘴说,理赔的效率会特别低,甚至可能因为你没法证明损失的真实性,产生纠纷。
其实正确的操作没那么复杂:出事先关水阀、拍全现场的视频和照片,找物业开个相关证明,再联系保险公司就行。别着急收拾现场。
哦对,还有个很容易被忽略的点:如果你把房子租出去了,记得要在保单里备注出租的状态。很多人自己住的时候买的保险,后来房子租给了别人,也没跟保险公司说,结果租客在家的时候忘关水龙头,泡了地板,这时候理赔可能就会出问题——因为房屋的使用性质变了,风险等级和之前投保的时候不一样了,没及时告知的话,是可能影响理赔流程的。
到底谁该买?别被销售忽悠着乱掏钱
我从来不会劝所有人都必须买房屋保险。
真的。
比如你住的是单位的公租房,所有的装修、家具全是单位配的,自己家就一床、一桌、一个笔记本电脑,就算出点事,损失也就几百块,那真没必要每年掏几百块买这个。
那哪些人可以考虑配置?
自己买了商品房的业主,尤其是那种房龄超过20年的老小区,水管、电线都已经到了自然老化更换年限的,真的可以入个基础版。一年也就一两百块,真赶上一次水管爆了泡了全屋,这点保费根本抵不上你要掏的维修钱。还有那种平时工作忙,经常出差、出门好几天不在家的,家里万一出现个漏水、着火的情况,虽然损失是自己的,但至少有个保险能兜住大部分的维修成本。
还有家里有小朋友的,平时在家玩闹,万一不小心把东西扔到楼下,砸了别人的车或者造成其他损失,需要承担的赔偿责任,也在这类保险的第三者责任保障里。
不过话说回来,别被销售忽悠着买一堆没用的附加险。比如你家从来没养过猫,他给你加个”宠物刮坏家具保障”;你家根本没什么大额现金放在家里,他给你加个”现金被盗保障”;这些附加险加起来,保费能涨一倍,你一年都用不上一次,纯纯浪费钱。我之前见过有人为了买个带”玻璃破碎保障”的版本,多掏了两百块,结果他家全是贴了防爆膜的钢化玻璃,住了五年都没碎过一次,真的是没必要。
很多人觉得买保险是件特别麻烦的事,要翻几十页条款,要算保额,要对比不同公司的产品。其实真不用。
你就记住,你买这个东西,核心就是要覆盖你最扛不住的那部分损失——比如水管爆了泡了装修,比如台风把阳台吹坏了,比如你家漏水到楼下要赔钱。那些细碎的、一年到头都碰不上一次的小责任,根本不值得你多掏保费。
别本末倒置。
说白了,房屋保险从来不是什么能帮你赚钱的投资品,就是个花点小钱,把那些你根本兜不住的意外,转移出去的兜底工具而已。
作者|dananjin
排版|dananjin
审核|安然