上周帮朋友跑理赔的事,现在想起来都觉得好笑。
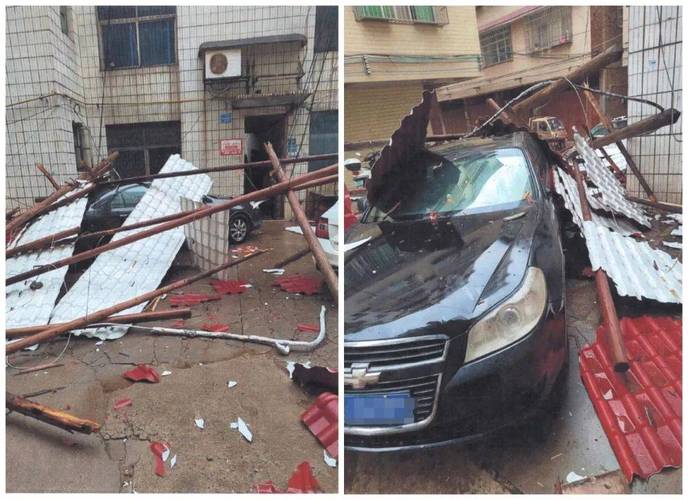
她住17楼,前阵子刮台风,阳台堆了半架子多肉,连架子带花盆全被风刮下去了,正正好好砸在楼下停的特斯拉车顶,天窗碎了,车顶凹了一块,4S店报价修完要2300。
她当时坐在沙发上腿都软了,翻了半天手机相册,突然想起来去年双11凑单,随手买了份39块的家财险,当时就是看着便宜点的,连条款都没看。
结果报案之后,保险公司查了条款,她家那份带了10万的第三者责任,最后连那笔修车钱,加上她家自己被风刮碎的阳台玻璃,总共赔了快3000。
说实话,换以前她肯定要吐槽这钱花得冤。现在逢人就说,这几十块的东西,比她之前买的那些华而不实的家居用品靠谱多了。
换以前我也觉得这是智商税。直到见了太多真出事的案例,才发现好多人对这个险种的误解,真的太深了。
好多人买了三年家财险,连保啥都没搞明白
我接触过好多买了家财险的人,问他保什么,十有八九会说“就是保房子塌了赔的呗”。
真不是。
甚至好多人买的额度,全砸在房屋主体损失上,花了大几百块,就为了保那种一辈子可能都遇不上的大火灾、大地震,反而把最常用的那部分责任给漏了。
说穿了,大家对家财险的误区,翻来覆去就那么几个。
有人觉得“我是租房子的,买这个没用”。
错。你租的房子里,自己掏钱买的电脑、冰箱、衣服,这些都是你的个人财产,真要是家里水管爆了泡坏了,或者进了贼把你笔记本偷了,这些损失没人给你兜底。更别说你要是不小心把房东的实木门砸了个坑,或者漏水泡了楼下邻居的墙,本来要你掏腰包赔的钱,家财险里的三者责任都能覆盖。
还有人觉得“额度买得越高越安心”。
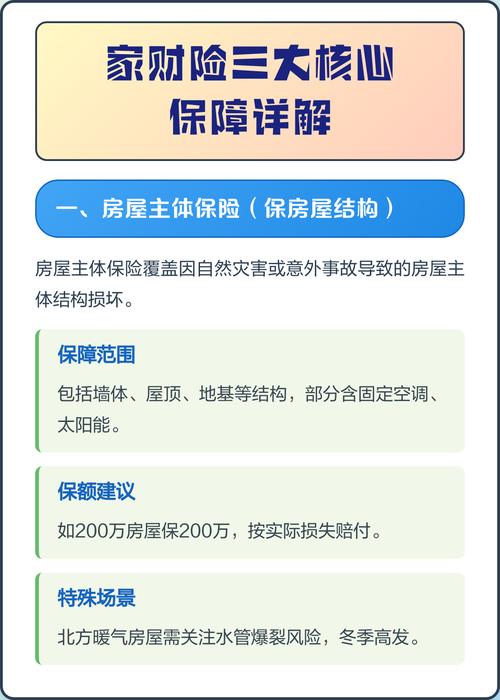
真没必要。你家房子连装修带家具总共值两百万,你非买个一千万的房屋损失额度,多花的那部分保费纯打水漂。家财险的理赔是按实际损失算的,不会因为你买的额度高,就多给你赔一分钱。
我真的见过有人花200块买家财险,其中190块都买了地震责任,就为了求个心理安慰,结果连最基础的水管爆裂损失都没保,真的有点亏。
真要掰扯清楚保什么,其实就三块内容,别被复杂条款绕晕
好多人翻开家财险的条款,密密麻麻几页纸,看着头大。其实核心的保障逻辑根本不复杂,拆开来就三块,你对着核对就行,不用抠那些生僻的专业术语。
第一块,保房屋的硬结构。
就是你家的墙、梁、楼板、外墙上的门窗这些没法随便拆的部分,因为火灾、爆炸、雷击、暴雨、高空坠物把结构弄坏了,需要维修的钱,从这里面出。
第二块,保家里的可移动财产。
就是你能搬得走的东西,家具、家电、日常穿的衣服、挂在墙上的装饰画,只要因为火灾、水管爆裂、盗抢这些原因坏了或者丢了,在额度内的损失都能赔。
第三块,也是最实用的,就是第三者责任。
说白了就是,你家的东西给别人造成了损失,本来该你赔的钱,保险公司帮你出。比如你家阳台掉个花盆砸了人家的车,你家漏水渗到楼下把人家的吊顶泡了,甚至你家的狗没牵绳把路过的邻居咬了,这些场景的赔偿成本,都在这个责任的覆盖范围内。
当然,肯定有不保的部分,这个你买之前一定要看清楚。
比如你故意搞破坏造成的损失,跟对象吵架摔了电视,自己拿美工刀划了沙发,这种肯定不赔。比如你买的三无插排质量不好,自己自燃把桌子烧了,这个得找插排的商家追责,不是家财险的责任。还有普通版本的家财险,一般是不保地震损失的,要附加对应的地震责任才行。另外你家的现金、珠宝、古董、名贵字画,这些高价值的动产,普通家财险的赔付额度很低,甚至根本不覆盖,真要保这些,得单独买对应的附加险,别以为买了份基础版就啥都能赔。
买的时候别踩坑,理赔的时候别犯傻
我见过太多人买的时候图便宜,随便找个链接就付款,真出事了才发现条款根本不对。其实买家财险真的花不了十分钟,对着几个点核对就行。
买之前先算清楚你家的实际价值,别瞎买额度。你家房子当初买的时候花了多少钱,装修花了多少钱,家具家电加起来值多少钱,对应着买额度就够,没必要为了所谓的“高保障”多花冤枉钱。
第三者责任的额度别买太低。好多人买的家财险,三者责任就买个1万,真遇到点事根本不够赔。现在随便个高空坠物砸到车,修一下都要几千,要是砸到人,医疗费用可能就要几万。建议三者责任额度选20万到50万的就行,对应的保费也就多几块钱,真遇到事的时候才不会抓瞎。
多翻两页免责条款。比如你家住一楼,每年雨季都容易返水,就看看条款里有没有把“室内水管爆裂导致的财产损失”列在保障范围内,别等真的泡了地板,才发现人家把这个情况归到免责里了。
理赔的时候更别犯低级错误。我之前遇到过一个客户,家里厨房水管爆了,当时着急去上班,找了个师傅把水管修好,拿拖把把地板擦得干干净净,等下班了才想起来自己买了家财险,报保险的时候连现场照片都没有,啥证据都提供不出来,最后只能自己承担几千块的地板维修钱。
真遇到事了,先别着急收拾现场。先把漏水的位置、受损的财产情况拍清楚,视频也行,照片也行,留好证据。要是遇到盗抢的情况,第一时间报警,拿到报警回执,这是理赔的硬材料,少了这个大概率是赔不了的。
其实家财险真的不是只有买了几百万大平层的人才需要。
租房子的年轻人需要——毕竟你自己的电脑、相机、行李箱加起来也值不少钱,真遇到点事,总不能全自己扛。
住高层的住户需要——毕竟风大的时候,阳台的东西真的有可能被刮下去,万一砸到人或者车,赔偿成本真的不低。
住老小区的住户需要——老房子的水管、电线老化,漏水、短路的概率比新小区高不少,万一真出事,维修成本也不低。
好多人每年给车买全险,花大几千,连个小刮小蹭都要想着报保险修,却从来想不起来给自己每天待十几个小时的家买个几十块的保障。
说穿了就是觉得家里的东西不会坏,不会出事。
但真遇到事的时候,那点钱换的不是什么高收益,就是不用临时掏大笔现金的踏实。
说白了,几十块钱的家财险,买的不是发财的指望,是遇到小意外的时候,不用自己硬扛的从容。
作者|dananjin
排版|dananjin
审核|满满