医保不是一套统一体系,职工和居民完全不一样
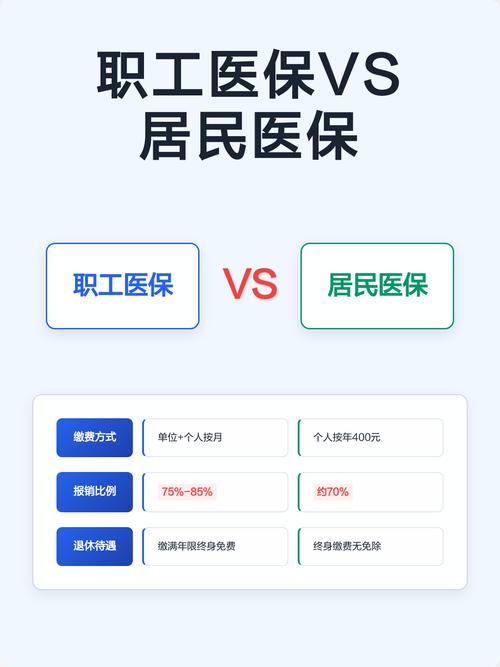
先给结论:你交的是职工医保还是居民医保,待遇天差地别,别混为一谈。- 缴费规则不一样:职工医保由单位和个人共同缴纳,每月扣费,改革后只有个人缴费部分会划入你的个人账户,可以直接刷卡买药、付门诊费;居民医保一年一缴,缴一次保一年,多数地区没有个人账户,不交就断保。
- 待遇水平不一样:职工医保整体报销比例比居民医保高10%-20%左右,退休后满足当地缴费年限要求,不用再缴费就能终身享受待遇;居民医保不管交多少年,都得每年缴费,没有终身待遇。
同一个医保账户,居然分两个”钱袋子”
结论先放这:你交的医保钱,从来都不是放在一个地方。分了两个池子,用处完全不一样。 第一个池子是个人账户,这个完全属于你,里面的钱可以在定点药店买药、付门诊费用,不用不清零,还能继承给家人。现在医保改革后,单位缴费部分不再划入个人账户,全部进第二个池子。 第二个池子是统筹账户,这是所有参保人凑出来的公共池子,专门用来给符合条件的费用报销,比如住院费用、门诊大病费用,你平时用不到,出事了才靠它顶。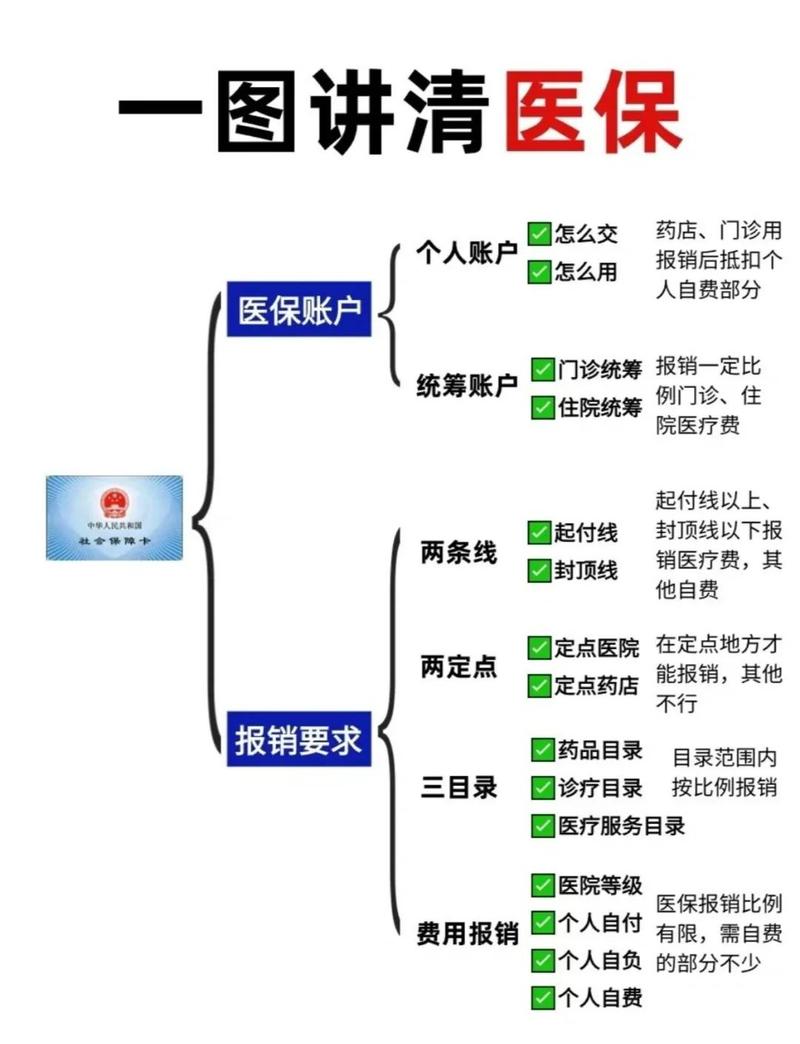
医保报销最容易踩的几个坑,记好了
- 断缴超过缓冲期,待遇直接停
大部分地区医保断缴超过30天到60天,再次缴费需要等待1-3个月才能恢复报销待遇。这期间要是生病住院,所有费用全得自己掏。换工作的时候,一定要跟前单位后单位对接好缴费时间,别断档。 - 不搞清楚起付线、封顶线,白等报销
起付线是你得自己先掏够钱,超过的部分医保才给报。比如很多地方住院起付线是一千左右,你花了八百,全自付。封顶线是一个医保年度内,统筹账户最多给你报这么多,超过的部分走大病保险,不是全报。 - 异地就医不备案,报销比例直接砍半
现在异地长期居住或者出差看病,提前在国家医保服务平台APP做个备案就行,几分钟的事。不备案的话,不仅报销比例会降,部分地区直接不给报销,别嫌麻烦。
最后提醒
作者|dananjin
排版|dananjin
审核|知知