深夜翻房贷账单时,我第一次读懂了定期寿险
2026-09-28 09:37:47
前几天深夜陪发小在路边摊吃烤串,冰啤酒开了第三瓶的时候,他突然掏出来手机翻给我看。屏幕亮起来那秒,我瞟到了一行红色的数字,是他每个月要还的房贷。
他打了个酒嗝说,上个月体检,医生说甲状腺有个结节要复查,走出医院大门我第一个念头就是,我要是真出事了,我老婆带着孩子,还得起这每个月八千多的贷款吗?
大多数人第一次意识到定期寿险的用处,都是在这种某个被责任压得喘不过气的瞬间吧。
到底什么人需要买定期寿险?
说实话,真不是所有人都需要碰这个东西。
你二十出头,单身一人,没房没贷,父母还在上班,买它干嘛?
你退休了,孩子已经成家立业,房贷也早就清了,更没必要花这个钱。
但只要你符合下面这两种情况,真的可以停下来多了解两句。
第一,你是家庭的主要收入来源,身上背着几十年的房贷车贷。
第二,你上有老下要养,老人的养老、孩子的学费,大部分都靠你出钱。
说白了,定期寿险保的,就是你没法再挣钱的那几十年,家里人的生活不会因为你出意外,一下子掉进泥坑里。
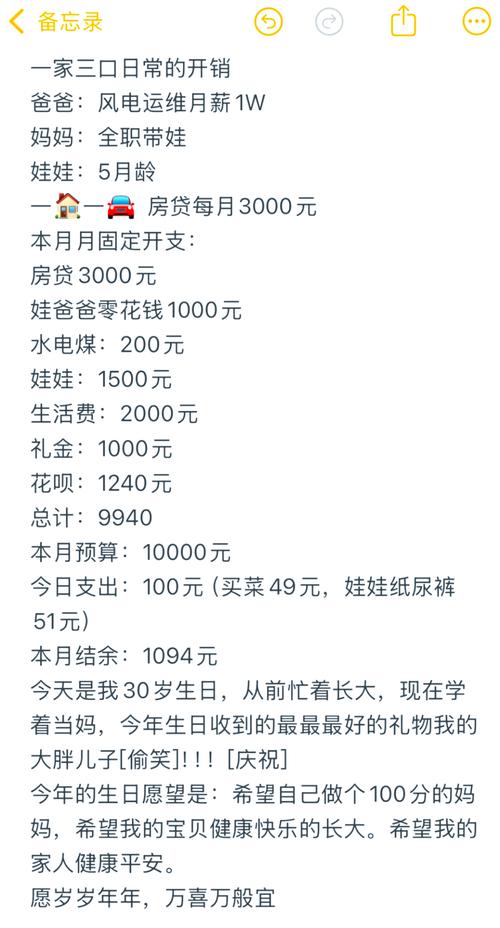 三口之家每月房贷账单实拍
选定期寿险,核心就盯这几件事
很多人一上来就问我哪款产品好,问东问西把自己绕晕,其实核心就几点,捋顺了再选不迟。
第一件事,先算保额,保额永远是第一位的。
怎么算?很简单,把你剩下没还完的房贷车贷加进去,再加上孩子从现在到大学毕业的所有花费,再留个几十万给父母当养老钱,加出来的总数,就是你需要买的保额。
别抠抠搜搜买太少,真出事起不到作用,也没必要为了面子买太高,白花保费。
第二件事,选保障期限,别纠结来纠结去。
你就想,你的主要责任什么时候结束?大多数人房贷三十年,孩子二十多岁毕业,所以选保到60岁,基本就够了。预算够,想多保十年到70岁,也没多少钱,完全看你自己。
第三件事,健康告知别瞎填。
就记住一句话,问到就如实说,没问到的,不用主动凑上去说。别什么三年前感冒体检都往上写,本来能正常买的,硬生生给自己加一堆没必要的核保流程。
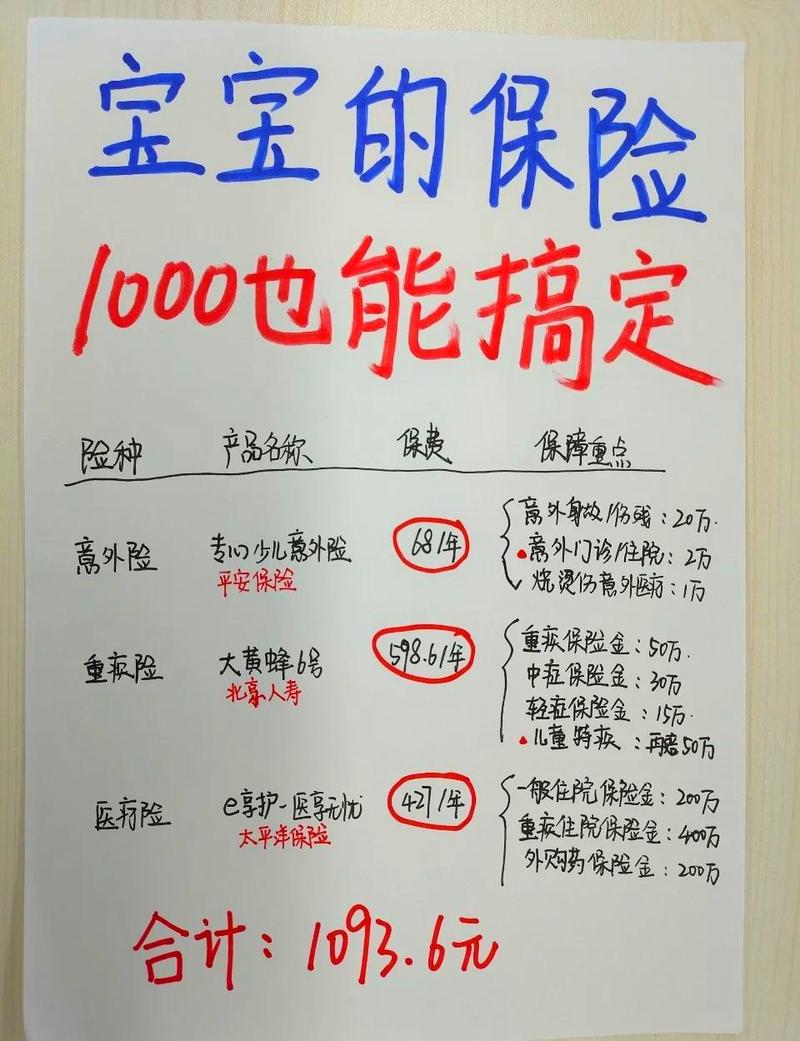 手写定期寿险保额计算草稿
两个坑,别踩
 两个坑,别踩
第一个坑,把定期寿险和终身寿险搞混,花了冤枉钱。
不少人会被推销终身寿险,说能留钱给后代,还能增值,价格比定期贵好多倍都不止。
你想想,你现在要扛的是未来二三十年的家庭责任,要百年之后才给的钱,对你现在的生活有什么用?真没必要为了所谓的”终身”多花那么多钱。
第二个坑,非大公司不买,觉得小公司不靠谱。
其实只要是正规保险公司卖的,合同上写清楚的保障,都一样受监管。不用为了牌子多花一倍的保费,真的不值得。
我之前认识一个姑娘,当初为了买某大公司的定期寿险,每年多交一千多,交了两年才发现,保障责任和她朋友买的便宜那款一毛一样,悔得连说当初太蠢。
不过话说回来,定期寿险本质上就是一份兜底的承诺。你买它,从来不是盼着用上,只是万一真的出事,能给你在乎的人留一口底气,不至于让他们因为你,把半辈子都搭进去。
就这么简单,没必要神化它,也没必要排斥它。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
深夜翻房贷账单时,我第一次读懂了定期寿险
文章链接:https://www.xinminbao.com/r/943.html