很多人一开始都搞混,终身寿险到底保啥
很多人听过寿险,无非分两种,定期和终身。
定期寿险好懂,我保你二三十年,这期间走了,保险公司赔钱给你家人。要是平平安安活到时候,合同就结束了,钱也不退,就完事了。
终身寿险不一样。它保你一辈子。不管你是三十走,还是九十走,这笔钱,一定能给到你指定的人。不存在到期就没了这回事。
现在市面上大多是增额型的,保额会慢慢涨,现金价值也就是你退保能拿出来的钱,也跟着慢慢涨。别听一些人瞎吹,说它能赚多少,本质还是寿险,核心是那笔确定要给出去的钱。
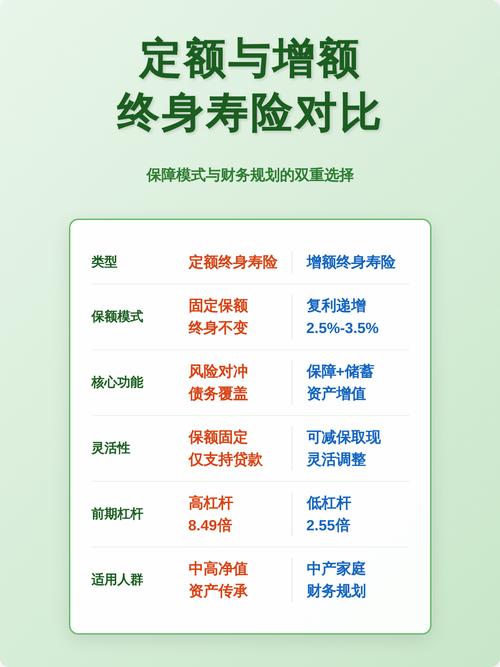
它的用处,远不止赔身故这一件
最早大家买终身寿险,就是怕自己走了,家人没依靠。但现在,大家用它的法子多了去了。
比如有人已经把重疾、医疗、定期寿险都配齐了,手里剩点闲钱,不想让孩子以后为了分家产闹矛盾,就买终身寿险,指定受益人,什么时候给,给多少,写得明明白白,没人能争。
还有人呢,快退休了,担心自己养老钱不够花,就选增额型的,年纪大了需要用钱的时候,减保取一部分出来花,剩下的还能留在那里慢慢涨,最后走了再给孩子留一笔。
说实话,这玩意儿最吸引人的,就是“确定”两个字。你买的时候就知道,不管未来市场怎么变,那笔该给的钱,一定在那儿。不会亏得一分不剩,也不会找不到地方拿。
不过话说回来,它不是用来赚快钱的。你要是想着买了它一年能赚不少高收益,那趁早别碰。它就是个慢工具,放个一二十年才见它的好处。
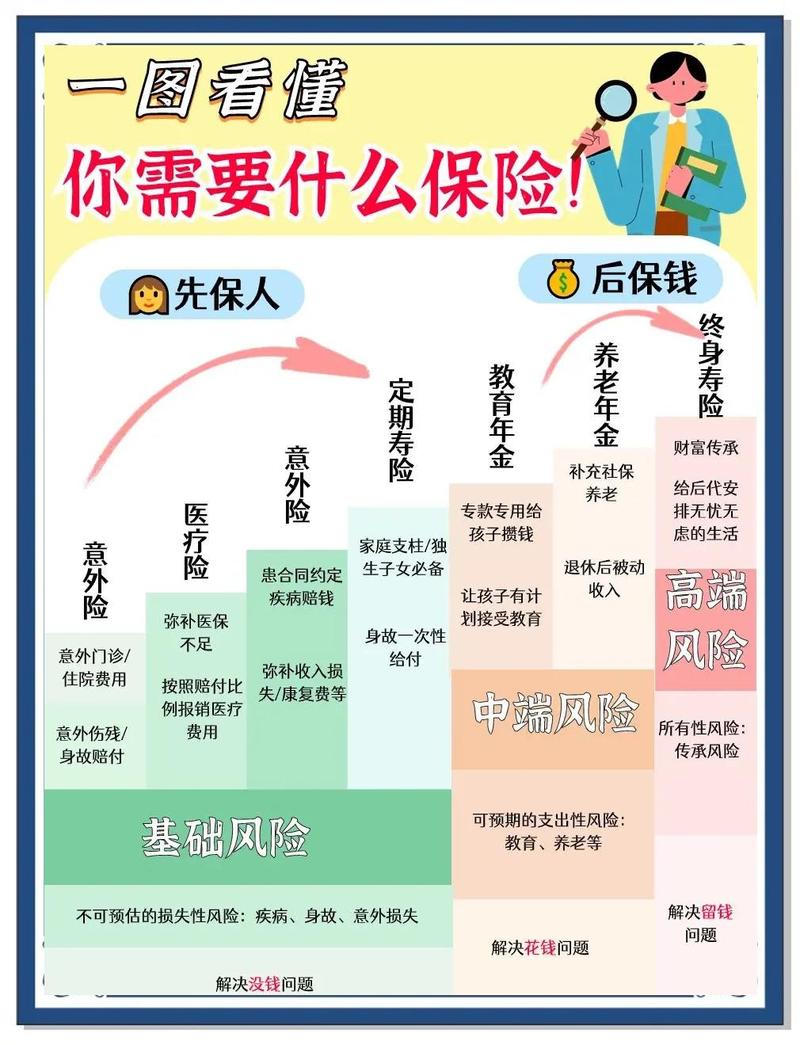
别跟风,不是所有人都需要买
我碰到好多人,二十出头刚工作,月薪几千,听别人说终身寿险好,勒紧裤腰带一年交几万,这完全没必要。
先把基础保障做足,再考虑终身寿险。什么算基础保障?重疾险管你生病赔钱,医疗险管你住院报销,意外险管意外,定期寿险管你身上的房贷车贷负债,这几样弄好,手里还有闲钱,再琢磨这个。
什么样的人可以看看?比如已经做好所有基础保障,手里有一笔长期不用的闲钱,想留给孩子或者家里长辈的。或者你有安排资产的需求,想把资产分配得清清楚楚的。再或者,你担心以后老了没钱花,想提前留一笔确定的钱,灵活取用的那种。
要是你连明年的房贷都没攒够,手里就几万块周转。别碰。真的。把钱留着花在刀刃上不好吗?
还有人问我,买终身寿险会不会踩坑?任何工具都有适合不适合,你买错了,硬塞进不符合自己需求的方案里,那才叫坑。你要是明确知道自己要什么,选符合你需求的,就没问题。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准