上周三下午社区驿站的门被推开的时候,张姐攥着折得皱巴巴的体检报告,鞋上还沾着菜市场带过来的湿泥。她一屁股坐我对面,声音都发颤:”小周啊,你帮我看看,我这报告上写了三个异常,是不是以后所有保险我都买不了了?”
我凑过去扫了一眼。
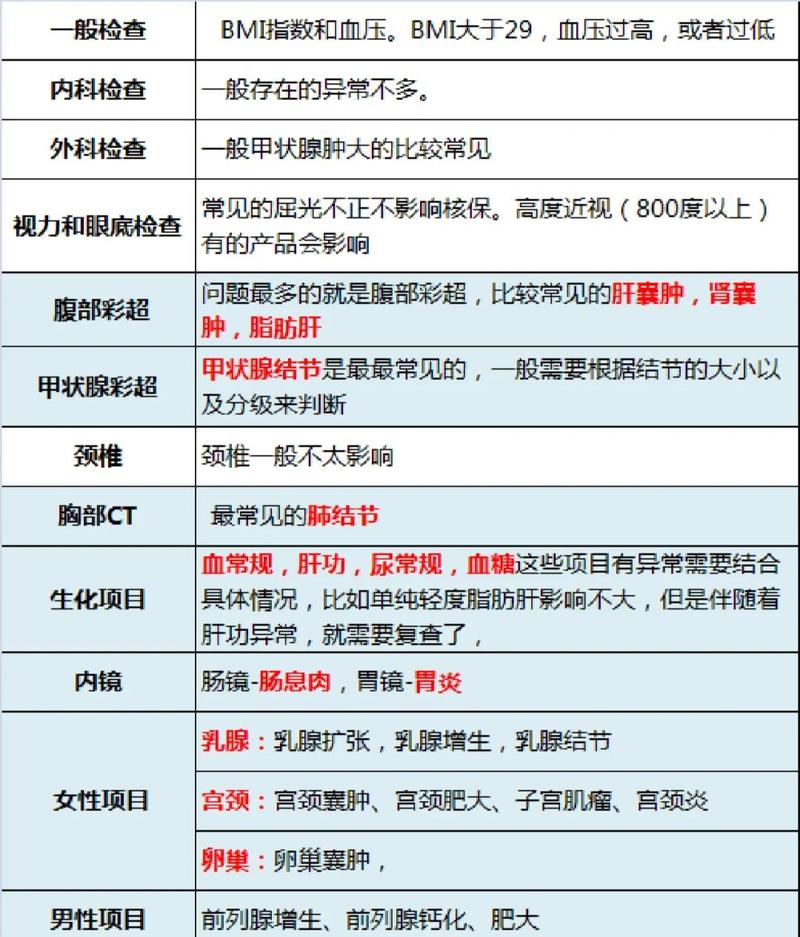
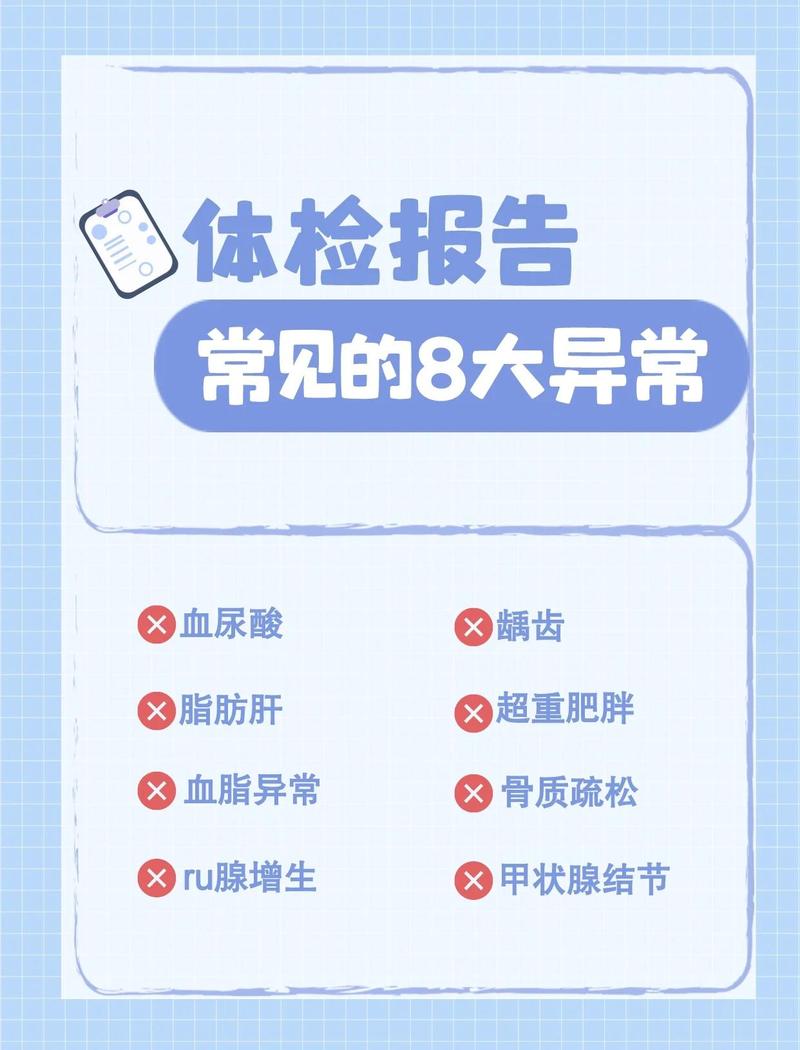
报告上列着三项:乳腺增生2类,幽门螺杆菌阳性,轻度脂肪肝。
说真的,这三项,我平时在社区做科普,一年能碰到不下二十个邻居有同款。
你以为的“异常”,在核保环节很多时候连“问题”都算不上
很多人拿到体检报告,第一眼就找那些带着向上、向下箭头的指标,看到箭头就心脏一紧,觉得自己已经是个“不合格的投保人”了。真不是。
医学上的“异常”,和保险核保里的“风险”,其实不是同一套评判逻辑。举个例子,你前一天熬到两点,喝了三杯冰啤酒,第二天去体检查出来转氨酶比正常值高了20个单位,这种生理性的波动,过半个月早睡复查就回到正常范围了,很多时候都不算需要特意告知的风险。
之前碰到个28岁的小伙子,体检查出尿酸480,他自己在网上搜了半宿,越看越怕,说什么以后会发展成痛风、肾衰竭,所有保险都会直接拒保,吓得把体检报告塞抽屉里半个月不敢碰。结果真的走核保流程的时候,因为他从来没有过痛风发作史,肝肾功能、肾脏B超全正常,最后拿到的核保结论是标准体承保。
你说可笑不可笑?自己对着网上的碎片化信息判了半天“死刑”,结果核保老师看完报告,只问了一句“平时有没有关节疼的情况”。

这里一定要提醒一句:所有核保结论都要以保险公司的官方审核为准,没有任何人能提前给你打包票,说某个异常一定能过、一定不能过。每个人的身体情况、检查指标的细节、历次的复查结果都不一样,抄别人的核保作业,很容易抄错。
真正需要你多留心的,是这几类容易被忽略的异常
不是所有的体检异常都一样,有些异常真的不用慌,但有几类情况,你自己得拎清楚,别稀里糊涂就跳过了。
第一类,是有明确诊断结论的。比如已经确诊的原发性高血压、2型糖尿病,或者已经做完手术有明确病理报告的,比如甲状腺结节切除术后、乳腺纤维瘤术后的,这类情况不是你随便填个“无异常”就能蒙混过去的,得把所有的病历、病理报告都准备好,走正式的核保流程。
第二类,是连续复查都没有好转的。比如你去年体检查甲状腺结节是3类,今年查还是3类,结节大小比去年长了2毫米,这种情况就不能只拿最新的一次报告说事,得把历次的检查记录都整理好,让核保人员能看到完整的变化轨迹。
第三类,是报告上写着“建议进一步检查”的。比如肺部CT查出来有个磨玻璃结节,医生在报告末尾写了“3个月后复查,必要时穿刺”,这种情况就别着急忙慌赶着去买保险。你得先按医生的要求把复查做完,明确了结节的性质,再考虑投保的事,不然等真到理赔的时候,人家查到你投保前就已经发现了这个问题,却没有如实告知,很容易扯出纠纷。
之前碰到个32岁的姑娘,去年单位体检查出肺部有个3mm的磨玻璃结节,医生说结节太小,暂时不用处理,半年复查就行。她那时候急着配重疾险,想着反正医生说没事,健康告知上问“有没有肺部结节”,她就填了“无”。结果今年复查,结节长到了6mm,医生建议她做进一步检查,她这时候才慌慌张张来驿站找我,问能不能补救。
你说这图啥呢?本来按正常流程,她拿着历次的报告走核保,可能也就是除外肺部相关的责任,结果她自己选了瞒报,最后连之前交的保费都不一定能顺利拿回来。
对吧?很多人怕告知了就买不了,可你有没有想过,瞒报换来的“顺利承保”,其实是个随时会炸的气球。
碰到体检异常,千万别踩这几个常见的坑
我平时在社区科普,遇到不少人会走两个极端:一种是啥都不管,觉得自己身体倍儿棒,保险都是骗人的,真到住院了才拍大腿后悔;另一种是拿到体检报告就情绪崩溃,觉得自己已经是个“病人”了,啥保障都配不上,连去咨询的勇气都没有。
真的没必要这么极端。
碰到体检异常,别踩这几个坑就行:
第一个坑,对着网上的“核保攻略”自己对号入座。同样是甲状腺结节3类,有的人结节是无回声、没有钙化、边界清晰的,有的人是有微小钙化、边界模糊的,哪怕是同一个等级的结节,风险程度都天差地别。你抄别人的作业,说“我跟他一样,肯定能过”,最后出了问题,谁给你担责任啊?
第二个坑,为了买保险特意“突击复查”,只拿正常的报告去交。比如你去年体检查出来转氨酶升高,今年为了投保,前一周天天早睡、滴酒不沾,复查转氨酶回到正常范围了,就拿着这份报告去告知,说自己从来没有过异常。可现在医院的健康数据都是联网的,你之前的体检记录、门诊记录,保险公司在合法合规的前提下是可以查询到的。到时候你说自己没有过异常,就属于未如实告知,后续的理赔风险全得你自己担。
第三个坑,一看到异常就彻底躺平,觉得自己再也买不了任何保险了。我见过很多有甲状腺结节、乳腺结节、轻度高血压的朋友,最后都顺利配上了合适的保障,只是可能需要多承担一点保费,或者除外某一类特定的责任,总比你啥保障都没有,万一真碰到需要几十万医药费的情况,全靠自己掏空积蓄、拖累家人强吧?
最后得跟大家把话说透:所有涉及健康告知、核保规则、保险责任、免责条款的内容,都要以你准备投保的那份保险合同上的正式条款为准,任何第三方给的建议,都不能代替保险公司的官方审核结论。
本文所有内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,涉及保险责任、等待期、续保规则、理赔流程等内容,均以保险公司官方公开说明和正式保险合同约定为准。
作者|dananjin
排版|dananjin
审核|白杨