上周帮朋友整理理赔材料,她翻出三年前买的保单,蹲在快递站门口红了眼。
不是没赔。是她把理赔要用到的出院小结、费用清单全扔了,跑了两趟医院补打,折腾了快一周。
真的,别等真要用到的时候才临时翻条款。把流程摸透,真出险的时候至少不会手忙脚乱。
第一步:别慌,先搞清楚你要找的是谁
很多人出险后第一反应是翻朋友圈找当初推保险的销售,殊不知对方可能已经换了三四个工作,连你买的是什么产品都记不清了。
报案的核心是直接对接保险公司官方渠道,比如官方客服电话、官方APP、线下营业网点,这些渠道的信息是最准的。
很多人纠结要不要24小时内报案?真不用太焦虑。大部分合同里写的是”及时通知保险公司”,通常给出的缓冲期是出险后10天内——只要不是因为你拖太久,导致事故的原因、性质、损失程度根本没法核实,就不会影响后续审核,具体时效要求一定要看手里的合同约定。
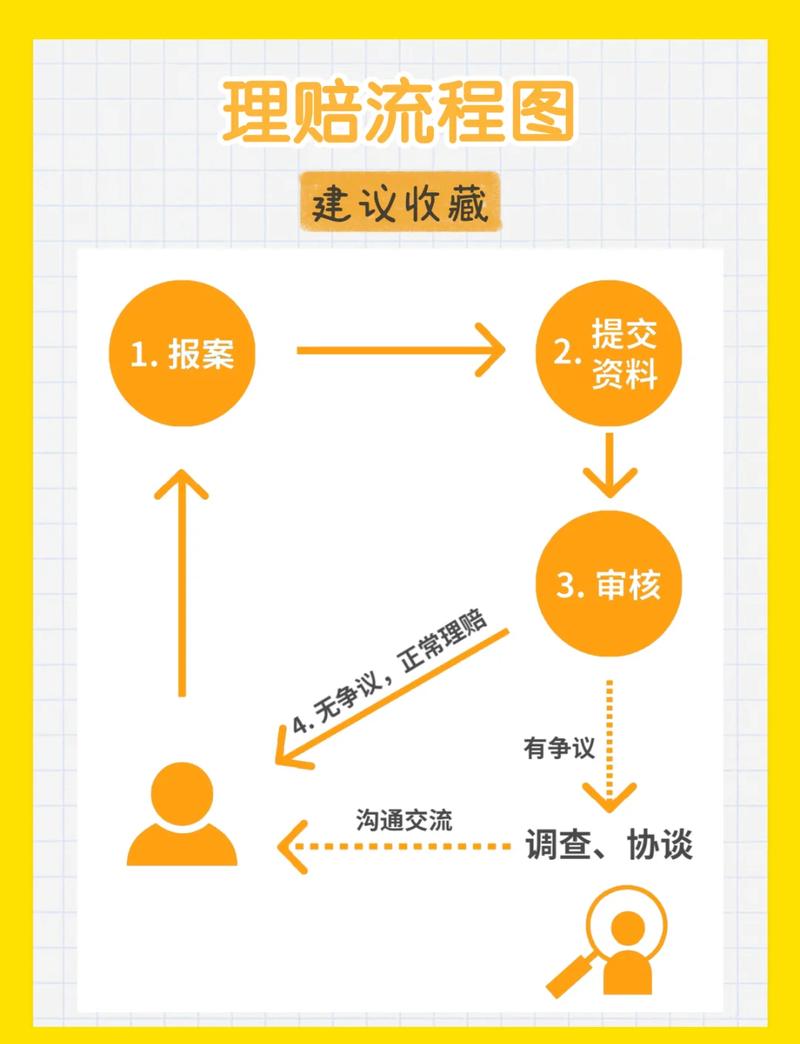
报案的时候不用扯太多没用的,说清楚三件事就行:你买的是哪个保单、出险的具体时间地点、目前的治疗状态。剩下的客服会一步步引导你,不用自己瞎猜。
第二步:材料准备才是最磨人的环节
这一步真的能劝退一半人。不同的险种要的材料完全不一样,别拿着医疗险的材料去报重疾险,白跑。
给你捋个最通用的逻辑:
• 报医疗险:要带身份证、银行卡、出院小结、医疗费用发票、费用明细清单,要是你已经先走了医保报销,一定要找医保部门开正式的报销分割单,不然剩下的费用没法走商业险报销。
• 报重疾险:核心是能达到合同约定赔付标准的诊断证明、病理报告、检查影像资料,不用带一堆乱七八糟的消费票据。
• 报意外险:除了常规的诊断材料,还要能说明意外事故真实性的证明,比如摔伤的门诊记录、交通事故的责任认定书,不用自己瞎编理由。
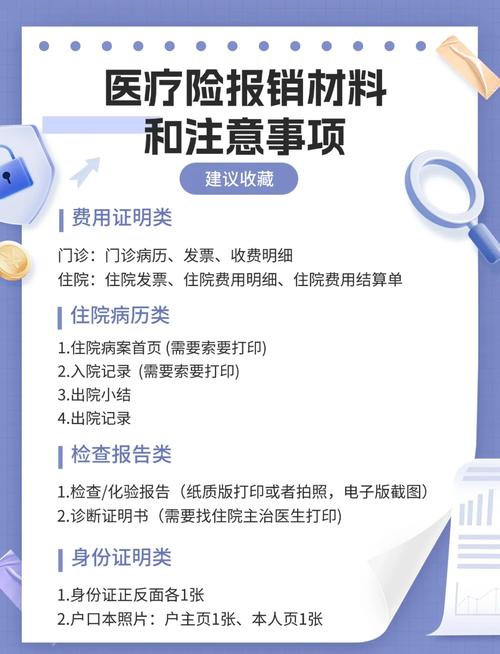
别嫌麻烦。我见过有人把发票皱成腌菜,医院的公章糊成一团,被退回来补了三次才过。
真的,别扔票。所有的医疗票据、检查报告,哪怕你觉得用不上,都先夹在文件袋里存好,等理赔彻底结案了再扔也不迟。
第三步:提交之后就干等?没那么简单
材料提交上去之后,不是万事大吉了。
要是材料不全,保险公司会主动发通知让你补,这个时候别拖着,能当天交的就当天交,拖得越久,理赔到账的时间就越晚。
要是收到拒赔通知,先别炸。仔仔细细看清楚通知书上写的拒赔理由,是材料不全,还是不符合合同里的免责条款,还是事故原因没法核实?
很多人觉得”闹得越大赔得越快”,真不是。你能拿出对应的证据证明符合合同约定,自然会按规则走流程;要是不符合约定,再闹也没用。对结果有异议的话,完全可以要求保险公司出具对应的合同依据,协商不成的,也可以走银保监会的调解渠道,或者走司法途径,这些都是你的合法权利。
几个最容易踩的认知坑
1. 必须交纸质材料?现在大部分保险公司都支持线上提交电子材料,只要照片清晰、信息完整,不用来回寄快递,省很多事。
2. 理赔要找熟人?真不用。所有的理赔审核都是按合同规则走的,熟人能帮你加快点材料审核的速度,但不符合条款的,谁也没法给你开后门。
3. 小伤小病没必要报?要是你的医疗险有小额医疗责任,留好票据报就行,不会对你后续的保障有啥影响,具体规则看合同。
合规提醒:
本文仅为通用理赔流程的科普梳理,不同保险产品、不同保险公司的理赔要求、时效、审核标准均存在差异,所有涉及理赔的具体规则,均以你所持有的保险合同条款、保险公司官方公布的理赔指引为准。
本文不构成任何理赔承诺、投保建议或核保结论,涉及具体理赔案件的疑问,请直接联系保险公司官方客服咨询。
作者|dananjin
排版|dananjin
审核|小准