上个月发小半夜给我打电话,声音都哑了。说临时凑开店的装修款,差十万,银行批贷要等一周,网贷利息高得吓人,找了一圈朋友没借到,愁得烟都抽了两包。
他突然想起前几年听我念叨,买的那张增额终身寿放在抽屉里好几年了,问我能不能变出钱来?我说,你试试保单贷款啊。
什么人才能用保单贷款?不是所有保单都管用
很多人第一反应是,只有买理财型保险才能贷吧?
不全对。只要你的保单有现金价值,符合保险公司的要求,就能申请。
那种一年一交的医疗险、意外险,别想。交一年保一年,压根没现金价值,不可能给你贷。
我们常见的终身寿险、重疾险,交个两三年,都有现金价值,基本都能申请。
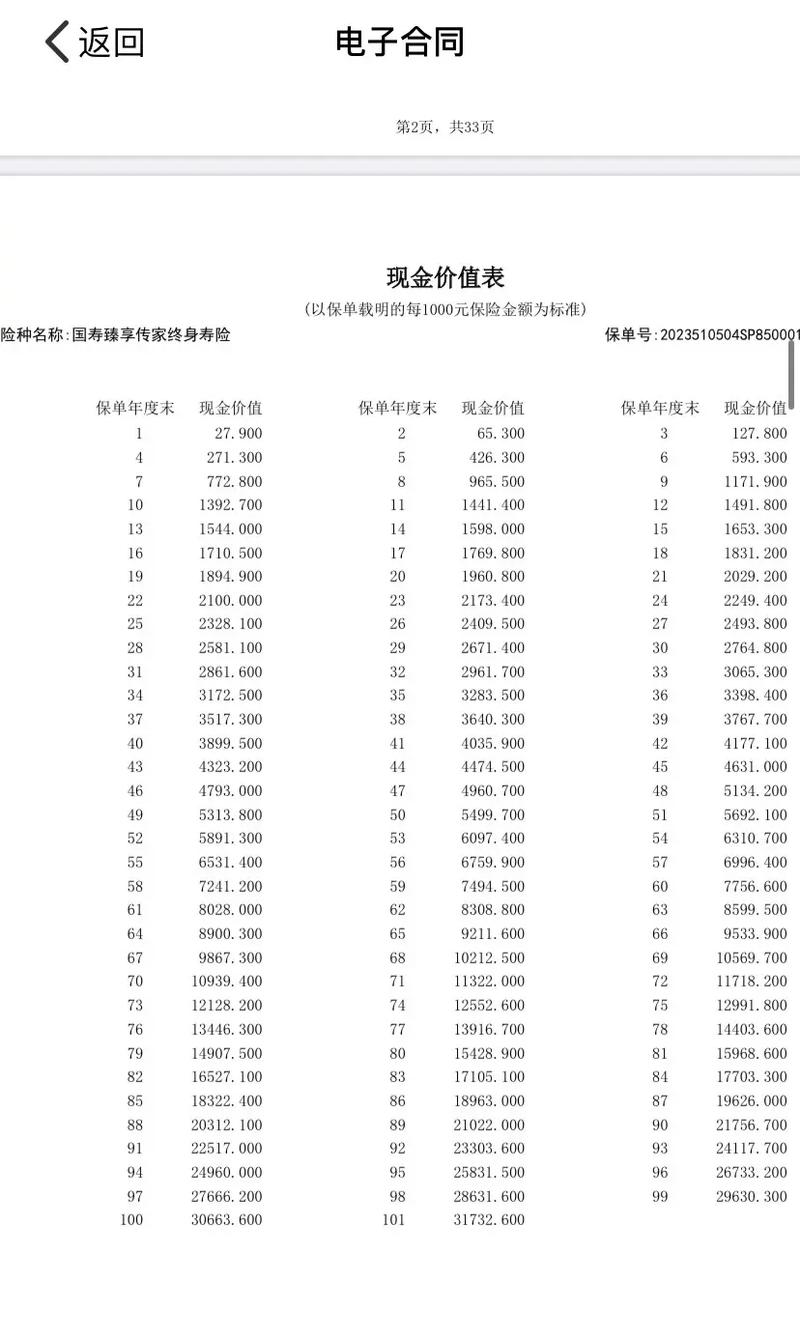
能贷出来多少钱?不是你交了多少保费就贷多少,一般是当前现金价值的70%到80%,不同公司规则不一样,具体都写在你的保险合同里。
打个比方,你现在保单现金价值是15万,最多就能贷12万,不会多给。
保单贷款到底方便在哪?别瞎吹也别黑
说实话,我用过一次之后,就记住这个功能了。最大的好处真的是快。
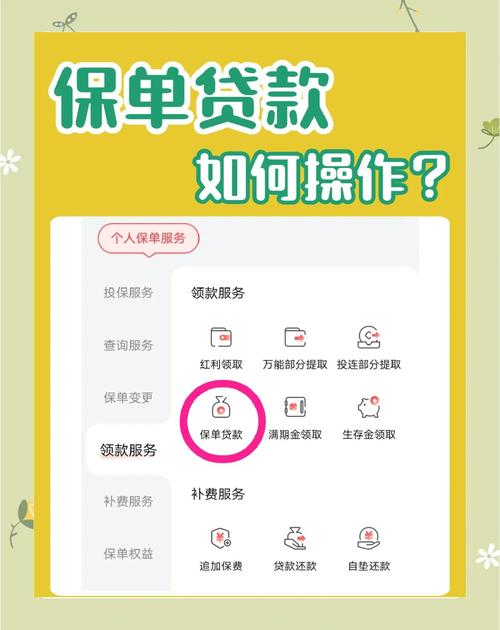
现在很多保险公司,不用跑线下网点,手机上点开官方APP,找到对应保单,点申请贷款,填个卡号,快的当天就能到账。不用你拿房子抵押,也不用跟业务员反复拉扯,门槛很低。
最重要的一点,你贷了钱出来,你的保单保障依然有效。该给你的保障一点不少,该赔还是会赔,只是真的理赔的时候,会先扣掉你欠的贷款本金和利息,剩下的给你。
这比直接退保拿现金价值强太多了。退保了保障就没了,想要再买,年龄大了保费更贵,还可能因为身体状况买不了,亏大了。
不过话说回来,肯定不是免费借钱啊。利息是要付的,目前市面上常见的年利率大概在4%到6%之间,比大部分消费贷低,比首套房贷可能稍高一点,具体还是看合同,每家公司不一样。
我那个发小最后贷了九万六,当天到账补上了缺口,三个月之后周转开就全额还上了,算下来利息才一千出头。他说,比欠朋友人情,或者借高息网贷划算太多了。
这些坑别踩,很多人稀里糊涂吃亏
第一个坑,忘了还贷款,最后保单没了都不知道。
很多人觉得,反正我拿保单押的,不还也没事。不对哦,如果你的贷款本金加利息,总额已经超过了保单的现金价值,保险公司就会终止你的保单,原来的保障直接没了。还有部分公司,逾期会影响个人征信,别给自己留污点。
第二个坑,信了“免费贷款”“不用还”的鬼话。
我见过不少销售瞎忽悠,说买了保险就能免费贷款,不用付利息,都是扯淡。哪有平白无故借你钱不收钱的,所有规则所有成本都写在合同里,自己翻一遍,比听谁吹都靠谱。
第三个坑,为了贷款去买保险,本末倒置。
经常有人说,我就想买个能贷款的保险,急用钱方便。醒醒,保单贷款本来就是附加功能,是给已经买了保险的人多一个选择,你要是本来就不需要这份保险,为了这个功能去交几万几十万保费,怎么算都不划算。真急用钱,找银行找正规金融机构,比买个保险等贷款靠谱多了。
还有人问,我能不能一直不还?其实只要你欠的本息没超过现金价值,保单就不会失效,你可以一直欠着,但利息会滚入本金,利滚利涨得很快,真没必要,周转开了就赶紧还,没坏处。
说白了,保单贷款就是给我们普通人多留了一条后路,放在那里不用没关系,真急用钱的时候,能拿出来帮你顶一阵,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微