保的根本不是同一件事
一句话说透:重疾险赔给自己,寿险赔给家人。 你得了重病,三五年没法上班,收入断了,还要花大把钱吃药康复。这时候重疾险赔的钱,就是用来给你续命的——还房贷、交孩子学费、买营养品,想怎么花就怎么花。 寿险呢? 它解决的是你走了(或者全残丧失劳动能力)之后,一家人的生计问题。你欠的房贷,要养的老人孩子,都靠这笔钱撑着。 说白了,一个保你活着的时候的生活质量,一个保你走了之后家人的生活质量。完全两码事。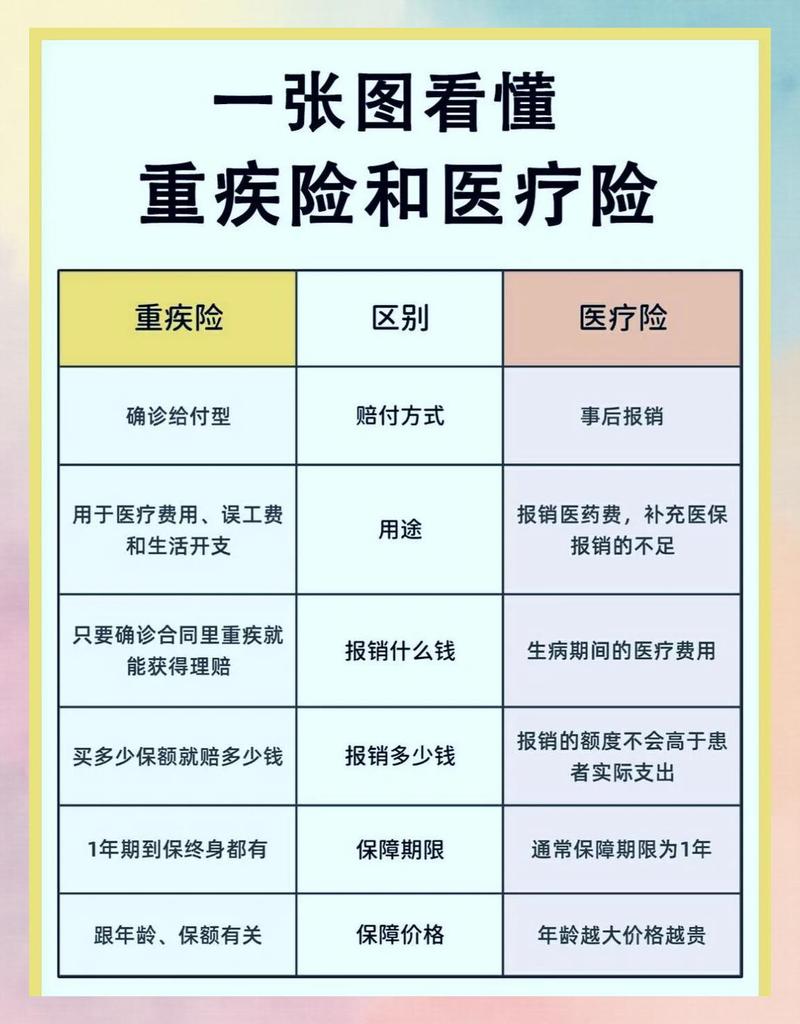
触发赔付的条件天差地别
很多人搞混,就是没搞懂什么时候能拿到钱。 重疾险,要你得了合同里约定的疾病,并且达到约定的状态或者做了约定的手术,才会赔。不是随便得个感冒住院都给你钱。 拿到钱之后,合同会不会终止?不一定,看你买的产品,有的赔了一次还能接着保,有的直接结束。哪怕你病好了活个几十年,也没人管你要回去,钱就是你的。 寿险呢?大部分只赔身故或者全残。不管你是得病还是意外,只要符合要求,就赔给你指定的受益人。 举个小例子: 王先生30岁,买了50万重疾,100万寿险。后来查出来肺癌,符合重疾理赔标准,保险公司直接给了50万,王先生拿着钱治病,房贷也没断供,这钱就是重疾险起作用。这时候寿险一分钱都不会出,因为人还在。 反过来,如果王先生出事走了,那100万寿险直接赔给家人,重疾险如果带身故责任的话,也会再赔对应保额,具体还是要看合同条款。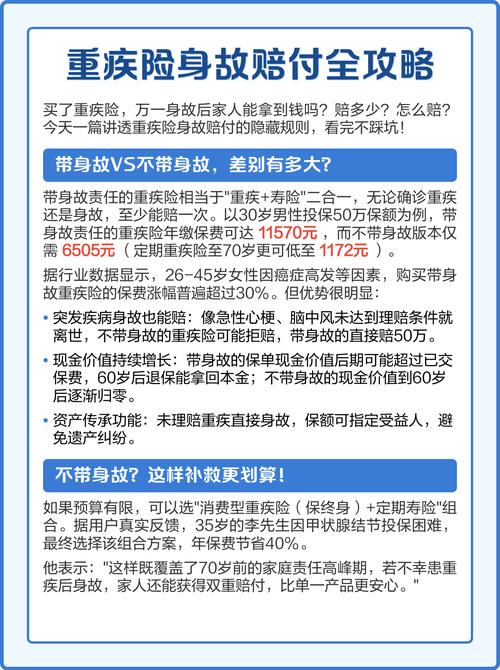
不同阶段优先级完全不一样
几个常见误区掰扯清楚
第一个误区:我买的重疾险带身故责任,是不是就不用买寿险了? 不一定。大部分带身故责任的重疾险,保额也就二三十万,够治病,不够还大额房贷吧?而且同样保额,单独买定期寿险,比捆绑在重疾里的身故责任便宜很多,为什么要花那个冤枉钱? 第二个误区:寿险就是给死人买的,我不买。 说白了,这是给活人留的保障。你走了,留下一屁股债和一家子要养的人,那才是真的难。寿险就是换一种方式,替你撑着这个家。 第三个误区:我有社保,单位给买了团体保险,不用再买这俩。 社保是报销型的,花多少报多少,不会给你一次性赔一笔钱当生活费。单位的团体保险保额一般都不高,未必能覆盖你的家庭需求。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准作者|dananjin
排版|dananjin
审核|小准