见过太多人,本来只是买份重疾保障,结果跳出「延期承保」四个字,瞬间心凉半截。
哪些情况会触发延期承保?
说实话,保险公司核保,本质就是算风险。
你的身体状况越清晰,风险越明确,越容易出结论。
如果有一些异常,现在没法判断未来风险大小,就会给延期。
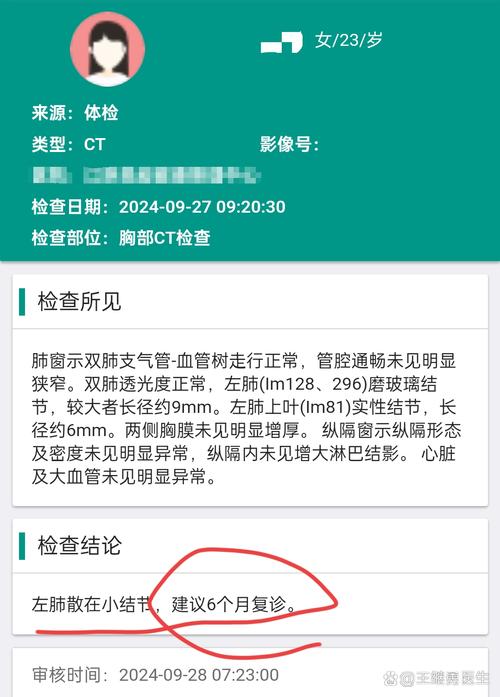
比如刚查出来肺结节,还没做进一步的检查,也没有满半年的复查记录。
比如体检血糖超出正常值一点点,你自己没当回事,也没去医院确诊过。
比如最近刚做了小手术,还在恢复期,术后恢复情况还不确定。
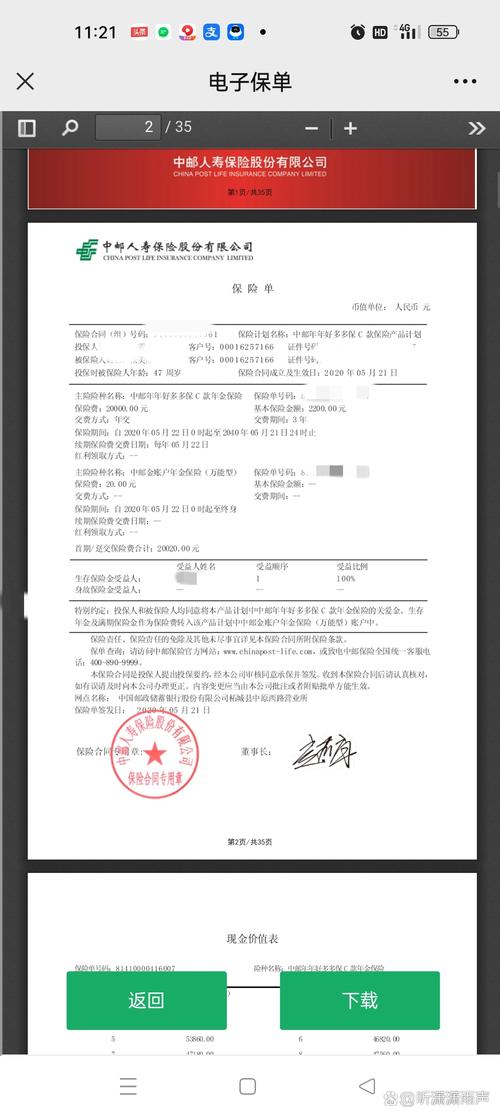
甚至还有一些情况,你只是刚好在投保前一两周做了体检,新出的异常报告没有足够的观察期,保险公司也会给延期。
不是你身体差到不能买保险,只是现在信息不够,保险公司不敢直接承保。
很多人会把延期和拒保画等号,这真的错得离谱。
延期承保到底是什么意思?
延期承保,就是保险公司现在不承保,给你一段观察期,之后再重新核保。
本质是「缓一缓」,不是「不行了」。
我之前碰到一个粉丝,三十岁,体检出5mm的磨玻璃肺结节,第一次投保直接被延期一年。
他当时吓得来找我,说是不是以后都买不了保险了。
我让他该复查复查,一年后再投,结果第二年复查结节大小没变化,也没有其他异常,顺利标体承保了。
对吧?就是这么回事。
不过话说回来,也有延期之后,还是不能按标准承保的情况。比如复查发现结节长大了,性质变了,那保险公司可能会加费、除外,甚至拒保,但至少你有机会再试一次啊。
很多人拿到延期就破罐破摔,干脆不买了,真的挺可惜的。
那碰上延期,具体该怎么做?
拿到延期结论,你可以这么做
先看清楚,延期的原因是什么,要求你观察多久。
绝大多数延期,都会写清楚,比如「因甲状腺结节3级延期半年,半年后提供最新复查报告再投保」,照着做就对了。
别嫌麻烦,这半年该改的坏习惯改一改,该复查的项目按时查,拿到新报告,很多都能顺利承保。
其次,别抱着「换一家蒙混过关」的心态隐瞒告知。
你已经查出来的异常,都在医院有记录,现在保险公司核保都会查,瞒不过去。真要是隐瞒成功,后续理赔也容易出问题,得不偿失。
当然,如果你的异常本身很轻微,比如只是血压略高一点,没到高血压诊断,这家给延期,也可以试试其他保险公司的核保。
不同公司的核保尺度不一样,有的对轻微异常接受度更高,说不定直接就过了。
最后想说,不管是延期还是加费还是除外,都比完全买不了要强。
现在人体检谁没几个小异常呢?保险公司只是求稳,要再看看而已。
你该做的,就是按照要求调整、复查,给自己再争取一次机会就好。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准