买完人寿保险才想起:如实告知漏说了怎么办?
2026-09-24 23:38:46
前几天接了个读者的私信,说三年前买了重疾加寿险,当时体检查出肺小结节,代理人说结节小不用填,现在随访发现结节变大要开刀,越想越怕,问我会不会拒赔。
这不就是典型的如实告知踩坑了吗。
别信“两年不可抗辩就能扛过去”的鬼话
很多人都听过这个说法,只要熬过两年,保险公司必须赔,不管你有没有隐瞒。
扯淡。
两年不可抗辩是约束保险公司不能随便解除合同,前提是你本身没有恶意隐瞒。如果明明知道自己有病,故意不告知,哪怕过了五年,保险公司查到了,照样可以拒赔解除合同。
我那个读者的情况,就是被代理人坑了。说白了,业绩是代理人的,锅是投保人背的。出事了代理人早就离职找不到人了,你找谁哭去。
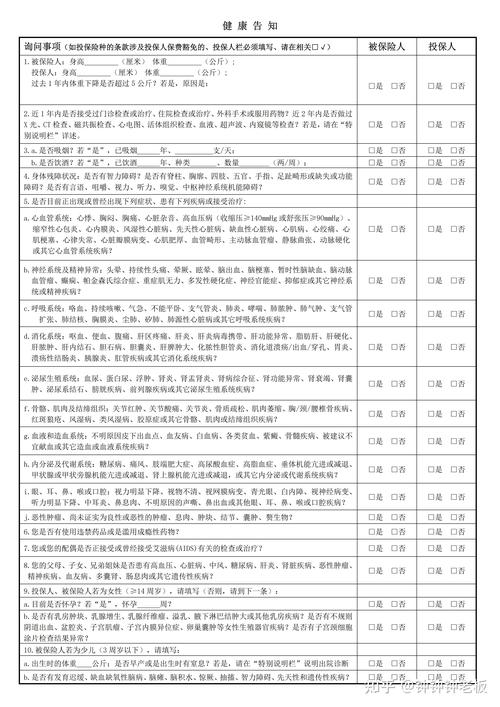 人寿保险投保健康告知问卷实拍页
不过话说回来,很多人也不是故意隐瞒,真的是搞不懂如实告知到底要怎么填。要么就是什么都往上面写,吓得保险公司平白无故加费,要么就是什么都不写,留下个大隐患。
如实告知不是让你裸奔,只需要答问到的内容
很多人拿到健康告知页,头都大了,我小时候出过水痘要不要说?我五年前摔过胳膊要不要说?其实根本不用慌。
我国保险法明确,如实告知采用询问告知原则,没问你的,不需要主动说。
什么意思?就是问卷上列了什么问题,你对应答就行。没写的问题,哪怕你有别的小毛病,也不用主动提。
举个例子,问卷问“最近两年有没有住院手术?”你十年前割过阑尾,完全治好没复发,没人问你,不用说。问卷明明白白问“有没有甲状腺结节、乳腺结节?”那你体检报告确实写了,就得如实填。
不要抱侥幸心理,也没必要过度告知。说实话,我见过有人把十几年前的青春期痘痘都写上,纯纯自己给自己找麻烦。
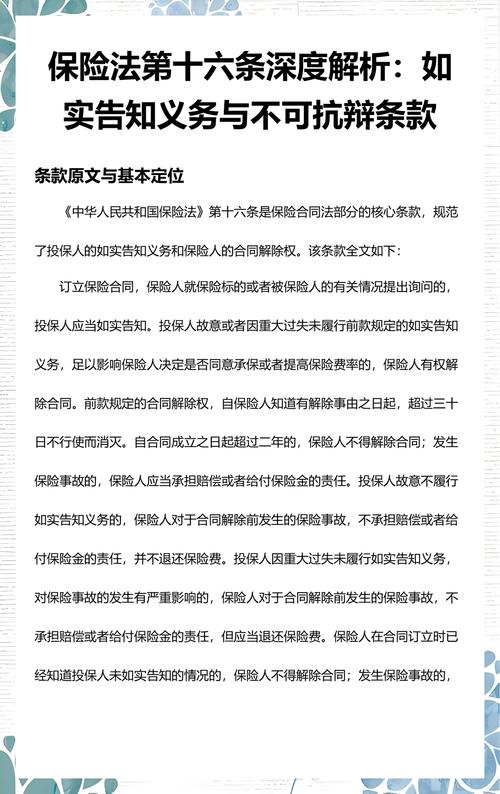 保险法如实告知条款原文截图
很多人会问,那我忘了自己有没有这个病,填错了算隐瞒吗?只要你不是故意的,当时确实记不清了,后续也能拿出证据证明你不知情,一般不会算你隐瞒。怕就怕明知道有,故意不填,那真的怪不得别人。
真漏说了,别慌,分情况处理
 真漏说了,别慌,分情况处理
刚买完保险,回头翻旧体检报告才发现,哦,漏说了一个小结节,怎么办?
第一时间找保险公司做补充告知。别拖着。
补充告知之后,保险公司会重新核保,大部分小问题,要么就是直接正常承保,要么就是除外责任,总比最后出险被拒赔好,对吧?
那如果已经买了三五年了,才想起来漏说了,怎么办?
要看漏的是什么事。如果就是个普通的小毛病,比如轻微脂肪肝,血压只是略高一点,当时问卷也没问到两年外的这类异常,其实不用太慌。
如果是比较大的问题,比如当时已经确诊了癌前病变,故意没说,那这事就比较复杂,得具体情况具体看,没人能给你打包票。
还有一种情况,就是你当时确实不知道自己有这个病,单位体检都没查出来,买完保险过了很久才发现,那根本不算隐瞒,不用自己吓自己。
其实买人寿保险,本身就是买个踏实,别在如实告知这一步偷懒,也别听旁人瞎忽悠,问什么答什么,不坑别人也不坑自己,就够了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买完人寿保险才想起:如实告知漏说了怎么办?
文章链接:https://www.xinminbao.com/r/749.html