体检查出结节买保险,两年不可抗辩真能帮你赔吗?
2026-09-24 22:25:51
刷保险科普的时候,你肯定刷到过这句话。体检查出小结节、甲状腺回声不均,不敢投保?没事,先买了,熬过两年,两年不可抗辩一出,保险公司必须赔。真的是这样吗?
先搞懂,两年不可抗辩到底管啥
这个条款写在《保险法》里,初衷根本不是给带病投保开后门。是早年有些保险公司,卖保险的时候收钱收得爽,等真要理赔了,翻个十年八年的旧账,说你当时没告知某个小毛病,直接解除合同拒赔,消费者说理没处说。
所以才加了这个规则:自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。
 中华人民共和国保险法两年不可抗辩条款原文
说白了,这个规则是用来限制保险公司的,不是给投保人钻空子的。很多人把顺序搞反了。
大家踩得最多的几个误区
第一个误区:熬过两年,不管啥情况都赔。
我接触过一个真实咨询,投保人投保前半年就确诊了乳腺癌,故意没说,买了重疾险,熬了两年多,去申请理赔,说两年不可抗辩到了,保险公司必须赔。
可能吗?故意隐瞒已经确诊的重大疾病,本身就违反了诚信原则,哪怕过了两年,法院也不会支持这种诉求。实话实说,这种情况就是骗保,赔不到是正常的。
第二个误区:只要过了两年,未告知也肯定没事。
很多人不知道,未告知也分故意和过失。如果是你忘了说十几年前一次急性肠胃炎住院,这种过失性未告知,两年后保险公司确实不能随便解除合同。但如果是你投保前刚查出来肺结节,明知要告知故意不说,后来结节发展成肺癌,这种和未告知直接相关的理赔,保险公司还是会拒,告到法院也大概率不站你这边。
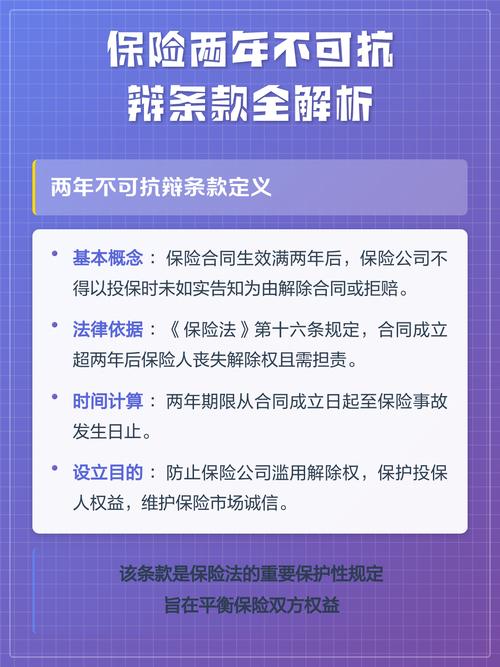 两年不可抗辩常见理赔纠纷案例整理
第三个误区:两年不可抗辩能解决所有告知问题。
说实话,网上一堆自媒体吹这个,把它吹成带病投保的“保护伞”,纯纯误人子弟。坏得很。
普通人该怎么用这个条款保护自己
 普通人该怎么用这个条款保护自己
首先,把顺序摆正。如实告知永远是第一位的,别想着靠熬两年赌一把。你体检查出小问题,该告知就告知,大不了保险公司给你除外承保,或者加费,总比交了几十年保费最后一分钱不赔强吧?
不过话说回来,也不用过度紧张。如果你真的只是漏说了一些无关紧要的小问题,比如十几年前上学时候摔了住了一周院,后来完全没事了,自己都忘了,真没必要慌。
这个条款本来就是给这种无心之失兜底的。真到理赔的时候,保险公司要是拿好几年前的小事说你没告知要拒赔,你就可以拿这个条款出来维护自己的权益。
很多人不知道,这个条款对长期保险的保护作用真的很大。比如你买了一份终身寿险,交了二三十年保费,快退休的时候出事了,保险公司突然翻出来说你刚投保时候没说你二十多岁得过肺炎,要解除合同,换你你气不气?
有了两年不可抗辩,就不会有这种欺负人的事。对吧?
别听那帮人教你钻空子,什么“有病也尽管买,熬过两年就赢了”,这种话听听就算了,真信了,最后坑的是你自己和你的家人。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节买保险,两年不可抗辩真能帮你赔吗?
文章链接:https://www.xinminbao.com/r/746.html