投保健康险必懂的两年不可抗辩:别被网上的谣言带偏
2026-09-21 04:56:19
刷短视频的时候,你肯定刷到过这种内容:『投保不用如实告知,熬过两年就稳了,两年不可抗辩规定必须赔』。
点赞还挺高,好多人信。
真的是这样吗?
先搞懂:两年不可抗辩到底保护谁
它本来就是写进《保险法》的规则。原文对它的定义很清晰:投保人故意或者因重大过失未履行如实告知义务,足以影响保险人决定是否同意承保或者提高保险费率的,保险人有权解除合同。但是,自合同成立之日起超过二年的,保险人不得解除合同;发生保险事故的,保险人应当承担赔偿或者给付保险金的责任。
 保险法两年不可抗辩条款原文截图
看懂了吗?这条规则的初衷,是约束保险公司的。防止保险公司明明知道投保人有异常,签了合同收了保费,真出事了才翻旧账,说你没告知,直接一脚踢开。
对普通人来说,这是实打实的保护。
可就是有歪嘴和尚把经念歪了。硬生生说成了“骗保全能保护伞”。
这就离谱。
网上最火的两个说法,全错
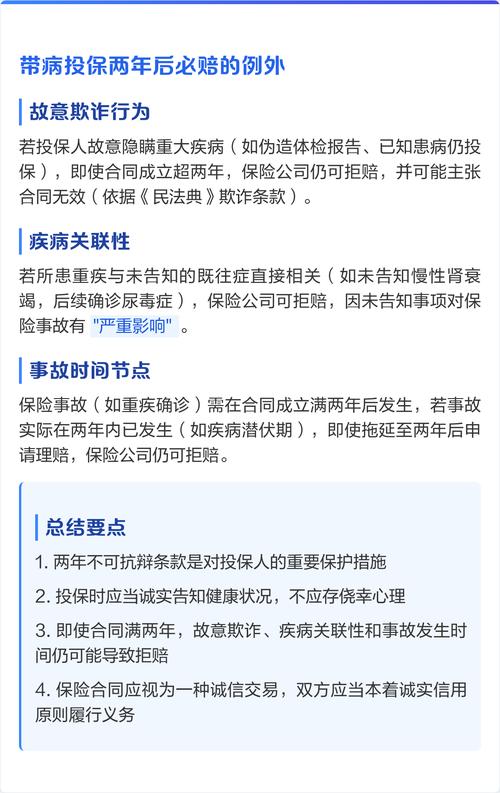
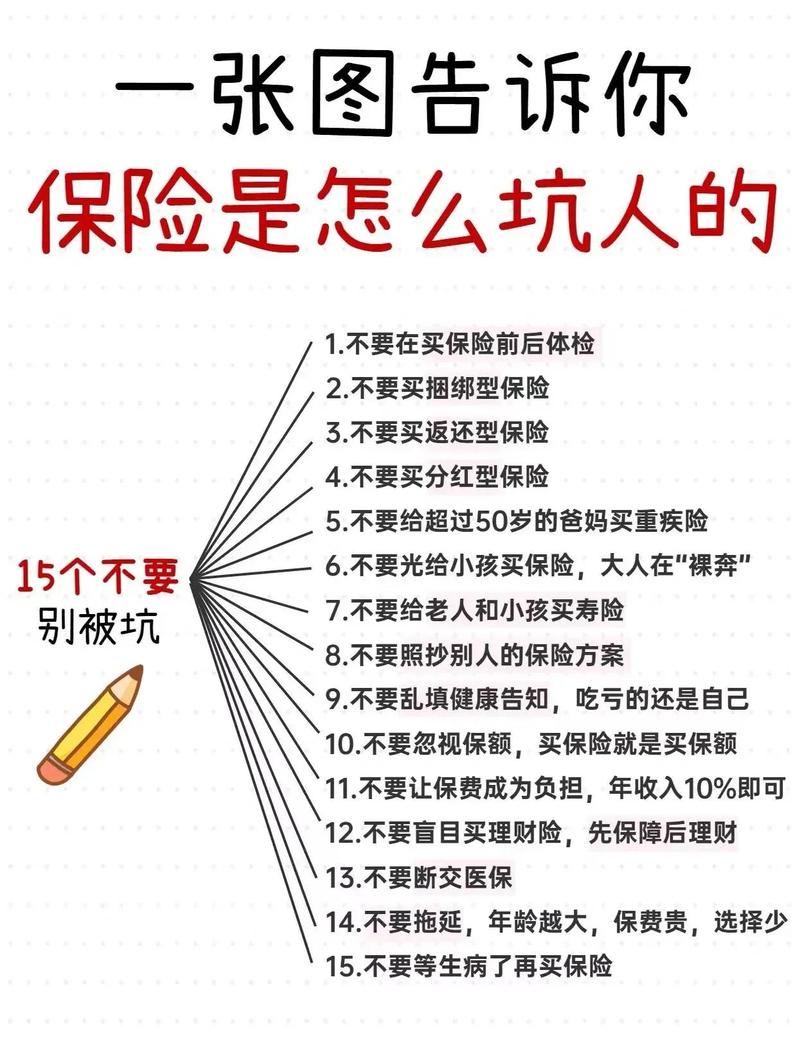
第一个错到离谱的说法:「不管啥情况,过了两年就必须赔」。
错在哪里?首先,两年不可抗辩只限制保险公司解除合同,不代表只要过了两年就一定赔。你得符合理赔条件啊。你买的是重疾险,保的是合同约定的重大疾病,你出去旅游摔断了腿,总不能拿着重疾险找保险公司赔吧?哪怕过了十年也不行啊。
再往深说,如果你是故意隐瞒已经确诊的重病,就是为了骗保,哪怕过了两年,打官司法院也不会站你这边。之前有个现成的例子,投保前已经查出了肺癌,故意不说,两年后复发申请理赔,最后保险公司拒赔,法院也支持了保险公司的决定。
第二个坑人的说法:「反正有两年不可抗辩,不如干脆不告知」。
这纯纯是把人往坑里带。你为了瞒一个小异常,天天担惊受怕两年,图啥?真要是出事了,扯来扯去耗时间耗精力,最后就算拿到钱,也折腾掉半条命,犯不上吗?
 人寿保险两年不可抗辩常见误区对照表
不过话说回来,也不用过度紧张。好多人问,我当年投保的时候,忘了说十几年前的一次小体检异常,会不会出事?
只要你不是故意隐瞒,真记不清了,这条规则本来就是给你兜底的。不用天天睡不着觉。
还有个很多人不知道的细节:如果保单失效之后你又办了复效,两年的时限是从复效之日重新起算的,不是从第一次投保那天算。这点真的好多人踩坑。
普通人该怎么用这条规则?记住三句话
 普通人该怎么用这条规则?记住三句话
第一句:如实告知永远是第一位。
问你啥你说啥,别抱着侥幸心理故意瞒。该说的不说,本质就是给自己埋雷,哪天炸了,受损失的还是你自己。
第二句:没问的,不用你主动往上凑。
比如说,十几年前你小时候得过肺炎,早就治好了,投保的时候健康告知没问那么久之前的病史,不用说。不用给自己加戏,平添不必要的麻烦。
第三句:真出了纠纷,别慌。
你的合法权益,有保险法给你托底。不管是和保险公司协商还是走其他途径,只要你确实没做错,不用怕。
其实说白了,两年不可抗辩从诞生那天起,就是给诚实投保人兜底的保护伞,不是给故意骗保开的绿灯。别搞反了位置。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
投保健康险必懂的两年不可抗辩:别被网上的谣言带偏
文章链接:https://www.xinminbao.com/r/530.html