先掰扯明白:到底啥是趸交啥是期交
其实概念特别简单,没那么多玄乎的术语。
趸交,就是一次性把所有保费交完。一次付清,后续不用再掏一分钱。就像买手机直接付全款,不用分期,没后续账单。
期交,就是把总保费分成很多次交,一年交一次,常见的有分5年、10年、20年、30年交。就像你分期买家电,每个(哦不对,每年)付一笔,分摊压力。
核心区别就是交完钱的时间不一样,一个一次搞定,一个慢慢交。
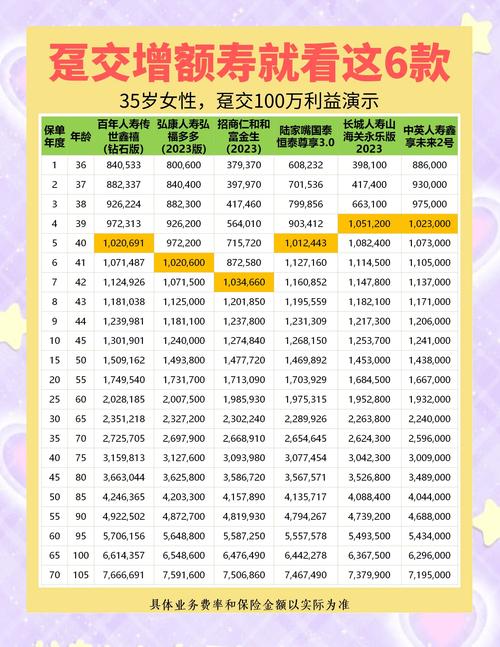
适配不同需求,从来没有绝对的优劣
很多人一上来就问,哪个好?哪有这么问的,穿鞋合不合脚只有自己知道啊。
先说说,哪些情况更适合选趸交。
第一,你手里有一笔长期闲置的资金,近三五年甚至十年都用不到,放着也是放着,就想做长期的规划,比如给孩子留钱、自己养老提前安排,那趸交没问题,一次性搞定,省得后续记缴费日期,也不会出现忘交导致保单失效的麻烦。我见过好多人买了保险之后换手机号换住址,第二年就忘了交,最后复效还要重新核保,折腾半天。
第二,年纪偏大想买寿险,比如已经五十多了,能选的最长交费期也就10年,算下来总保费和趸交差不了多少,手里有闲钱的话,直接交完更省心。
那什么时候选期交更合适?大部分普通家庭,其实都更适配期交。
第一,积蓄不多,但是收入稳定,拿不出一大笔钱一次性交保费,分期交每年只需要掏几千几万,压力小很多,不会影响日常的生活开支。毕竟买保险是为了兜底,不是为了把自己的现金流耗干。
第二,期交可以享受趸交没有的保费豁免权益。这个很重要,如果是带投保人豁免的保单,交费期内投保人发生符合合同约定的情况,后面剩下的所有保费都不用交了,保障依然有效。相当于花少钱拿全保障,这个福利趸交是拿不到的。
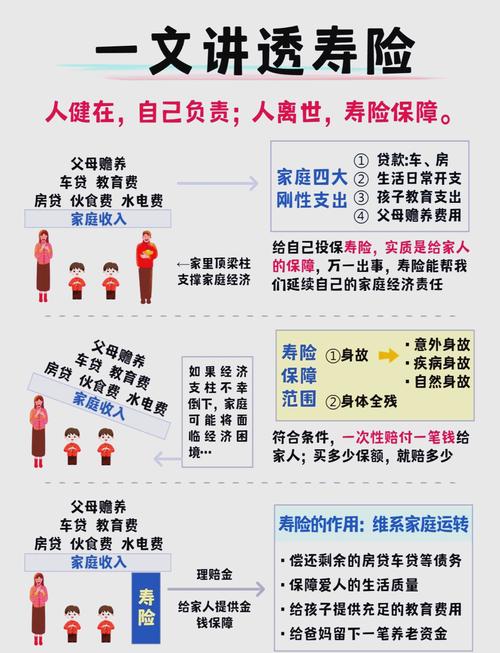
这些常见误区,别稀里糊涂踩进去
第一个误区:趸交收益一定比期交高,所以选趸交准没错。
算收益不能只看总帐,要看你的机会成本啊。你把几十万一次性砸进去,要是中途急用钱,退保只能拿现金价值,早年退保损失不小。哪怕放十年总收益高一点,流动性没了,对你来说有啥用?
第二个误区:期交总保费比趸交高,所以期交亏了。
这话真不对,你买的是人寿保险,第一年交完保费,保险公司就已经给你承担全额的保障额度了,剩下几十年的保障成本是保险公司先帮你垫着的,总保费多一点不是很正常吗?你分期买房总价比全款高,没人说你亏了啊,一个道理。
还有人说,谁谁坑,趸交坑或者期交坑,纯粹胡说八道。
不过话说回来,确实有部分业务员,为了尽快拿到佣金,一个劲劝所有人趸交,你得自己拎清楚。比如你三十岁,攒了二十万准备明年买房付首付,业务员劝你趸交买二十万寿险,说划算,你真交了,买房钱没了,这不是给自己添乱吗?反过来,你有一笔五十万放着十五年不用,非要分三十年交,每年存一万多进去,折腾不说,收益也摊薄了,完全没必要。
之前遇到两个案例,挺典型的。一个四十岁的老板,做生意赚了一笔,八十多万闲钱,五年内肯定用不到,就是想给儿子留个确定的钱,最后选了趸交,挺合适。另一个二十八岁的姑娘,刚结婚买保障型寿险,年收入十五万,选了三十年交,每年三千多,还附了投保人豁免,压力小,保障全,也很合适。
说白了,选来选去,就看三件事:你的钱短期用不用?你能不能接受每年固定掏一笔保费?你需不需要保费豁免这个权益。对着捋一遍,答案就出来了,没必要听别人瞎忽悠。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐