30+上有老下有小才懂:终身寿险适合谁
2026-10-11 14:16:23
上周帮发小整理家里的保单,翻出来两份刚买的终身寿险。她34岁,刚生二胎,房贷还有两百多万没还,指着我问,你说我买这个,买对了吗?
身上扛着一家人生活的顶梁柱
说实话,很多人对终身寿险的第一印象就是:贵,交几十年,死了才赔钱。那为啥还有那么多人抢着买?
我见过一个开建材店的老板,38岁,上要养两个退休身体不好的老人,下要供两个娃读私立,身上还压着三百万的经营贷。他找我做保单整理的时候说,我每天开车上高速都在想,万一我出点什么事,这一大家子怎么办?债谁还?孩子学费谁出?
他买终身寿险,保额刚好覆盖掉负债,再加上两个孩子读到大学的学费。他说,我买的不是保险,是给老婆孩子留个兜底的后路。哪怕我不在了,他们不用卖房,不用借钱,日子还能照样过。
对吧?这就是顶梁柱买终身寿险的意义。你是家里的主要收入来源,你的肩膀上扛着一大家子的生活,那这份确定的保障,就是给所有人吃一颗定心丸。
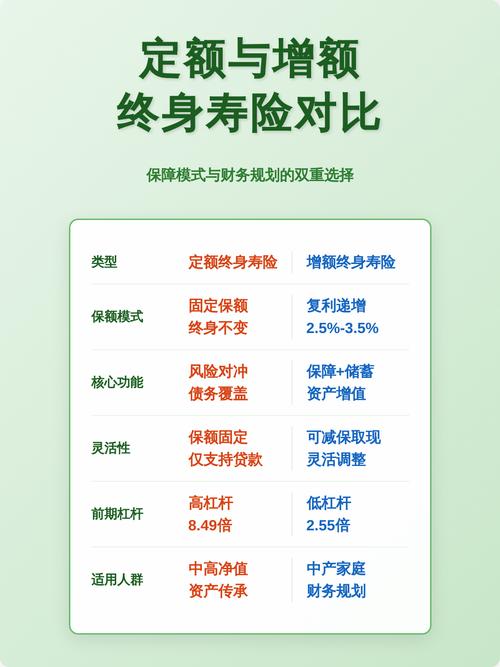 中年家庭责任与终身寿险保额匹配表
想把资产稳稳留给下一代的人
别以为只有普通家庭的顶梁柱才需要终身寿险。不少手里有一定资产的朋友,反而更看重它的作用。
之前接触过一个做外贸的老板,手里有四套房产,还有两家公司的股份。他最头疼的就是以后自己走了,这些资产给到孩子,会不会有纠纷,会不会因为自己生前的债务被执行。
终身寿险的身故受益金是明确写进合同的,理赔不需要走继承公证流程,在合规的前提下,也能做好一定的资产隔离。他说,我奋斗一辈子攒下的东西,就是想让孩子安安稳稳拿到,不想因为这点事闹得家里不开心。
哦对了,也有不少普通工薪家庭,就想给孩子留一笔确定的钱,不管自己未来怎么样,孩子上学、创业、成家的时候都能有一笔钱用,终身寿险也能实现这个安排。
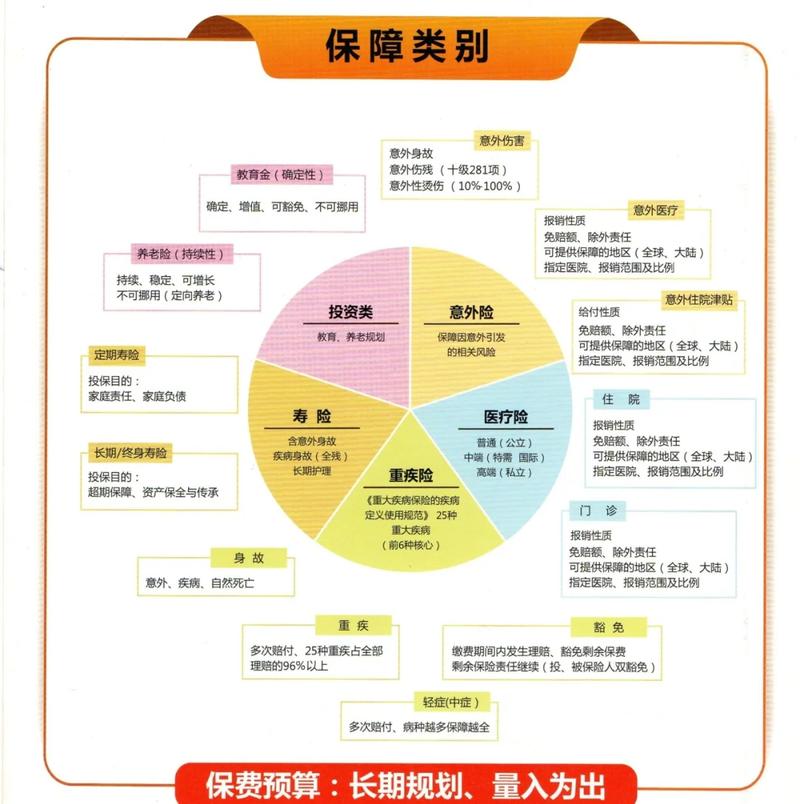 终身寿险资产传承流程示意图
这几类人,真的别乱买终身寿险
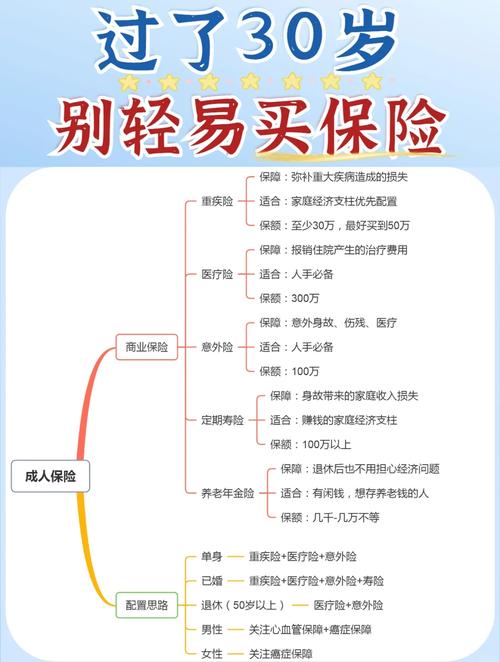 这几类人,真的别乱买终身寿险
我从来不鼓吹所有人都要买终身寿险,它就是个工具,不合适的人硬买,只会给自己添堵。
第一,手里连三个月的应急生活费都没攒出来,月月靠信用卡花呗周转的。别买。终身寿险每年要交的保费不算低,交个两三年交不起了退保,只能拿回很少的现金价值,亏的钱够你交好几个月房租了。之前就有个刚工作两年的小姑娘,被业务员忽悠着买了,一年后房租涨了交不起,退了亏了快四千,跟我吐槽了快半小时。
第二,就想买保险管生病、意外、住院报销的。别买。终身寿险的核心保障是身故,你要的医疗保障它给不了,买了也是白花钱,不如把钱花在医疗险和意外险上,更实用。
第三,想买来短期赚快钱的。别碰。增额终身寿这类的收益是长期复利滚出来的,持有不到十年八年根本看不出优势,你三五年就要取钱,大概率亏本金,满足不了你赚快钱的需求。
说实话,买保险之前先想清楚,你到底要解决什么问题。保费永远不要超过你每年家庭结余的15%,这是底线,别为了买保险降低现在的生活质量,那就是本末倒置了。
不过话说回来,终身寿险从来不是什么全民必备的网红产品,它只给有需要的人准备。你没对应的需求,没必要跟风买,浪费钱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30+上有老下有小才懂:终身寿险适合谁
文章链接:https://www.xinminbao.com/r/1628.html