下班摔断腿躺半年,被忽略的收入损失风险到底有多坑?
2026-10-11 11:54:01
去年跟阿凯吃火锅,他拄着拐进来的。三月份下班骑电动车躲狗,摔断了半月板,做手术躺了四个多月。
医保报了手术费和住院费,自己掏了不到八千。
你猜他说亏最多的是什么?
不是那八千,是四个多月没接到项目,亏了快八万。还有本来稳定长期合作的甲方,找了别的设计师,现在回去都没活接了。
什么才是真的收入损失风险?
很多人对风险的认知,都停留在「生病要花很多医药费」。
攒钱买保险,都盯着能不能报医药费,得了大病能不能赔一笔。
很少有人想过:如果你两三个月,甚至大半年干不了活,赚不到钱,你的日子还能不能过下去?
这就是大部分人都会忽略的收入损失风险。
你可能会说,我生病了医保可以报啊,还有重疾险赔啊。
没错,医药费有人帮你出,但你每个月要还的车贷房贷,要给孩子交的学费,要给父母的生活费,谁帮你出?
这些钱不会因为你生病受伤就消失,一分都不会少。
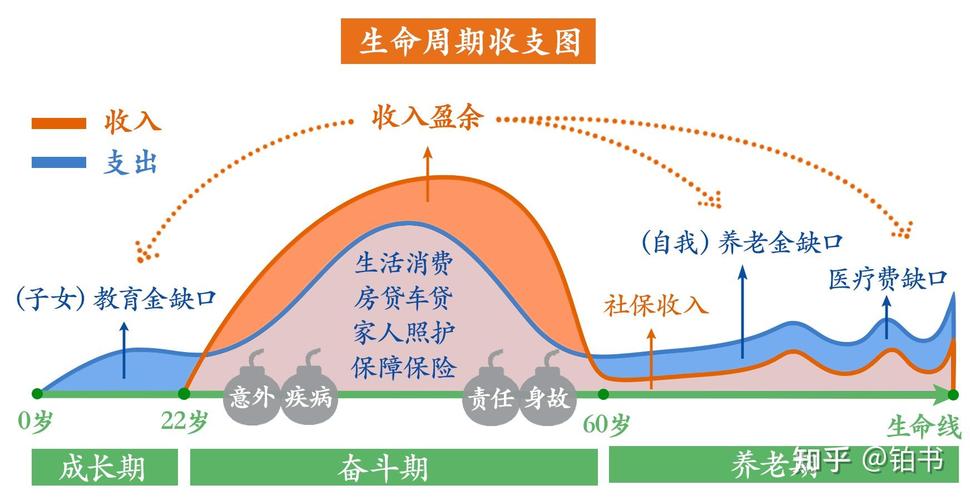 家庭月收入支出收入损失缺口示意图
阿凯之前跟我说,躺床上那几个月,每天醒过来先看余额,每天都在掉,掉得睡不着。手术费没花多少,最后积蓄花了小十万,全是用来补日常开销的窟窿。
哪几类人最该警惕这个风险?
首先,没有固定底薪的自由职业、个体户、接单制的从业者。
干一天,才有一天的钱。你躺一个月,收入直接归零,下半个月的饭钱都没着落,更别说半年了。
然后,就是收入占家庭总收入七成以上的家庭支柱。你的工资就是全家的现金流,断了,整个家的运转都停了。
哪怕你有底薪,病假只发基本工资,剩下的缺口照样要填。
我之前碰过一个做房产销售的哥们,业绩好的时候一个月五六万,底薪只有五千。去年得肺炎住了一个多月院,回来之前维护的客户全被分给同事了,从头开始,小半年没缓过来。
还有那种背着几十年房贷的,只要停薪三个月,很多人就得动攒了好多年的积蓄,动着动着就没了。
说实话,真到那一步,才知道手里没进账,只出不进的日子有多熬人。
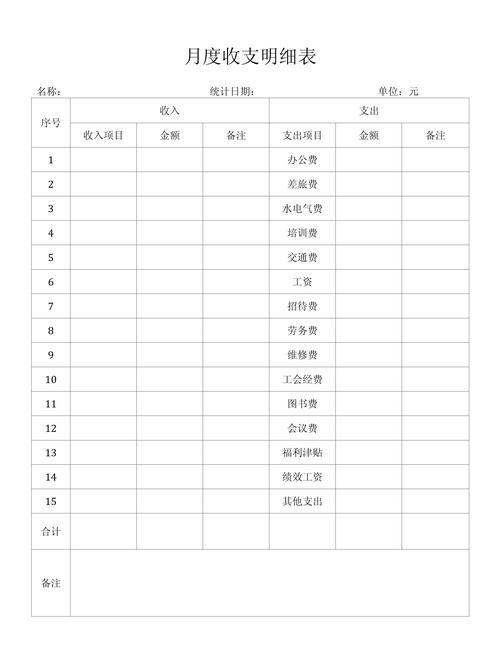 工薪家庭月度固定支出明细对照表
普通人可以怎么应对?
 普通人可以怎么应对?
第一步,先留够应急储备金,这个是底。
一般留够三到六个月的固定总支出就行,放活期或者随取的理财里,别都拿去买长期理财锁起来,真要用的时候拿不出来,急死人。
不过话说回来,要是受伤生病躺个一年半载,哪怕留了一年的储备金,耗完了怎么办?
这时候就可以考虑用保险来补这个缺口。人寿保险相关的保障,本质就是帮你在没办法工作的时候,替代你的收入,补上日常开销的缺口,不用你卖车卖房,不用伸手跟亲戚朋友借钱欠人情。
很多人会搞混,说我有重疾险不就够了?
不对。重疾险是得了合同约定的重疾才赔,要是你只是摔断腿、做个手术养半年,达不到重疾的标准,一分钱都不赔,这个缺口还是得你自己扛。
还有人说,我单位给交了医保,还有补充医疗,还有病假工资,还要担心这个?
你算算就知道,病假工资能发你全额工资的单位,真的不多,大多是发基本工资,一半都不到,缺口还是在那摆着。
当然了,也不是所有人都需要操心这个。如果你家里有现成的被动收入,比如几套房子收租,就算不干活也够覆盖所有支出,那确实不用太当回事。
但要是你跟大多数人一样,全靠每个月干活拿收入过日子,那这个风险,真的不能假装看不见。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班摔断腿躺半年,被忽略的收入损失风险到底有多坑?
文章链接:https://www.xinminbao.com/r/1623.html