前阵子陪朋友处理保险的事儿,她跟我说,前阵子脑热听业务员介绍,当场就刷了第一年的人寿险保费,当天晚上躺床上翻来覆去睡不着,越想越觉得不对——好像业务员说的和自己理解的不是一回事?
相信不少人都有过这种体验。交完钱拍大腿,后悔自己怎么没多想两天。别急,你还有一次反悔的机会。
什么是犹豫期?不是“缓冲期”三个字就能说清的
说白了,只要是长期人寿保险,监管要求必须给投保人设置犹豫期。就是你签完投保申请、交完钱,拿到正式纸质或者电子保险合同之后,给你一段专门的反悔时间。
这段时间里你说不买了,保险公司必须全额退你保费,最多收你不超过10块钱的文本工本费,就这么简单。
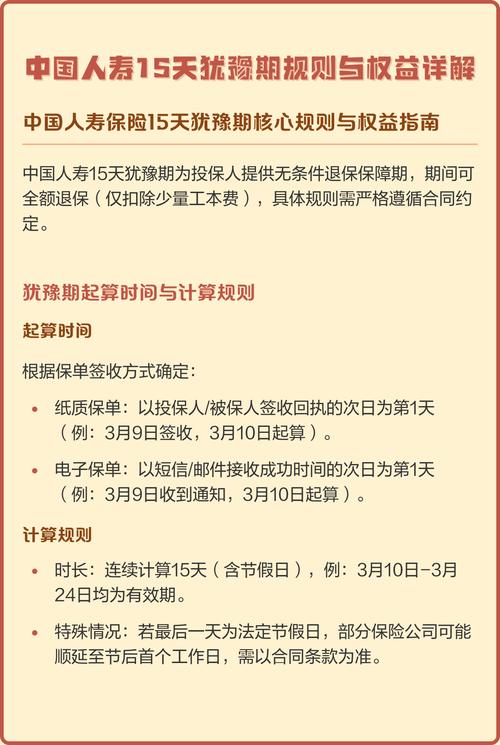
和后面正常退保不一样,正常退保退的是现金价值,前几年现金价值很低,退了会亏一大笔。犹豫期退保就是全额退,相当于给你免费上了一道保护锁。
几个很多人搞不清的误区,踩中就要亏钱
第一个误区,犹豫期从投保签字那天算。
错。大部分情况,犹豫期是从你签收合同回执那天开始算的。什么是回执?就是证明你已经拿到正式合同的签字单。
我碰到过有人,业务员早就帮他签了回执,半个月后才把合同寄给他,等他拿到合同想退,犹豫期已经过了,亏了大几千。
第二个误区,犹豫期退保影响以后买保险,还上征信。
瞎扯。犹豫期退保是法律赋予你的权利,保险公司的系统里只会留一条正常的退保记录,既不会进征信,下次再投保也不会有人因此卡你,完全没必要担心。
第三个误区,过了一两天才想起退,肯定不行了。
这个要看情况,如果你是在犹豫期最后一天提交的退保申请,哪怕保险公司处理那天已经过了犹豫期,也算你在有效期内申请的,照样全额退。只要你留好提交申请的记录就行。
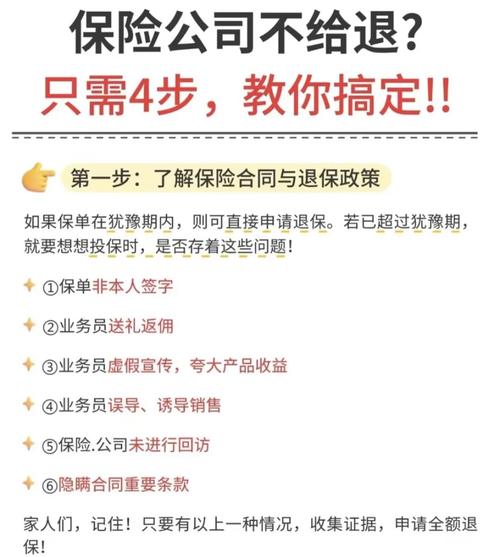
说实话,我见过最冤的,就是被业务员忽悠“退了多可惜,只能亏手续费”,硬生生交了好几年冤枉钱,有那钱干点啥不好。真要退,直接打保险公司官方电话,别只听卖你保险的人说。
犹豫期这十几天,别躺着浪费掉
哪怕你当时真的很想买这款产品,我也建议你拿到合同之后,抽一两个小时把该核对的核对完,别扔一边积灰。
首先,核对个人基本信息。投保人、被保人的姓名、身份证号对不对?受益人填的是不是你想指定的那个人?别等到理赔的时候才发现信息错了,折腾半天耽误事。
其次,核对核心保障内容。你买的是保到什么时候的?基本保额是多少?每年交多少钱,交多少年?和你当初定的一样吗?比如你本来要做100万保额,结果出单做成了50万,趁犹豫期改或者退,完全不用损失钱。
再翻一下免责条款,看看什么情况不赔,和业务员当初说的有没有出入,要是对不上,直接退,别犹豫。
不过话说回来,真的反悔了怎么办?别抹不开面子。别想着“都签单了退了业务员会不会不高兴”,你的钱,你说了算,没必要为了别人的业绩委屈自己,直接申请退保就行。
其实说白了,犹豫期就是监管给普通人加的一道保护闸,毕竟人寿保险一交就是几十年,几十万保费出去,哪能不让人好好想想清楚。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子