月薪8k攒钱党纠结过的万能型寿险,到底是什么?
2026-10-10 22:48:57
刷保险科普刷到半夜,问得最多的除了重疾险,就是它了。
不少人拿着产品截图过来,说“业务员说这个既能保身故,又能存钱拿收益,比存银行划算,你帮我看看能不能买?”
对吧,谁没心动过这种“一张保单管两样”的说法。
它到底是寿险,还是理财?
很多人刚接触的时候都搞混。
本质上,万能型寿险是带终身寿险保障的万能账户——核心还是寿险,附赠了一个可以理财的账户,不是纯理财,也不是纯保障。
和我们常见的固定交费、固定保额的传统寿险比,它最大的特点就是灵活。
交费不想交了?停个一两年,只要账户里的钱够扣每个月的保障成本,合同不会失效。
想调保额?年轻时加保提额度,老了降保额减成本,都可以按规则调。
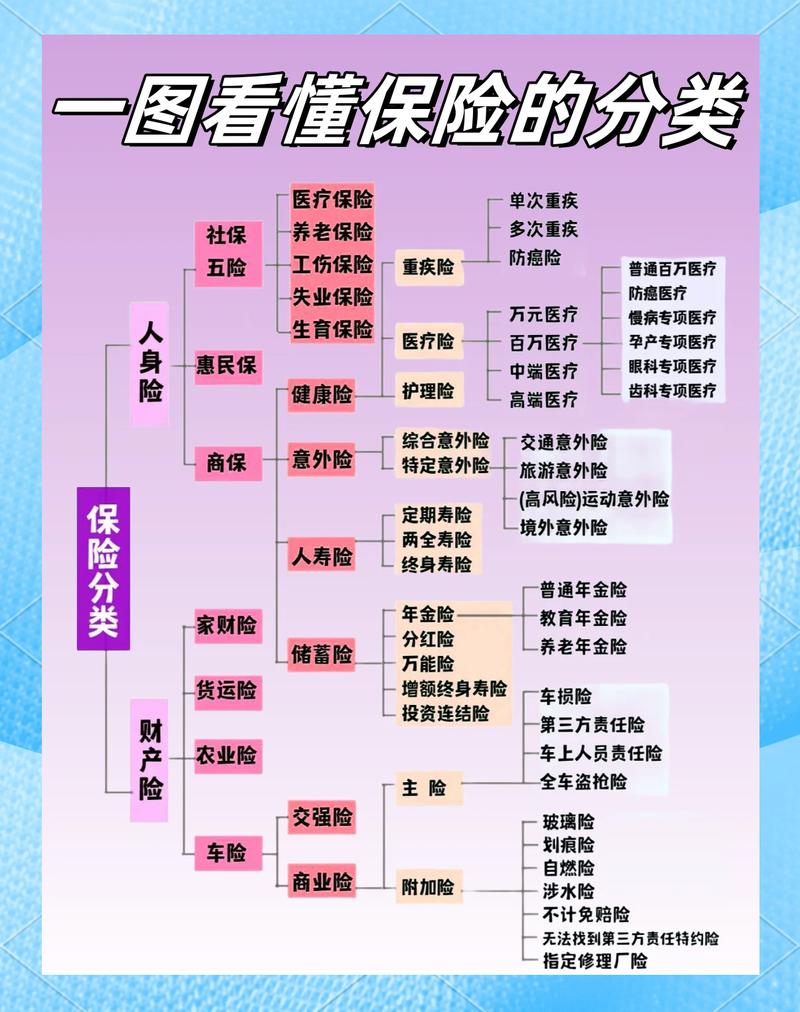 万能型寿险结构组成拆解图
说实话,这个灵活度放在整个寿险品类里,真的很少见。当初设计出来,就是戳传统寿险“断交就失效”的痛点,没什么毛病。
传得最多的三个误区,掰扯清楚
第一个误区:收益肯定比银行高,稳赚不赔。
别信。万能型寿险的收益分两部分,写进合同的保证收益,和浮动的额外收益。保证收益一般不高,现在市面上大多在1.75%-3%之间,额外的那部分是不确定的,业务员给你看的高档演示收益,那只是演示,不算数。
第二个误区:存钱进去随便取,没手续费。
不对。绝大多数产品,前五年支取都会收手续费,第一年扣5%左右,逐年递减,第五年之后才免手续费。而且支取之后,你得保证账户里剩下的钱够扣每个月的保障成本,不然账户没钱扣,合同照样终止。
第三个误区:给孩子存教育金,买它最合适。
真不一定。万能型寿险的保障成本,是随着被保险人年龄上涨的,年龄越大,扣得越多。如果给小孩子买,放个二三十年,到后期每年扣的保障成本会越来越高,说不定收益都不够扣,最后账户直接没了。要是纯攒教育金,有其他更适配的选择,不用非盯着它。
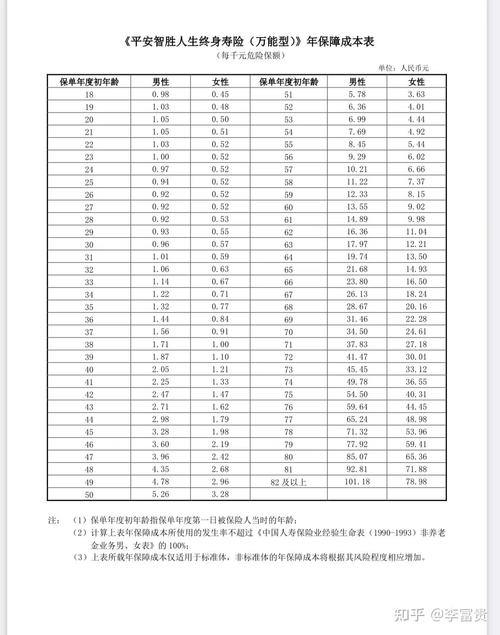 万能型寿险保障成本费率表示例
到底什么样的人适合碰?
 到底什么样的人适合碰?
第一个前提:你所有的基础保障都配齐了。
重疾险、医疗险、意外险、定期寿险,该买的都买够额度了,手里还有一笔三五年不用的闲钱,想找个地方放,能接受浮动收益,那你可以看看。
第二个情况:你需要灵活的储蓄空间。
比如你每年收入波动大,有时候赚得多有时候赚得少,不想被固定交费绑死,想存多少存多少,用的时候随时取,那它的灵活性刚好适配。
不过话说回来,如果你连每个月几千块的固定生活费都要掰着花,基础保障都没买,上来就想靠它攒钱赚收益,那我劝你打住。
我前阵子还碰到一个粉丝,26岁,月薪九千,听业务员推荐买了年交六千的万能型寿险,身故保额才15万,现在交了三年,账户现金价值才一万出头,想退亏小几千,不退搁着也没用,保障不够,收益也没多少,进退两难,别提多懊恼了。
它不是洪水猛兽,也不是什么天上掉馅饼的好东西。就是一个工具,用对了好用,用错了闹心。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪8k攒钱党纠结过的万能型寿险,到底是什么?
文章链接:https://www.xinminbao.com/r/1594.html