填人寿保单受益人时,我见过太多离谱的填法
2026-10-07 17:02:50
上次帮朋友整理家里的保单,翻出三张定期寿险,翻到受益人那栏,三张全写着“法定”。朋友叼着冰棍说,反正都是给老婆孩子,填啥不一样,省得麻烦。
填“法定”真的不是“无所谓”
很多人填保单的时候,到受益人这栏,嫌麻烦,或者没想好,随手就勾了法定。反正合同拿到手就扔抽屉,再也不看。
法定受益人是什么?就是按民法典的继承顺序来赔,第一顺序是配偶、子女、父母,大家平分。不是说平分不对,只是很多人根本没意识到,自己随手勾的这一下,和本来的想法差了十万八千里。
比如,你三十多岁,背着几百万房贷,买寿险就是为了万一走了,给老婆孩子留钱还清房贷,好好过日子。填了法定,你的爸妈还健在,那赔偿金就得按份额分给爸妈。本来留的钱够还房贷,分走一半,房贷还差一大截。要是老人还有其他子女,等老人百年之后,这部分份额又成了老人的遗产,还要再分一次。扯来扯去,本来安稳的日子,搅得乱七八糟。
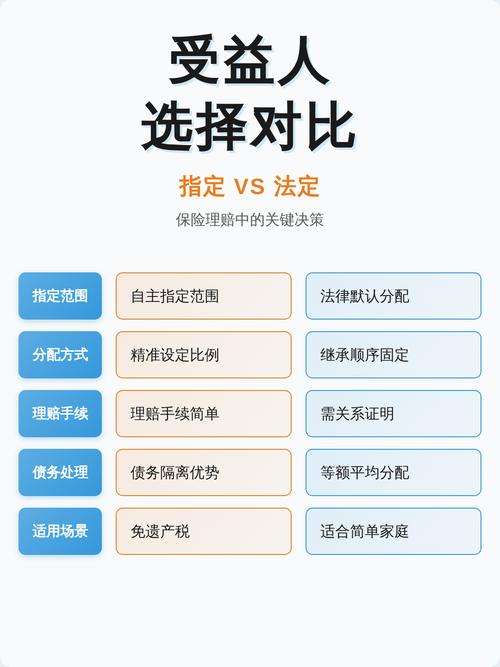 人寿保险指定与法定受益人区别对照表
当然,也不是说法定就一定不能选。如果你刚买保险,家里情况近期可能有变动,暂时选法定也没问题,别转头就忘了这回事就行。
改受益人真的没你想的那么麻烦
我听过真事,一个大哥离婚之后再婚,和现任过了五六年,孩子都生了,当初婚前买的寿险,受益人写的是前妻,他忘了改。后来大哥车祸走了,赔偿金下来,全给了前妻,现任带着刚出生的孩子闹到法院,也没赢。法院说,保单是有效的,受益人写的清清楚楚,得按合同来。
这种事,真的太可惜了。很多人觉得,填了受益人就钉死了,不能改,或者改要跑保险公司,找原来的受益人签字,还要交钱,太麻烦。
说实话,根本不是这么回事。只要你还在世,作为投保人,征得被保险人同意之后,随时可以改受益人,不用通知原来的受益人,也不用交任何费用。
现在大部分保险公司,线上就能操作,关注公众号,找到自己的保单,点几下就能提交变更,快的当天就能批下来,根本不用跑柜台。
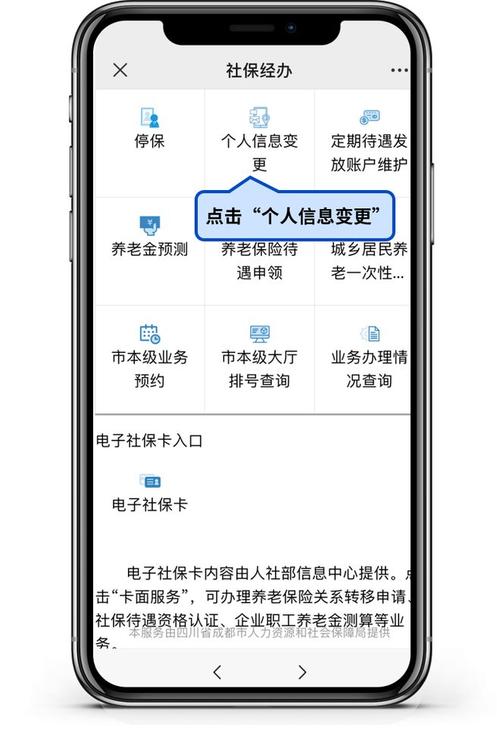 保险公司微信公众号变更受益人操作页面
不过话说回来,也有要注意的地方,如果投保人和被保险人不是同一个人,一定要记得征得被保险人的同意,这是法律要求的,别漏了。
几个没多少人知道的小细节
 几个没多少人知道的小细节
能不能同时写好几个受益人?当然可以。不止可以写多个,还能自己分配比例,比如给配偶60%,两个孩子各20%,写清楚就行,保险公司会按比例赔。
能不能写给还没出生的宝宝?大部分公司都接受预留,等孩子出生落完户口,再补一下身份证信息就可以,别空着受益人栏就交上去就行。
很多人问,要是受益人和被保险人一起走了,怎么办?这种情况,法律上会推定受益人先走,赔偿金会算成被保险人的遗产,按继承来,要是担心这种情况,可以加一个第二受益人,就没问题了。
还有一个很多人不知道的点:如果是指定受益人,身故赔偿金不算被保险人的遗产,一般不需要用来偿还被保险人生前的债务。如果是法定受益人,赔偿金会被认定为遗产,大概率要先用来还债,剩下的再分。
这点真的很重要。很多人做生意,身上有债务,买寿险就是为了给家人留钱,要是填了法定,赔偿金先拿去还债,留不下多少,白白辜负了当初买保险的心意。
还有人问,我能不能把受益人写给孙子孙女,或者兄弟姐妹?当然可以,法律不限制你指定给谁,只要你愿意,写清楚信息就行,不用按继承顺序来。要是选法定,孙子孙女本来就不在第一继承顺序,根本分不到,想要给的话,一定要指定。
说白了,受益人这栏,就是你把钱留给谁的白纸黑字,别嫌麻烦,想清楚,填对,比什么都强。很多人买保险,花半天时间比价格比保障,轮到填受益人,十秒钟就勾完扔一边,本末倒置了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
填人寿保单受益人时,我见过太多离谱的填法
文章链接:https://www.xinminbao.com/r/1423.html