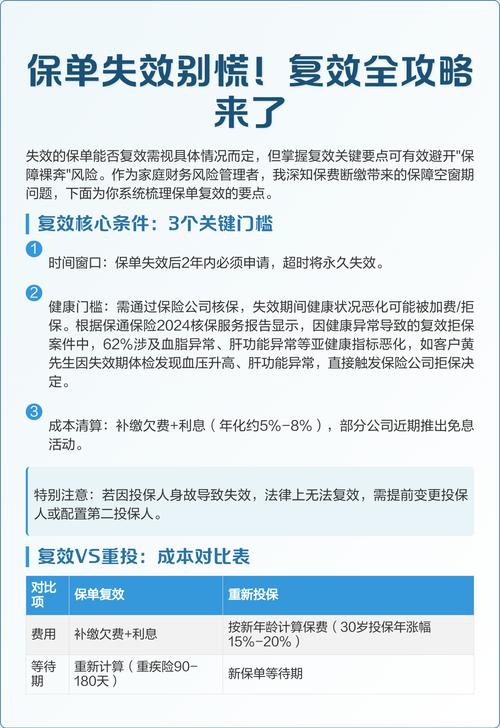
什么情况才能申请保单复效?
不是所有断缴保单都能复效。
一年期的医疗险意外险,忘了缴费保障直接就没了,不存在复效这说。只有长期险,比如终身寿险、长期重疾险、定期寿险这类,才有复效的说法。
再说时间要求,你得是过了宽限期,还没满2年的中止期,才能申请。
宽限期是什么?一般是你到期没缴费,保险公司给你60天的缓冲期,这60天里保障还是有效的,真出事该赔还是赔,所以真忘了缴费,只要60天内补上,啥事没有,也轮不到复效。
过了60天还没缴,保单就进入中止期了——保障停了,合同还没终止,这时候你才能申请复效。
说实话,大部分需要复效的情况,都是真忘了:换了工资卡自动缴费停了,换了手机号收不到提醒,搬家换地址没通知保险公司…糊里糊涂就断了。
保单复效不是免费重启,这两个坑要避开
很多人以为,复效就是把欠的保费补上就行,哪有这么简单。两个核心成本,你得提前算清楚。
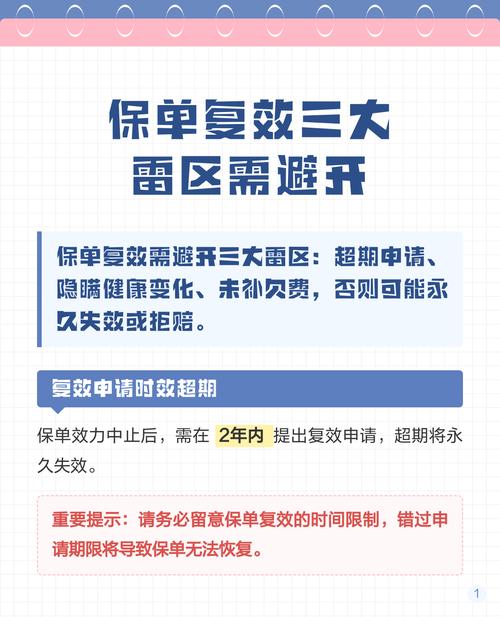
第一个,你要补欠缴的所有保费,还要补上这断缴期间的利息。
利息一般不高,大多按保险公司定的利率走,几千块钱下来利息也就百八十,不会太夸张,但你得知道有这么一笔支出。
第二个,也是最多人踩的坑:健康告知要重新填,等待期要重新算。
哦对,你没听错。复效相当于你重新跟保险公司确认一次风险,保险公司要重新审核你的健康状况。你买保单的时候二十几岁身强体壮,断缴五六年,查出来结节、高血压,那保险公司说不定直接给你拒了,要么就加费才能复效。
等待期也是一样,原来的等待期过了,复效之后要重新等。比如原来90天等待期,现在又要熬90天,这期间要是出险,保险公司不赔的。
我听过一个例子,一个大哥复效之后没俩月查出来肺癌,正好卡在等待期里,最后只能退现金价值,一分保障都没拿到,太可惜。
要不要复效?按这个思路选就行
说到底,复效不是必须选,也不是不能选,得看你自己的情况。
要是你原来买的保单,性价比真的不错,甚至比现在市面上同类型的新产品还划算,比如十几年前买的高预定利率的终身寿或者重疾,那别犹豫,能复效就复效。补点利息,等几个月等待期,换一份划算的长期保障,太值了。
要是你现在身体已经不如以前,买新的重疾寿险已经过不了健康告知了,那只要保险公司同意给你复效,哪怕加费,也尽量保住这份保单。总比没有任何保障强,对吧?
反过来,要是原来的保单保障差,价格又贵,现在你身体还健康,能买新产品,那不如直接退了旧保单买新的,没必要耗着复效。
还有一点要记死:复效只有断缴后2年之内能申请,超过2年,保险公司直接自动解除合同,退你现金价值,你再想救也救不回来了。
不少人就是把保单扔抽屉里,一忘就是三四年,想起来的时候已经晚了,只能自认倒霉。
不过话说回来,真晚了也别懊恼,本来就是忘了的东西,趁这个机会好好整理一下自己现有的保障,重新配合适的就好,不用纠结过去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐