上周帮我表妹看她填的保险测算表,填到一半直接笑出声音——她把“年交保费预算”那栏填了“2000”,转头选了个50万保额的终身重疾,还奇怪为啥算出来的保费比她一年工资还高。
说真的,很多人对保险计算器的认知,还停留在“输几个数字就能出精准报价”的阶段。
真不是。
它本质就是个参数匹配的参考工具,离真正的“精准测算”差得远呢。
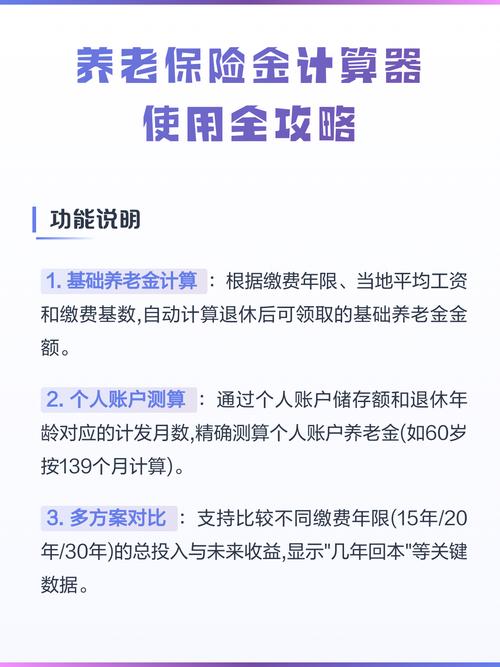
保险计算器到底能算什么?
很多人第一次打开保险计算器的时候,看到界面上列出来的密密麻麻的输入项,从年龄、性别到健康状况、收入水平、现有保障,总觉得把这些数填全了,就能拿到一份量身定制的、分毫不差的投保方案,实际上它的算法逻辑,和你去餐厅点单的时候,系统根据你过往的消费记录给你推的套餐推荐没什么本质区别。
先给结论:它的所有输出结果,都是基于你输入的参数生成的参考值,不代表任何最终的投保结论。
具体能算的内容,拢共就两类:
第一类是保费区间测算。你把年龄、性别、大致的健康情况、想要的保额、保障期限填进去,它会给出一个对应的保费浮动范围——注意,是范围,不是固定数值。比如30岁女性,选50万保额保到70岁的重疾责任,它给出的结果可能是3000-4000的区间,不是说你实际投保的时候,就一定会按3500的价格成交。
第二类是保障缺口测算。很多计算器打开首页,会先问你几个基础问题:现在有多少社保?单位给买了多少团体保障?一年能拿出多少钱交保费?然后根据这些输入值,估算你大概需要补充多少保额的医疗、重疾、定期寿险责任。这里的缺口值,完全是跟着你填的参数走的,没有什么通用的“标准答案”。
为什么你算出来的保费,和实际买的时候差一大截?
差多少?
我见过有人算出来2000的保费,真去核保的时候被加费30%,最后年交2600。也有人填的时候故意把健康状况选成“标准体”,算出来保费低得离谱,真到投保的时候才知道自己有结节,根本达不到标准体的核保要求。
差的原因,说穿了就三个:
第一,健康告知的影响被大部分公开计算器忽略了。绝大多数挂在公开渠道的保险计算器,默认你是完全健康、没有任何既往症的标准体。但现实里,有甲状腺结节、轻度高血压、乙肝携带的人占比真不低。这些情况对应的核保结论,是加费、除外还是延期,计算器是算不出来的——它根本没有和各家保险公司的核保系统打通。
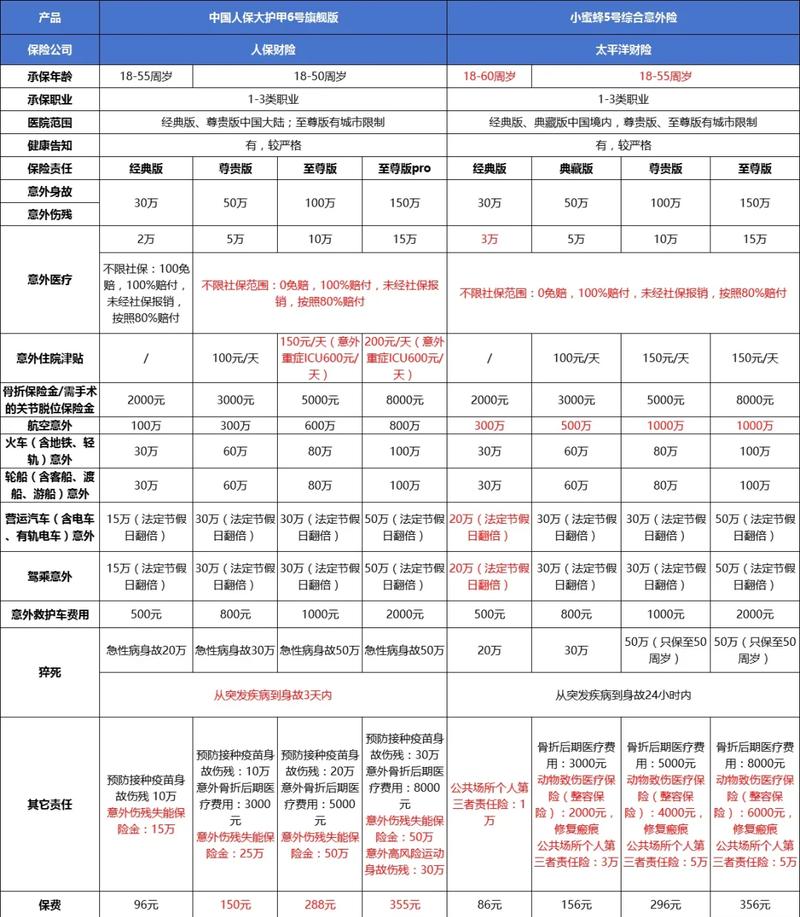
第二,可选责任的漏算。很多人填参数的时候,只选了主险的核心责任,比如重疾只选了“重疾赔付一次”,没注意到附加的轻症、中症、癌症二次赔这些选项,是要额外计算保费的。等你真把需要的责任选全了,保费自然会往上跳。
第三,缴费期的选择差异。有人填测算参数的时候选了“20年交”,实际投保的时候选“30年交”,每年需要交的钱自然不一样。
用保险计算器的时候,大家常踩的3个坑
第一个坑:把计算器出的数字当最终报价。真不是。它就像你用导航算到公司要20分钟,早高峰堵的时候40分钟也正常。别拿着计算器出的数,去和保险公司掰扯“为什么你们实际收的钱比网上算的贵”——真掰扯不赢的。
第二个坑:为了算出更低的保费,故意乱填参数。比如明明有肺结节,偏要在健康状况那栏选“完全健康”,算出来保费确实低,等真投保的时候,健康告知过不去,之前的测算全白费。更别说如果故意隐瞒健康情况投保,后续理赔可能出现纠纷。这里必须提醒:所有涉及健康告知、核保结论的内容,一定要以保险合同和保险公司官方的核保要求为准。
第三个坑:被计算器引导着硬凑保额。比如计算器弹出提示“你这个年龄,需要配置对应额度的医疗、重疾、定寿才算够”,你就照着数字填,完全不考虑自己的实际预算。说实话,预算有限的时候,先把基础的保障配好就行,没必要硬凑别人算出来的“完美保额”。我之前真见过有人为了凑计算器算出来的所谓“充足保额”,每个月交的保费占了工资的一半,连房租都快交不起了,这完全是本末倒置啊。
最后得说句实在的。
所有通过公开渠道的保险计算器得到的测算结果,都不构成投保建议,也不代表最终的核保结论或者理赔承诺。如果遇到需要具体判断的情况,比如自己的既往症能不能投、某款产品的免责条款怎么解读,一定要去看对应的保险合同原文,或者找保险公司的官方客服渠道确认,别光靠计算器拍脑袋做决定。
作者|dananjin
排版|dananjin
审核|阿辰