你有没有过这种经历?翻手机突然弹出缴费提醒,才想起自己买的人寿保险,该交保费已经好几天了。
脑子嗡的一声。完了,保单是不是废了?之前交了好几年的钱都打了水漂?
忘交保费的第一反应,大多是慌
前阵子发小找我,说自己那份交了五年的定期寿险,换了新银行卡没改信息,过了三天才发现没扣费。蹲在地铁口给我发消息,说都快悔死了,就怕保障没了,钱也退不回来。
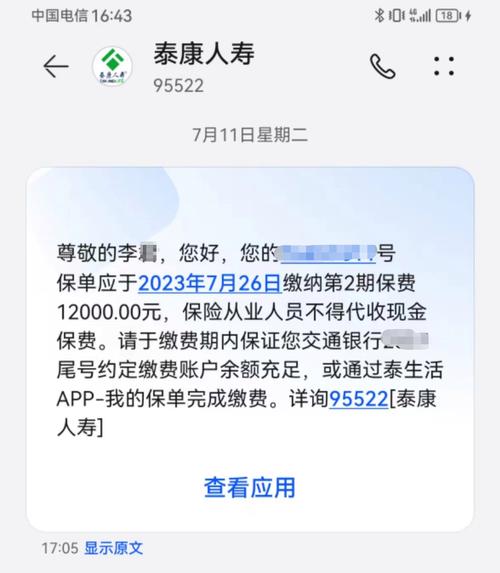
其实真犯不着这么慌。大部分时候,你还有六十天的缓冲时间。就是我们今天说的宽限期。
宽限期不是人情,是写进合同的权益
很多人以为宽限期是保险公司好心给的破例,其实不是,这是长期人寿保险合同里默认就有的条款,说白了,就是给粗心大意的普通人留的后路。
规则很简单:从保费到期应交未交的那天开始算,你有60天的宽限期,这60天里,你的保障依然有效,不会因为你没交钱就直接停掉。
举个最简单的例子,你1号该交保费,忘了,20号出了保险责任内的事故,只要还没到60天,保险公司该承担的责任一分不会少,最后理赔的时候,只会把你欠交的保费从理赔金里扣除,不会因为晚交就拒赔。
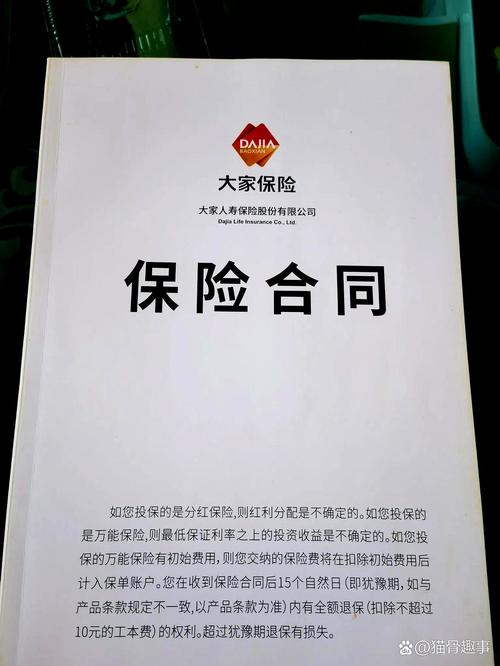
当然,也有极少数产品的宽限期天数不一样,所以不管什么时候,拿到合同先扫一眼关键条款,别光听别人说。
这几个误区,九成的人都搞混过
第一个误区:宽限期过一天,保单直接作废。
不对。宽限期过了没交钱,保单只是合同效力中止,不是终止。中止就是暂时停掉保障,不是彻底没了。你还有两年的时间可以申请复效,补上保费和利息,符合条件就能把保障拿回来。别一听说过了宽限期就直接把保单扔了,亏大了。
第二个误区:宽限期补保费要收利息。
不对。宽限期内你什么时候交钱,都只需要交当期该交的保费,不用多掏一分利息。利息是宽限期过了,办理复效的时候才会收取的,别搞混。
第三个误区:所有保险都有宽限期。
不对。今天我们说的是人寿保险里的长期险,像保终身的寿险、保终身的重疾险这类,一般都有宽限期。一年期的短期险,比如一年期的医疗险、意外险,大多没有宽限期,到期不交,保障直接就没了。
说实话,我见过不少人故意拿宽限期当免费保障用,明明有钱交,偏要拖到宽限期最后一天才交,就为了省那两个月的利息。
真犯不上。你为了那点蝇头小利,赌自己不会忘事,真要是忙起来忘了,过了宽限期保障停了,真出事了找谁哭去?我之前就听过这么一件事,一个大哥故意拖到宽限期最后一天交,结果那天正好赶上家里老人住院,忙得脚不沾地,转头就忘了,过了十多天才想起来,那时候他正好查出来结节要理赔,保单已经停了,根本赔不了,悔得天天拍大腿。
真忘了交保费,该怎么做
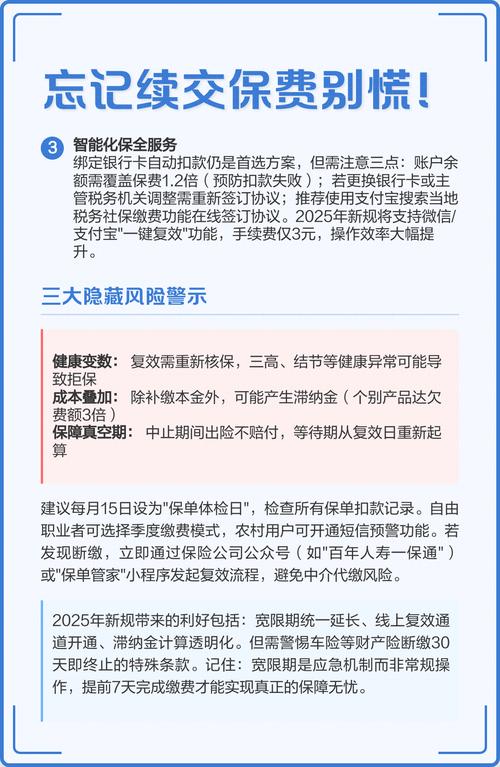
第一步,先打开你的保单,看一眼宽限期是多少天,只要还在宽限期里,直接把保费存进扣费账户,等着自动扣费就行,什么额外手续都不用,保障一直有效。
第二步,要是真过了宽限期,也别慌,两年之内赶紧找保险公司申请复效,别拖,拖过两年就真的只能退保了。
不过话说回来,现在大部分保险公司都会提前大半个月发提醒,短信、微信、邮件轮着来,实在怕忘,开通自动扣费不就完了?多大点事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知