四十岁攒退休钱:聊聊增额终身寿险的大实话
2026-10-06 19:19:51
前阵子跟大学同学喝茶,她掏出手机翻出投保记录,皱着眉说前两年听人说增额终身寿险好,咬咬牙存了十万,现在家里老人要做手术急用钱,取出来亏快两万,不退又拿不出钱,问我能不能想办法。唉,这种事儿见太多了。别被宣传吹晕,先搞懂它到底是什么
很多人买完都说不清增额终身寿险到底是保险还是理财。说实话,它本质是带储蓄功能的终身寿险,基础责任是身故赔保额,核心卖点是合同约定的现金价值逐年稳定增长。你什么时候要用钱,可以减保部分提取,也可以直接退保拿到全部现金价值,急用的时候还能申请保单贷款。和保障型保险不一样,它的核心作用不是出事儿赔钱,是帮你放一笔确定的钱,放很多年。
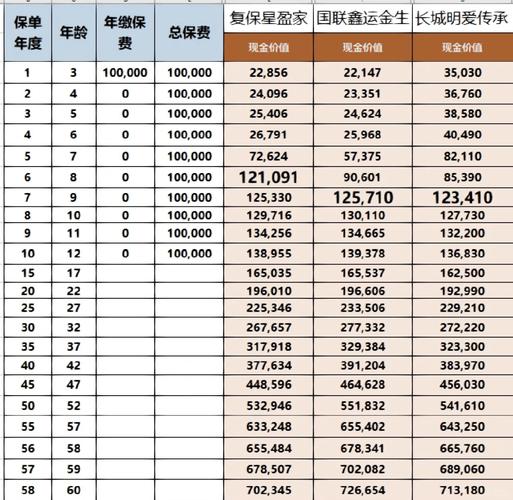 增额终身寿险现金价值增长演示表
它的所有增长都是写进合同的,不会因为市场利率下降就变低,这是它最大的特点,也是很多人看中它的原因。但有一点不能忽略:前期现金价值非常低。如果投保前几年就退保,大概率会亏本金,这是规则,不是坑,但很多销售不会主动跟你说透。
什么样的人,买它才合适
我不会说它好或者不好,只说匹配什么需求。第一,你已经配齐了重疾险、医疗险这些基础保障,手里还有一笔闲钱,至少十年内用不到,就是想找个稳定的地方放着,不想承受波动,还怕以后利率越来越低,想把现在的利率锁几十年。那它挺适合。第二,你要攒一笔确定用途的长期钱,比如给孩子攒十几年后的大学学费、婚嫁金,或者给自己攒退休后的补充养老金,这笔钱你就想确定到时候一定有,不想拿去投资冒风险。那它也合适。第三,你有资产规划的需求,比如想给下一代留钱,又怕孩子一下子拿到乱造,或者想做隔代传承,那它的灵活减保和身故责任能帮上忙。
反过来,就别碰。你手里总共就几万块应急存款,还要还房贷车贷,别碰。你存这笔钱是为了三五年后买房买车,别碰。你想赚快钱,指望它几年翻番,也别碰。
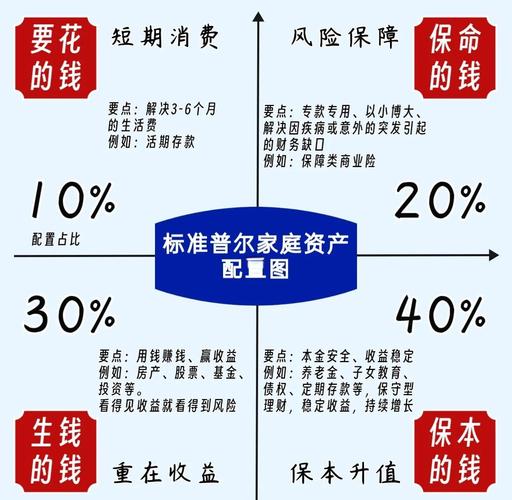 家庭中长期闲置资金分配示意图
下手前一定要想清楚三件事
 下手前一定要想清楚三件事
第一件,这笔钱我真的10年以内用不上吗?别听宣传说什么“灵活支取”,那是对放了十几年的钱来说的,前期你取任何一笔,都要亏不少,甚至亏本金,拿不准用钱时间的,别买。第二件,我是不是已经把该配的保障都配完了?千万别拿自己看病、养老的应急钱来买这个,真到急用钱的时候,取了亏,不取用不上,两头耽误。先保障后储蓄,这个顺序不能乱。第三件,所有的利益我都在合同上看到了吗?别只听销售口头说收益多少,自己翻合同找现金价值表,每年能涨多少,能拿多少,都要写在合同上才作数,口说无凭的东西,不能信。
不过话说回来,这几年增额终身寿险能火,确实戳中了很多人的安全感需求。大家都怕手里的钱越来越贬值,又不敢乱投资,想要一个安稳的长期去处,它刚好能满足这个需求。但它从来不是什么万能产品,更不是所有人都要买。适合自己需求,才是最重要的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
四十岁攒退休钱:聊聊增额终身寿险的大实话
文章链接:https://www.xinminbao.com/r/1376.html