谁都有过手头紧的时候。
找亲友开口,抹不开面。刷信用卡,利息扛不住。找网贷,又怕踩坑。翻抽屉翻手机,突然翻出几年前买的长期人寿保单,想起当年好像提过能借钱?
今天就掰扯清楚,这事到底怎么用。
不是所有保单,都能做保单贷款
很多人上来就问,我买的意外险能借吗?我买的一年期医疗险能借吗?
不行。
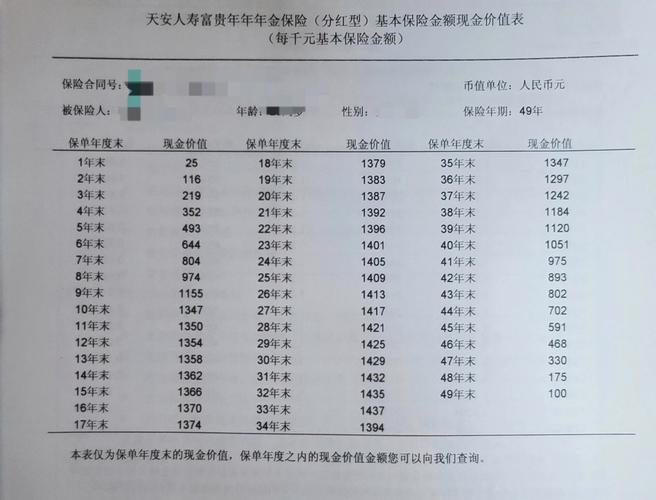
能贷款的保单,必须得有现金价值。说白了就是你买长期险,交了几年钱,保单里攒下的那笔钱,一年期的短险都是交一年保一年,没攒下现金价值,自然借不了。
一般来说,终身寿险、年金险、保终身的重疾险,交满一两年之后,都会有现金价值,都符合贷款的基本条件。具体你的保单有没有,翻合同里的现金价值表就能看到。
很多人有个误区,说我把保单押给保险公司借钱,那是不是保障就没了?
真不是。只要你按时还钱,保单原来的保障该咋还是咋,该赔赔,该分红分红,一点不耽误。这也是保单贷款比退保划算的地方——你退保拿钱,保障就没了,贷款拿钱,保障留着,只是借出来用用。
普通人最关心的两个问题,一次说清
第一个问题:能借出来多少钱?
一般是你保单当前现金价值的70%到80%,不同保险公司不同产品,比例不一样,都写在合同里,不会乱开价。比如你保单现在现金价值是10万,最多就能借8万,不会多给你。
第二个问题:利息怎么算?划算吗?
实话实说,大部分保单贷款的年利率在4%到6%之间,比大多数消费贷、信用卡分期低,比银行房贷略高一点。最大的优点是什么?随借随还,按天计息,借多少天算多少天的钱,提前还也不收违约金。
现在很多公司都开了线上通道,手机上点几下,几分钟钱就到银行卡了,不用开证明不用查征信,不用跟人说你借钱干嘛用,太爽了。
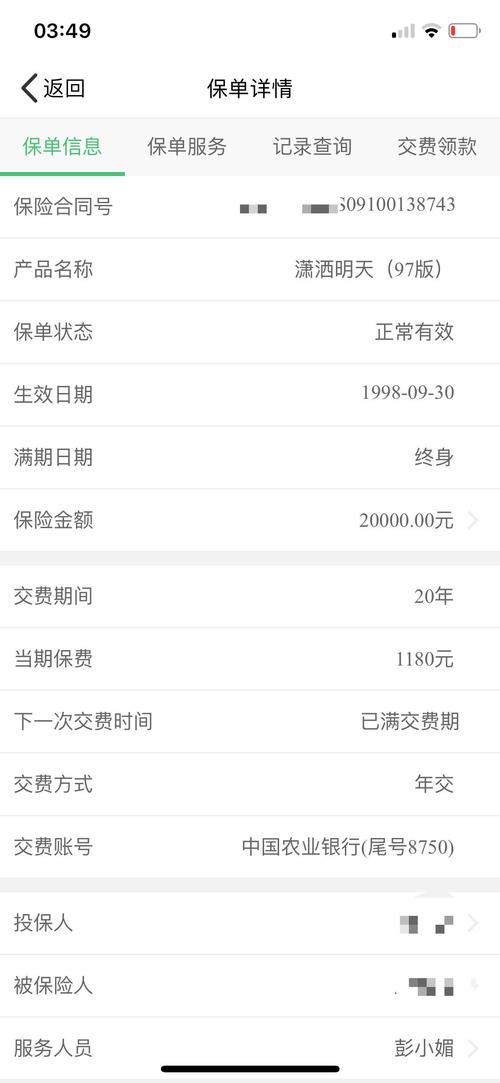
身边有个做小生意的朋友,去年年底要结供应商货款,还差几十万,下游的账没回来,预计一周就能到。找朋友开口欠人情,找银行贷款审批要半个月,最后就是用手里放了快十年的终身寿保单借了五十万,一周之后就还了,利息才不到五百块。他说这比啥都方便。
这几个坑,千万别踩
第一个坑:借钱不用还?
别瞎听网上瞎扯,欠保险公司的钱当然要还啊!你不还钱,一直计息,等你欠的本金加利息超过保单的现金价值了,保单就会直接终止,你的保障也就没了,没人会给你留着。真到那时候,吃亏的是你自己。
第二个坑:不管啥情况都借保单贷款?
它适合短期周转,真的。就是你知道三五个月就能把钱还上,临时用用,成本很低很方便。如果你要借个三五年一直不还,那利息累积起来也不少,不如算算别的贷款哪个更划算,别稀里糊涂一直背着息。
还有人说,借保单贷款的钱拿去投资,赚差价。这个我不评价,你自己算清楚成本,也想清楚投资的风险,别赚的钱还没利息多,最后倒亏一笔,犯不上。
第三个坑:保单贷款会影响理赔?
只要你的保单还在有效状态,也就是欠的钱没超过现金价值,就不影响。真要理赔的时候,保险公司会从理赔金里先扣掉你欠的本金和利息,剩下的给受益人,不会赖账。
不过话说回来,保单贷款本身就是给保单持有人的一个便利功能,你不用的时候放着也不影响你啥,真急用钱的时候,就能拿出来救急,比很多渠道都靠谱。
别把它想的太玄乎,也别随便乱用就行。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微