她当场就懵了。
“我买的时候业务员只说能保,怎么没提这个?”
这就是很多人碰到过的:除外承保。
什么是真正的除外承保?不是拒保,是“带条件上车”
很多人把除外承保和拒保搞混。
完全两码事。
拒保是直接把门焊死,你连最终的投保资格都没有,申请递上去就打回来,连合同都签不了。除外承保呢?是门开着,你能进,但是你随身带的那个“小包袱”——比如之前查出来的结节、没养好的旧伤、偶发的检查异常——得放在门外。只要你不碰这个包袱里的东西,其他合同里明确写了能保的责任,一样正常赔。
举个最常见的例子:你有好几年的腰椎间盘突出,投保百万医疗险,核保给的结论是除外——以后因为腰椎间盘突出、压迫神经、做相关理疗或者手术的费用,不报。但是你得肺炎住院、走路摔骨折、做个常规的胆囊切除手术,该报的费用,按合同比例走流程报就行,半毛钱影响都没有。
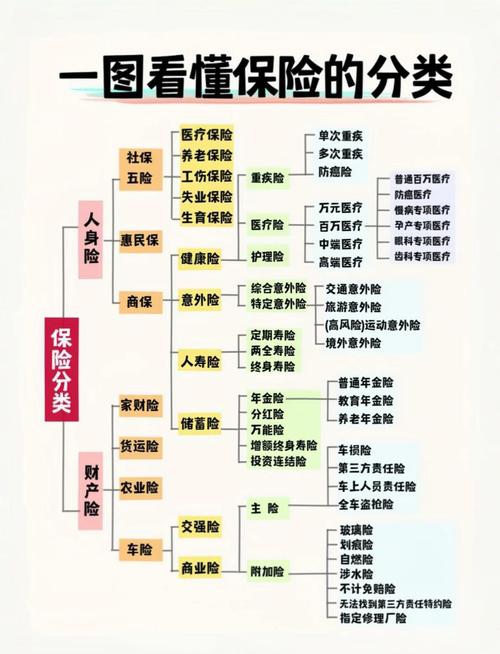
说实话,很多人第一次听到“除外”两个字,第一反应是“我亏了”。真不是。这本质是保险公司把风险边界划清楚的方式——毕竟保险公司不是慈善机构,明知道你有个可能未来会出险的旧问题,要是不把这部分风险单独划出来,对其他健康体的投保人也不公平。
哪些情况会触发除外承保?别自己瞎猜
很多人拿到核保结论的时候会纳闷,为什么别人同样的问题能标准体过,我就要被除外?其实触发除外的场景,翻来覆去就那几类,没有那么多玄学:
1. 健康告知问到的已知既往异常。比如你提交的体检报告里写了肺结节3mm,没有手术切除、也没有病理确诊是良性,投保时没有隐瞒,正常递上去核保,大概率会对肺部相关疾病的责任做除外。
2. 职业风险超出标准体的承保范围。不是所有高风险职业都直接拒,比如有些带高空作业属性的岗位,会把“高空作业过程中发生的意外责任”做除外,其他日常的意外、疾病保障责任完全不受影响。
3. 达不到拒保标准的轻度异常。比如你血压偶尔偏高,没有确诊原发性高血压,也没有长期服药记录,核保不会直接拒,但是可能会把“原发性高血压及其并发症相关的医疗责任”做除外。
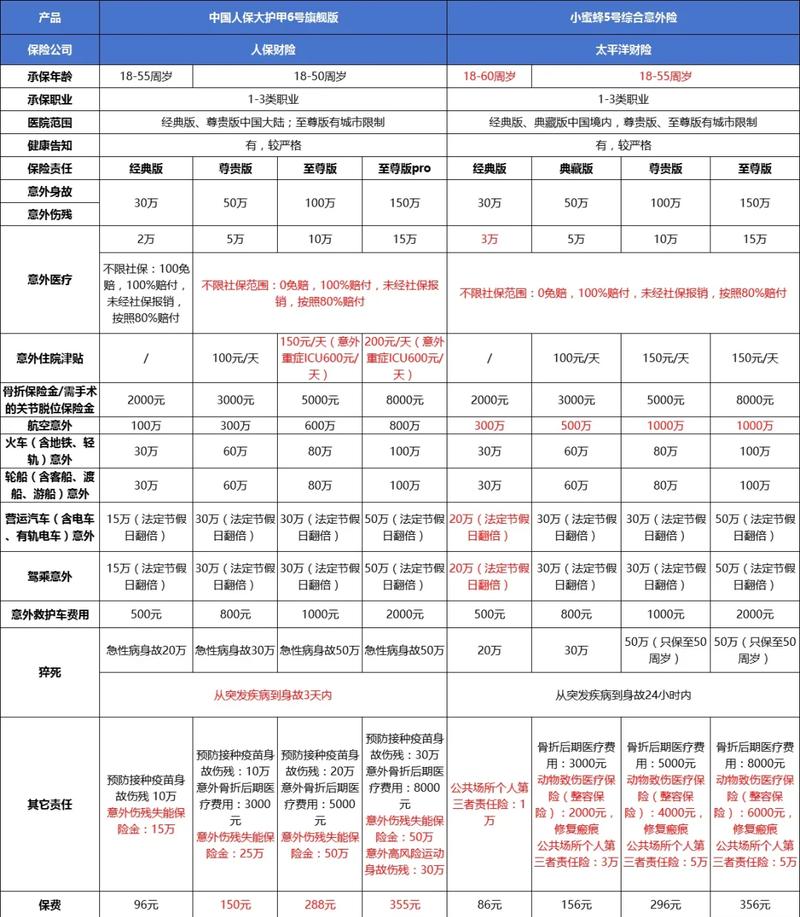
别觉得这些除外是针对谁。核保是一套固定的规则,所有投保人的申请都按同一套标尺量,不会针对某个人刻意刁难。
拿到除外承保结论,最容易踩的3个坑
接触过几百份保单之后,我发现大家面对除外结论的反应,基本逃不开这几个误区,踩中一个都可能白花钱:
第一个坑:觉得“被除外了就等于白买”。真不是。你算笔账:如果你因为这个既往症,本来连能投保的产品都找不到,现在能顺利上车,除了那一小部分被除外的责任,剩下的几万、几十万的风险保障都在,难道没有价值?当然也不是让你硬凑——如果除外的责任刚好是你当下最担心的风险点,那确实没必要勉强投保。
第二个坑:随便改病历想“绕开”除外。之前碰到个朋友,知道自己有甲状腺结节,投保被除外了甲状腺相关责任。后来去医院看甲状腺问题,特意跟医生说“我从来没查过这个结节,这是第一次发病”,想把病历写得像全新的疾病,找保险公司申请理赔。真的,别耍这种小聪明,保险公司的理赔调查比你想的细多了。结果呢?医院的电子病历系统和之前的体检记录一拉,直接拒赔,连已经交的保费都没退全。得不偿失。
第三个坑:以为除外的责任是“终身不能保”。不是的。等你后续的身体指标变好了,比如之前的结节手术切除了,病理报告确认是良性,满了合同要求的观察期,是可以向保险公司申请重新核保,申请取消之前的除外责任的。当然,这个最终结果完全以保险公司的正式审核结论为准,没人能给你打包票。
这里要提醒几个实操层面的细节,别不当回事:
– 所有的除外责任,一定是写在保险合同的“责任免除”或者“特别约定”条款里的,口头承诺不算数。不管业务员当时怎么说“以后这个病也能赔”,只要没落在白纸黑字的合同文本上,就没有效力。
– 拿到电子保单或者纸质保单的时候,别光看个“保障期间”“保额”就关页面,一定要逐字看“特别约定”板块的内容,别等理赔的时候才反应过来,哦原来我这个情况早就被除外了。
合规提示:
1. 以上内容仅为通用保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
2. 不同保险公司的核保规则、合同条款存在差异,具体的除外责任范围、核保审核标准、理赔申请要求,请以对应的保险合同条款、保险公司官方渠道的正式说明为准。
3. 若对核保结论、理赔流程存在疑问,可直接联系保险公司的官方客服渠道咨询,不要轻信非官方渠道的口头承诺。
作者|dananjin
排版|dananjin
审核|小准