上周三傍晚在小区门口的水果店,碰到同单元的小周,32岁,刚拿到自己投重疾险的核保通知,站在货架旁边皱着眉头划手机。我凑过去扫了一眼屏幕,页面上明明白白写着“加费25%承保”。他当时就嘟囔,说保险公司是不是故意宰人,他不就体检有个血脂偏高嘛,又不是啥大毛病,凭啥每年多掏一千多块。
别慌。这事儿我见多了。真不是保险公司针对谁。
加费承保,本质上就是风险和成本的对等
说白了,核保这事儿根本没有什么“故意卡人”的逻辑,全是算概率。
如果你是体检全正常、没有任何慢性病史的标准体,保险公司就按统一的标准费率给你算保费,大家一视同仁。但如果你有一些不影响日常工作生活的小毛病——比如轻度高血压、甲状腺结节2级、血脂长期偏高、脂肪肝中轻度,这些情况对应的未来生病、申请理赔的概率,会比标准体稍微高一点。那保险公司就会在原来的费率基础上,按风险的高低往上调整一点保费,让两边的风险和成本是对等的。
你别觉得这是吃亏。很多时候,加费承保其实是给你留的一扇门。我之前碰到过一个40岁的大哥,有冠心病家族史,自己也偶尔胸闷,跑了三家公司,两家直接拒保,一家是把心脏相关的责任全除外,最后有一家愿意给他加费40%保全部责任。当时他还嫌贵,犹豫了俩月,再去投的时候,因为这半年体重涨了10斤,血压也升到了2级,那家公司也直接拒了。
多掏的那部分钱,真不是凭空被薅走的
好多人一看到要多交钱,第一反应是“我亏了”。
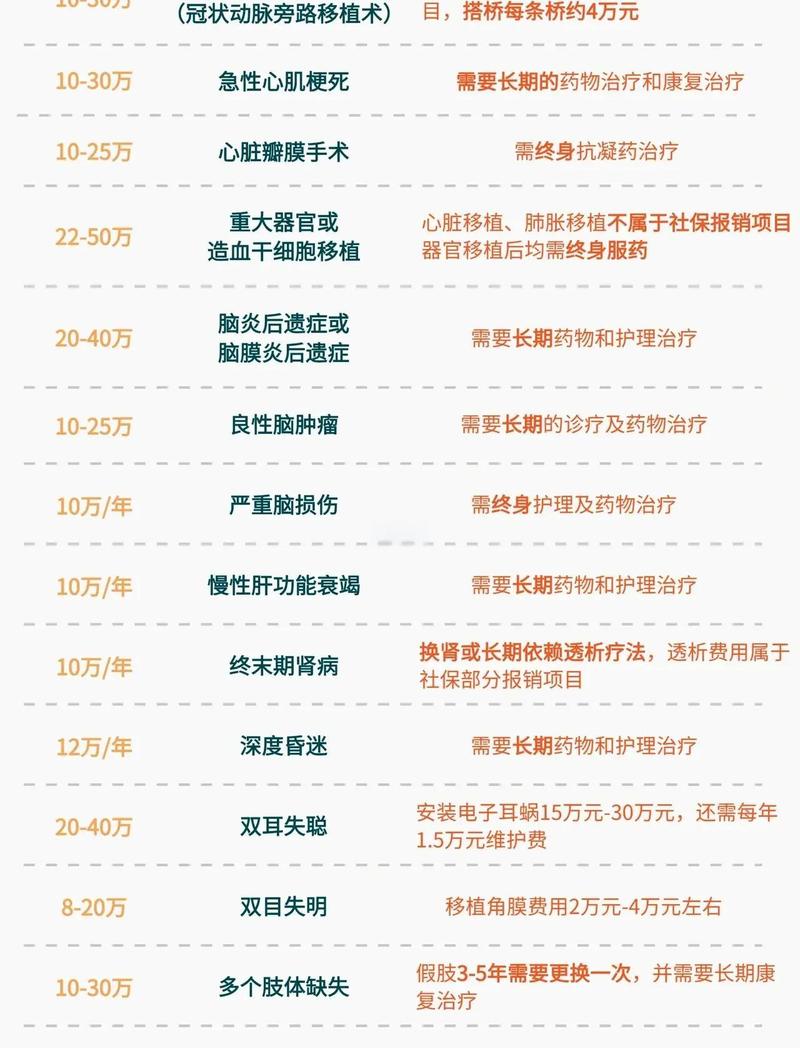
你仔细算笔账就明白了。比如同样一款重疾险,30岁的人买50万保额,保到70岁,20年交,标准体每年交5000,你因为血脂偏高,加费30%,每年交6500。你拿到的所有保障——不管是重疾赔付比例,轻症的赔付次数,有没有保费豁免责任,和那个交5000的人是完全一样的,没有任何缩水。
那多交的1500是啥?是因为你当前的健康状况,未来触发理赔的概率比标准体高30%,这部分多出来的风险成本,本来就该有对应的支出。你总不能要求保险公司,给一个未来生病概率更高的人,按最低的标准收钱,那对其他老老实实保持健康、正常投保的人也不公平,对吧?
我之前见过更可惜的,有人看到加费10%,觉得自己被区别对待了,转头就把投保申请撤了,结果过了一年体检查出肺结节3级,再去投,直接被除外了肺部相关的责任。那时候再想找之前那个加费10%的产品,人家因为年龄涨了一岁,基础费率也涨了,算下来比之前多花的钱还多,保障还少了一块。
碰到加费通知,别急着签也别急着拒
这是最容易踩坑的环节。
我从来不劝人看到加费就一定要签,也不劝人看到加费就直接跑。毕竟每个人的健康情况、预算情况都不一样,哪有什么放之四海而皆准的标准答案。
但有几个实在的提醒,你可以记下来:
第一,先算清楚加费的幅度。如果加费比例在20%以内,而且你找了两三家公司问下来,其他家要么是拒保,要么是给你除外一堆责任,那这个加费的结果其实已经很有参考价值了。毕竟能拿到完整的保障,本身就是很划算的选择。
第二,别为了不被加费,就故意瞒住自己的体检异常。我知道有人会想,反正我这个结节医生说没事,我不告诉保险公司,就按标准体买,省点钱。这真的是在给自己埋雷。真到申请理赔的时候,保险公司一查过往的就诊、体检记录,发现你投保前就有这个毛病,没有如实告知,那理赔的时候是很容易出现纠纷的。
第三,要是加费比例超过50%,真的可以多花点时间,找不同的渠道多问问核保结论。毕竟不同的保险公司,对同一种小毛病的核保尺度真的差很多。同样是甲状腺结节2级,有的公司可能直接标准体通过,有的要加费15%,有的直接除外甲状腺相关责任,你不多问几家,根本不知道哪个结果更适配你的情况。
哦对,还有个事儿要提。很多人觉得,我现在年轻,有点小毛病怕啥,等以后严重了再说。但保险这东西,真的是你健康的时候才有资格挑产品,等你身体出问题了,就轮到规则挑你了。
最后说句实在的,以上都是我平时在社区跟邻居们聊保险攒的一点常识,不构成任何投保建议,所有的核保规则、保障责任、理赔要求,都要以你手上拿到的正式保险合同、以及保险公司官方发布的说明为准。别信网上那些“加费就是坑”“加费坚决不能买”的极端说法,也别听销售拍胸脯说肯定能通过的承诺,自己的保障,多花点时间搞明白,比啥都踏实。
作者|dananjin
排版|dananjin
审核|白杨