前阵子听朋友唠起家里的糟心事,她远房表哥三十多岁走了,早年买过一份一百万的定期寿险,忙完后事一家人去保险公司领钱,才发现表哥当年买的时候,受益人那栏空着,默认选了法定。
就为了分这笔钱,公婆、刚怀孕的嫂子、还有表哥早年离异跟着妈妈过的女儿,拉着所有直系亲属开了三次会,最后扯了小半年才达成一致,拿到钱的时候,一家人感情也淡了大半。
说白了,就是没填指定受益人闹的。
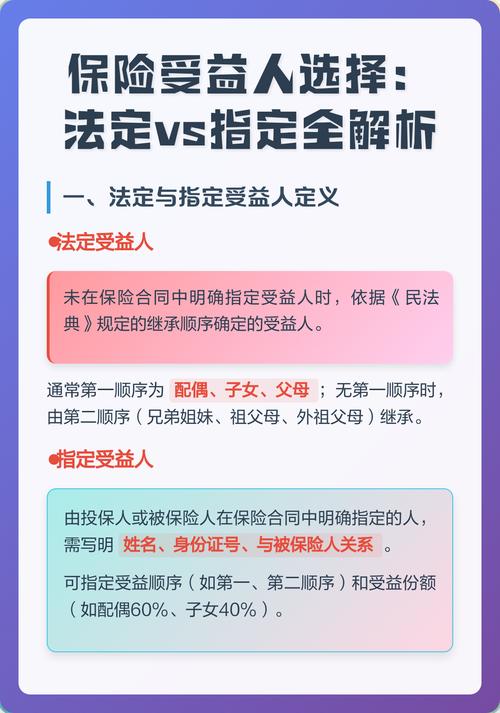
指定受益人和法定受益人,差在哪?
简单说,就是你提前说清楚,保单出事之后,这笔钱给谁,给多少。
选法定的话,就是按照继承法的顺序来给,第一顺序是配偶、子女、父母,平分。听起来很合理对不对?
但实际操作里,法定受益人要多走好多流程。你得证明自己是合法继承人,要带户口本、亲属关系证明,要是有多个继承人,还得所有人都到场签字,缺一个都办不了。要是有人在外地,有人联系不上,那真的…耗不起。
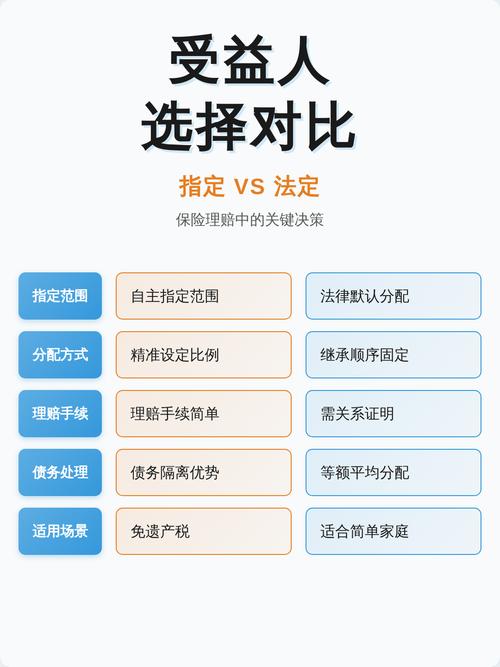
说实话,选法定不是错,但要是你心里本来就明确想把钱留给某几个人,为啥不直接写清楚?省得后人折腾。
还有人问,我没结婚,能不能指定给自己爸妈?当然可以。指定受益人完全是按被保险人的意愿来,只要符合规则就行。
填指定受益人,最容易踩的三个坑
第一个坑:只写一个受益人,不填候补。
比如说你指定老婆是唯一受益人,万一老婆先走一步,那剩下的钱还是要走法定继承,该扯还是得扯。真要图简单,也加个第二受益人吧?没多少功夫。
第二个坑:只写关系,不写名字身份证号。
见过有人填“妻子”,没写名字,后来离婚再婚,现任妻子说我才是妻子,前任说填的时候我就是妻子,闹到法院的都有。干嘛给自己留这个隐患?直接写名字身份证号,清清楚楚。
第三个坑:填完就再也不改了。
这是最多人犯的错。二十岁买的保单,受益人填的爸妈,三十年之后你结婚生子,爸妈也走了,你忘了改,最后受益人还是当初填的那几个,这笔钱就会变成他们的遗产,还要分给你的兄弟姐妹,完全背离你本来的想法啊。
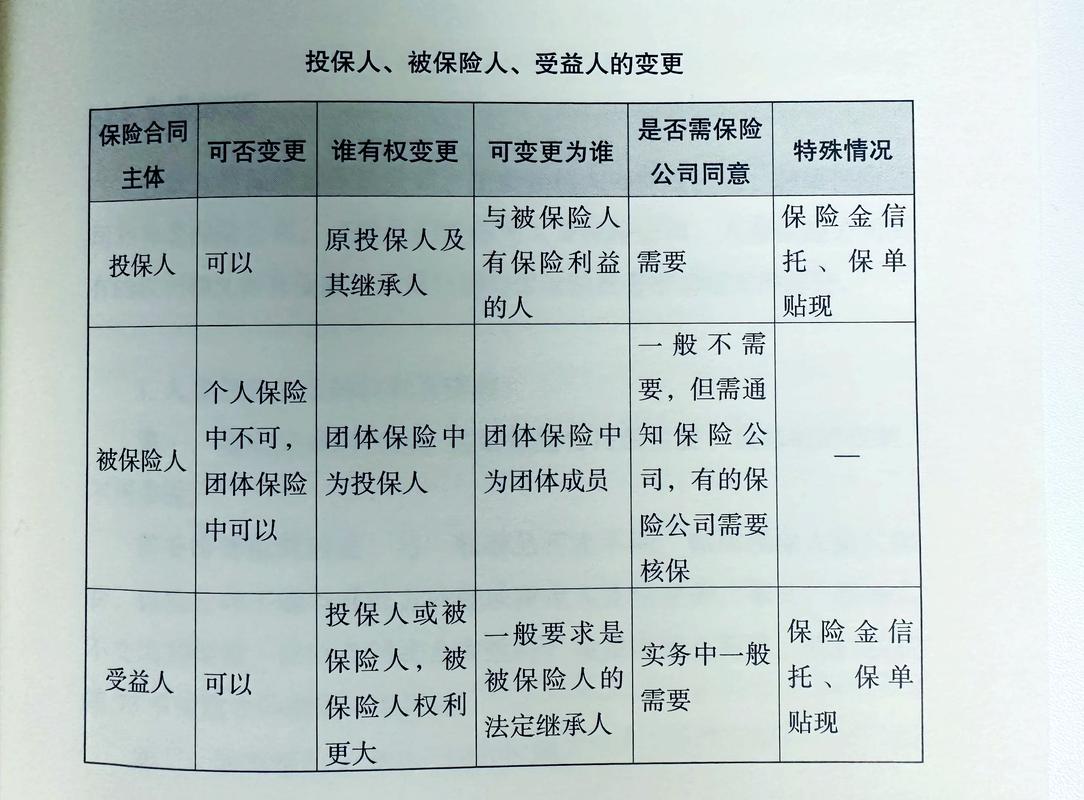
不过话说回来,这种事也怪不到大家头上,谁会天天想着自己保单受益人填的啥?买完就扔抽屉,十几年都不会翻一次。但真的记一下,遇到人生大事,比如结婚、离婚、生孩子、老人走了,抽十分钟改一下,真不费事。
改指定受益人,真的很麻烦吗?
很多人以为改受益人要跑保险公司,要填一堆表格,还要找代理人,其实现在大部分公司都支持线上改了。
你打开官方公众号或者APP,找到自己的保单,搜一下受益人变更,按步骤传资料就行,快的话五分钟搞定。少数要线下办理的,找代理人递个材料也就完事了。
有个点要提醒,改受益人,一般需要投保人和被保险人都同意,要是投保人和被保险人不是同一个人,记得提前沟通好,别白跑一趟。
还有人问,我能不能指定给非亲属?比如帮你照顾父母很久的远房亲戚?这个要看保险公司的规则,每家不一样,填的时候问清楚就行,没那么多死板的规矩。
其实说白了,人寿保单本身,就是你给家里留的最后一份底气,既然都花钱买了保障,干嘛不把最后这一步做踏实?别让本来的暖心,变成后人心里的疙瘩。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰