上周收到一位读者的留言,体检查出甲状腺3类结节,提交重疾险投保申请后收到拒保通知,担心自己再也无法配置保障。
这种担心很常见,但并不必要。
拒保只是单次投保、单家公司的核保结论,不是对个人健康风险的终身判定。
先搞懂:拒保到底是个啥?
很多人把拒保和“彻底失去投保资格”划等号,其实差远了。
拒保的核心定义,是保险公司针对你当前提交的投保申请、对应的健康状况、职业风险、财务状况等综合信息,作出的“不接受本次投保邀约”的结论。
注意两个关键词。
“本次”。
“这家公司”。
不是所有保险公司的核保尺度都一模一样。有的公司对甲状腺结节卡得严,3类就直接拒;有的公司只要结节小于1厘米、甲功正常,还能按标准体承保。
你在A家被拒,不代表B家也会拒。
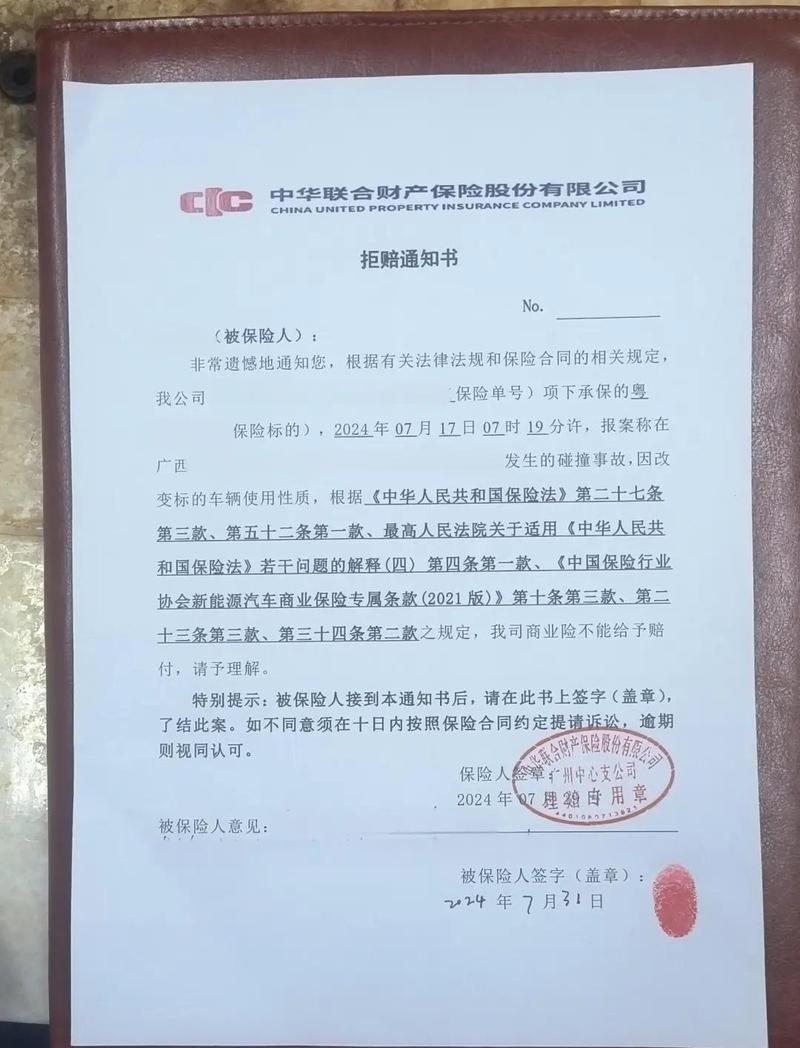
常见的触发拒保的原因,主要分三类:
1. 健康风险超出了该产品的预设承保范围
比如部分产品对未明确病理性质的肺结节、未控制的高血压、既往重疾病史等,直接设置了拒保阈值。
2. 职业风险匹配度低
比如部分意外险产品仅承保1-3类职业,从事高空作业、爆破作业等4类及以上职业的人群,投保这类产品就会被直接拒保。
3. 财务状况不匹配
比如投保高额寿险时,提交的收入证明、资产证明无法覆盖对应的保额需求,保险公司会认为存在道德风险,进而作出拒保结论。
被拒保之后,很容易踩的3个误区
第一个误区:被拒保一次,就再也买不到任何保险了。
不同保险公司的核保规则,是基于自身的历史理赔数据、风险承受能力制定的,不存在全行业通用的拒保共享名单。除了极个别全行业统一管控的高风险情形(比如既往确诊过恶性肿瘤且处于复发高风险期、存在故意骗保记录等),大多数情况下,这家公司的拒保结论,不会被其他公司直接套用。
第二个误区:拿到拒保通知,就赶紧换其他产品随便投。
如果在没有搞清楚自己被拒保的具体原因之前,盲目提交多份投保申请,每一次申请留下的核保记录,都可能在后续投保时被其他保险公司调取到。如果多次申请都被拒,反而会让后续的核保人员认为你的风险状况比实际情况更复杂,反而提高核保的严格程度。
盲目重复投保留下的多条拒保记录,反而可能抬高后续投保的核保门槛。
我之前碰到过一个读者,半年内投了7款产品,全被拒,后来再找核保人员,对方直接告知,多条密集的拒保记录会拉高风险评估等级。本来只是个轻度的健康异常问题,硬生生把自己的投保选择范围变窄了。
第三个误区:被拒保了,是因为自己身体太差,只能放弃保障。
拒保只是某一家公司、某一款产品的结论,市面上有不同核保尺度的产品,哪怕是针对同一种健康异常,不同产品的结论可能是标体、加费、除外、延期、拒保中的任意一种。
当然,最终结论要以保险公司的正式核保通知为准。
收到拒保通知后,正确的行动步骤
第一步:先找保险公司要正式的拒保原因说明。
很多人收到拒保通知,只看到一句“不予承保”,根本不知道具体是哪项原因触发的拒保。是因为健康告知里填的某项异常?还是职业类别不符合?还是提交的材料不全?搞清楚具体原因,才能针对性调整后续的投保动作。
如果对拒保结论有异议,可以按照保险公司官方渠道的流程提交复议申请,补充对应的复查材料,申请重新核保。
第二步:整理自己的所有健康材料、职业信息、财务材料,不要盲目提交申请。
比如如果是因为甲状腺结节3类被拒,那可以先把最近的甲状腺超声报告、甲功检查报告整理好,对照不同产品的健康告知要求,选择匹配度高的产品提交申请,而不是随便找个产品就投。
第三步:如果自己拿不准核保尺度,可以通过保险公司的官方核保渠道,提前提交材料申请预核保。
很多保险公司都支持在线预核保,提交材料后可以先拿到初步的核保结论,不会留下正式的拒保记录,避免影响后续投保。
所有核保结论的最终效力,以保险公司出具的正式书面通知为准。
几个需要明确的注意事项
1. 不要轻信任何“可以帮你拿到理想核保结论”的非官方承诺。保险核保是基于客观的风险评估作出的判断,任何脱离合同规则的承诺都不具备法律效力。
2. 健康告知要遵循“有问必答、不问不答”的原则,不要为了拿到承保结论隐瞒病史,否则后续理赔时可能会因为未如实告知产生纠纷。
3. 所有的保险条款、核保规则、理赔要求,都要以保险公司官方发布的合同文本、正式说明为准,不要轻信第三方渠道的非官方解读。
4. 本文仅为保险常识科普,不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|安然