减保和退保,到底差在哪?
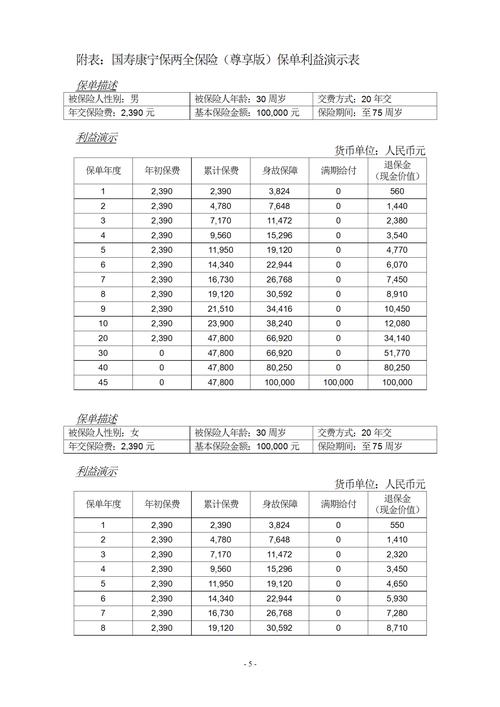
很多人买完人寿险,只记得交保费,从来没翻过合同里的减保退保条款。说白了。减保就是从保单的现金价值里,提取一部分钱用。剩下的现金价值,还留在保单里,该有保障有保障,该增值增值,保单继续有效。退保就不一样了。退保是一次性把所有现金价值都取出来,保单直接终止,之后再也没有这份保单的保障和增值了。就这么简单。
怎么选?看你当下需求
说实话,没有说哪个一定比哪个好,全看你要啥。如果你只是临时急用钱,只需要挪一部分出来,剩下的钱还想接着享受保单的利益,选减保。比如刚才说的我表姐,她就缺十几万装修,保单现金价值一共四十多万,减保提十五万出来,剩下二十五万还在里面按原来的规则增值,比全退了把钱放银行卡里躺平划算多了。还有一种情况,你觉得每年保费压力太大,不想交那么多,也可以通过减保降低保额,顺带降低每年要交的保费,不用直接退掉整份保单。
那什么时候选退保?如果你已经完全不需要这份保单了,比如买重了两份寿险,保额加起来远超你的需求,多余那份留着也白交保费,那就退。或者你当初买错了,这份保单根本不是你想要的,继续交下去只能亏更多,那早退早止损。
几个容易踩的小坑,记好
第二个坑,刚交几年就全退,大多亏到姥姥家。人寿险前期现金价值都低,尤其是前五年,你交的保费大部分扣了相关费用,退回来的钱可能不到你交的一半,真要退也得想清楚,要是能扛就再等等,或者换减保取一部分。
第三个坑,退错了保障。很多人买的是带身故责任的人寿险,退保之后,万一出事就没赔付了,要是你还需要这份保障,千万别脑子一热全退了,减保取点钱就行,保障留着。对吧?谁也不知道未来会发生什么,该留的保障还是要留。
不过话说回来,不管你选哪个,都得基于你现在的情况来,别人说的再多,不如你自己算一遍账,搞清楚自己要啥。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北