上周帮邻居张姨整理理赔材料,她攥着一沓医院票据在客厅坐了半小时,第一句话是‘会不会我材料交上去,保险公司就故意挑毛病不赔啊?’
真的,太多人对理赔的印象还停留在‘保险公司求着你别赔’的老黄历里。其实真走一遍流程你就发现,只要材料齐,整个过程比你去银行办储蓄卡还顺。
第一步别忙着找销售,先把这3件事做了
很多人出险第一反应,是打当初卖保险给自己的销售的电话。
真的没必要。
销售能给你的帮助,最多是帮你指个路,真到了理赔审核的环节,人家说的不算。
首先要做的三件事:
第一,翻出你手里的纸质保单,找到对应的保障责任章节,看清楚这次的出险情况在不在保障范围内,有没有过等待期,免责条款里有没有明确不赔的情形。所有关于保障范围、免责约定、等待期要求的内容,全部以正式保险合同条款为准,任何人的口头承诺都不算数。
第二,在合同约定的时限内完成报案。很多人被网上的‘24小时报案时限’吓破了胆,晚报两小时就慌得不行。实际上大部分保险合同里写的报案要求,是‘及时通知保险公司’,不少产品的时限放宽到了出险后10天内,真的不用因为赶时间慌慌张张把材料拍得糊成一团就上传。
第三,把所有和这次出险相关的纸质材料单独收在一个文件袋里。医院的缴费发票、诊断证明、检查报告,哪怕是你意外受伤时拍的现场照片,都别随便塞在裤兜里或者夹在书本里——丢了再补,真的麻烦。
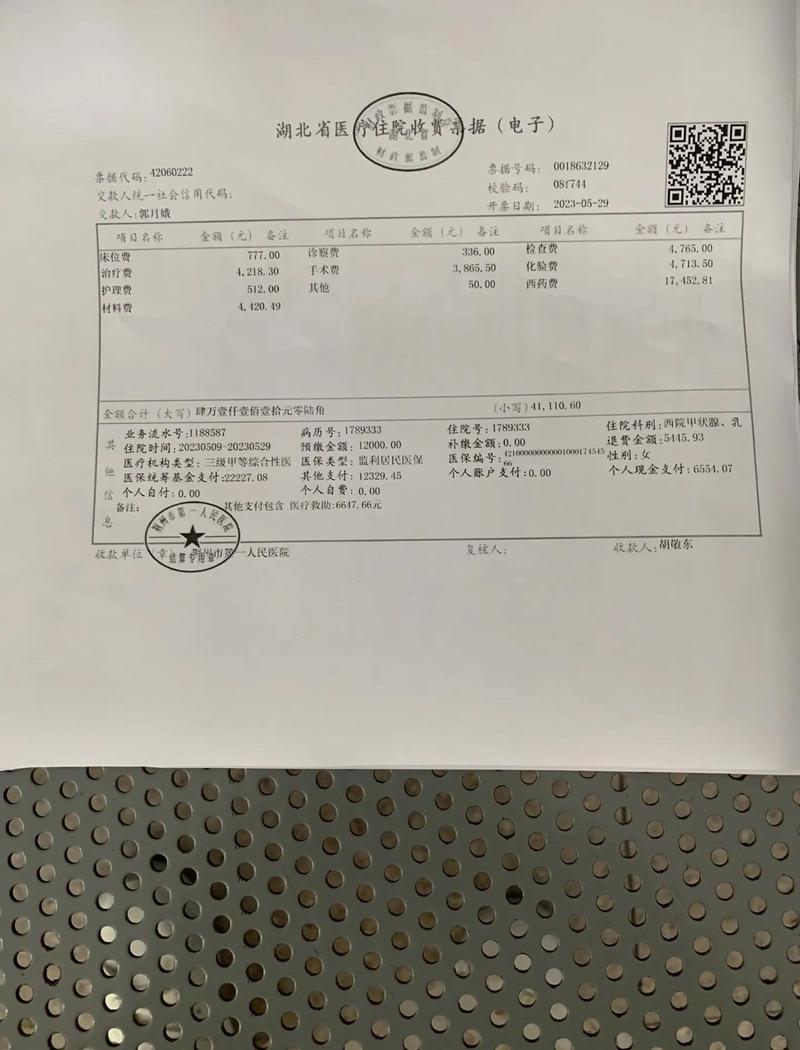
上次陪朋友去医院补丢了的发票,在收费窗口排了40分钟队,前面的阿姨因为发票丢了,跟窗口工作人员掰扯了快半小时,整个人气得手都抖。本来只是个小理赔,因为丢了材料来回跑两趟医院,平白多花了两三天时间,换谁都闹心。对吧,本来生病就够累的,还要为了找材料折腾,太没必要了。
交材料别贪多,核心逻辑是‘不缺不多’
不少人有个误区:我把材料交得越厚,保险公司越容易痛快赔钱。
真不是。
常规理赔需要的材料,拢共就三类:
第一类是身份类材料,比如被保险人的有效身份证件、本人名下的银行卡复印件,核心是证明你是保单上的被保险人,理赔款能准确打到你留的账户里。
第二类是出险证明类材料,比如医院出具的正式诊断书、住院的话要提供出院小结、所有医疗费用的发票原件、对应费用清单;如果涉及伤残或者身故的,要提供对应等级的官方伤残鉴定报告、身故证明。
第三类是理赔申请信息,现在绝大多数保险公司都支持线上填写,按提示填好事故经过就行,根本不用你打印出来手写签字寄过去。
千万别把和这次出险完全无关的材料,一股脑附在申请材料里提交。之前碰到过一个申请住院理赔的用户,交材料的时候把自己去年全身体检的报告都附在里面,里面有个好几年前的甲状腺结节记录,审核的时候工作人员专门打电话来核实这个结节和本次住院有没有关联,平白多等了4天的审核时间。
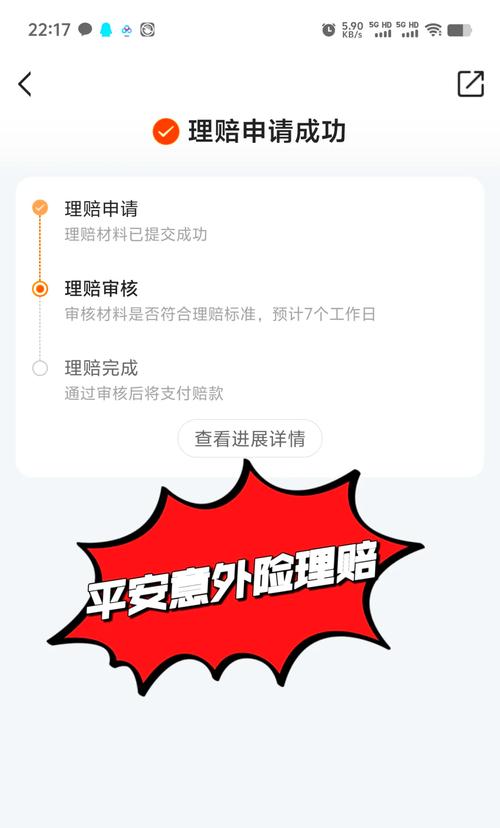
现在绝大多数小额理赔,也就是几千块以内的医疗费用申请,根本不用你抱着材料跑线下网点。直接在保险公司的官方APP或者小程序上,按提示把材料拍清楚上传就行,快的话当天就能收到理赔款。真的需要线下提交的大额申请,比如涉及重疾赔付、长期护理责任的,直接打保险公司的官方客服电话,问清楚离你最近的受理网点地址,过去交材料就可以——别托关系找所谓的‘内部人员’,没用。
等待理赔款的那几天,盯紧两个节点就行
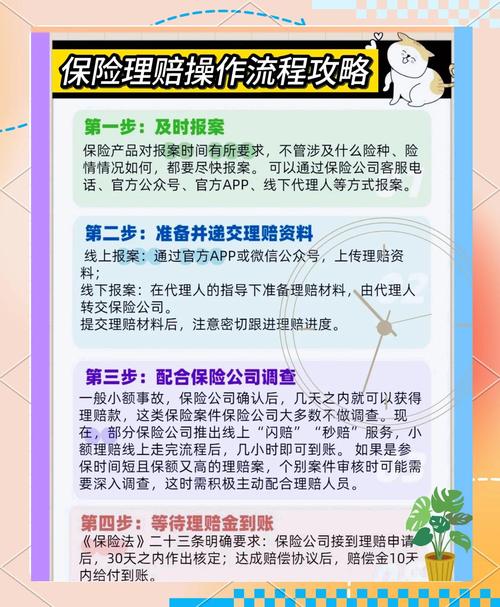
很多人交完材料之后,就开始天天刷银行卡余额,隔十分钟就看一次APP的进度,越看越焦虑。其实你不用全程盯着,只要留意两个关键节点就够了。
第一个节点:审核过程中如果工作人员联系你补材料,别嫌麻烦,按要求提供就行。这里要提个醒:所有要求你补充材料的通知,一定会通过保险公司的官方客服号码、官方短信,或者APP内的正式消息推送发送。凡是让你转钱、要银行卡验证码、让你点陌生链接的,全是诈骗。
别信。
之前看到过新闻,有个用户刚提交完理赔申请,就收到个自称‘理赔专员’的电话,说他的材料有问题,要交200块的‘审核手续费’,他转完钱才发现对方根本不是保险公司的人。
第二个节点:最终的审核结论出来的时候,不管是同意赔付,还是有争议不赔付,你都有权利要求对方把结论的依据列清楚,对应保险合同里的哪一条约定。如果对结论有异议,也可以按合同约定的渠道申请复核,不是对方说什么就是什么。
之前总有人问,是不是规模大的公司理赔就快,规模小的公司就容易卡人?
真的不是。
理赔的速度,核心取决于两个因素:一是你提交的材料是不是齐全清晰,有没有来回补材料的情况;二是本次出险的情况是不是符合合同约定的责任范围,有没有需要核实的争议点。和公司规模没有直接的因果关系。
最后提几个容易踩的小坑
第一,别把别人的材料拿来凑数。比如你住院的发票,被你顺手拿去给别的亲戚报了别的保险,等你自己要申请理赔的时候,拿不出原件,肯定要耽误时间。
第二,别在报案的时候故意夸大事故经过。比如你是自己在家不小心摔了,非要说成是上班路上摔的,要走工伤相关的理赔,审核的时候一核实就会露馅,反而耽误整个流程。
第三,所有和理赔相关的沟通记录,不管是电话还是线上消息,都留好截图或者录音。真要是后续有争议,这些都是你可以用的依据。
合规提醒
本文梳理的只是通用的理赔流程参考,所有关于理赔申请要求、保障范围、免责约定、审核标准的内容,全部以你和保险公司签订的正式保险合同,以及保险公司官方渠道发布的公开说明为准。
本文不推荐任何保险产品,不构成任何投保建议、核保结论或者理赔承诺。如果你对具体的理赔申请有疑问,更稳妥的方式是直接联系保险公司的官方客服渠道咨询。
作者|dananjin
排版|dananjin
审核|乐乐