财产投保必看:关于如实告知,大多数人都理解错了
2026-09-28 08:46:04
我去年帮朋友处理过一起财产险理赔纠纷,至今印象很深。开水果店的小张,租了老商圈的门面,第一年投保店面临时财产险,第二年续保时,保险公司问“过去三年店内是否发生过漏水、渗水事故”,小张想着上次漏雨是刚租下来的时候,早就修好没再犯,就没填。结果入夏一场暴雨,屋顶排水管堵了又漏,一整屋进口水果全泡烂,赔下来一分钱没有。就是栽在如实告知这四个字上。
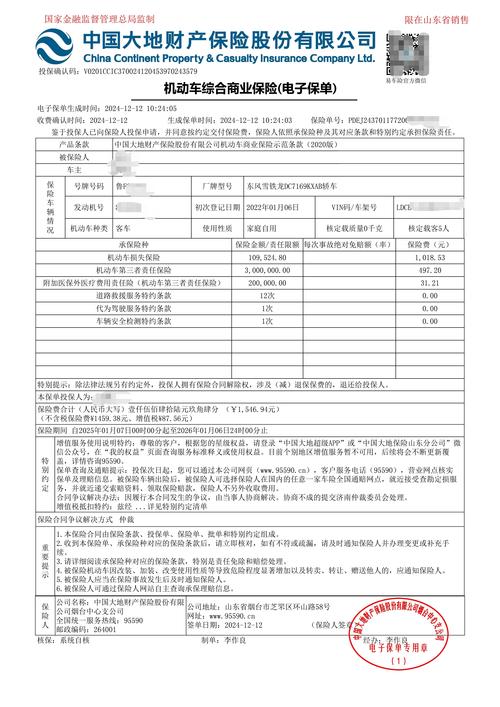 财产险投保如实告知填写页
别瞎猜了,如实告知根本不是让你全交代
很多人一听到如实告知,第一反应就是“完了,我得把我家所有事儿都给保险公司说清楚?漏一点就不赔?”
真不是。
说实话,财产险的如实告知,核心规则就一句话:问你的,你如实说,没问你的,你没必要主动说。我国保险法写的明明白白,是询问告知,不是无限告知。不像很早之前一些旧规则要求你什么都上报,现在早就不是这样了。
比如保险公司只问你房屋是不是钢筋混凝土结构,你没必要主动说我家十年前换过一次卫生间防水,对不对?很多人就是太焦虑,自己吓自己,反而多说多错。
说白了,如实告知本质就是给保险公司算风险的,你告诉人家真实情况,人家才能算出该收你多少保费,承担多少责任。你说你仓库放的是普通纺织品,结果其实是易燃易爆的油漆,保费本来就不一样,风险等级差出十万八千里,你不直说,人家当然没法赔你。道理很简单,对吧?
踩了就会拒赔的几个误区,别中招
第一个错,就是“反正已经解决了,不说也没事”。就像我开头说的小张那个例子,漏雨修好了就可以隐瞒?那不行,保险公司明确问了有没有发生过,发生过就是发生过,修好了也是事实,别自己拿主意帮保险公司省略信息。
第二个错,就是“多报点价值反正多赔点,不亏”。不少人投财产险的时候,故意把房子、货物的价值往高了报,想着真出事能多赔点。其实这恰恰踩了不如实告知的坑,就算你多交了保费,真出事了也只会按实际损失赔,闹不好还会直接拒赔,赔了夫人又折兵,亏不亏?反过来也一样,别为了少交保费故意压低标的价值,真出事了只会按比例赔,一样不划算。
第三个错,就是“业务员说勾全选没问题就行,不用纠结”。这种坑我见得最多,说实话,很多业务员出单要冲量,怕麻烦,就一个劲劝你“都填否就行,不用那么细”,最后出事了,锅全是你自己背,人家业务员说不定早就转行了,你找谁说理去?
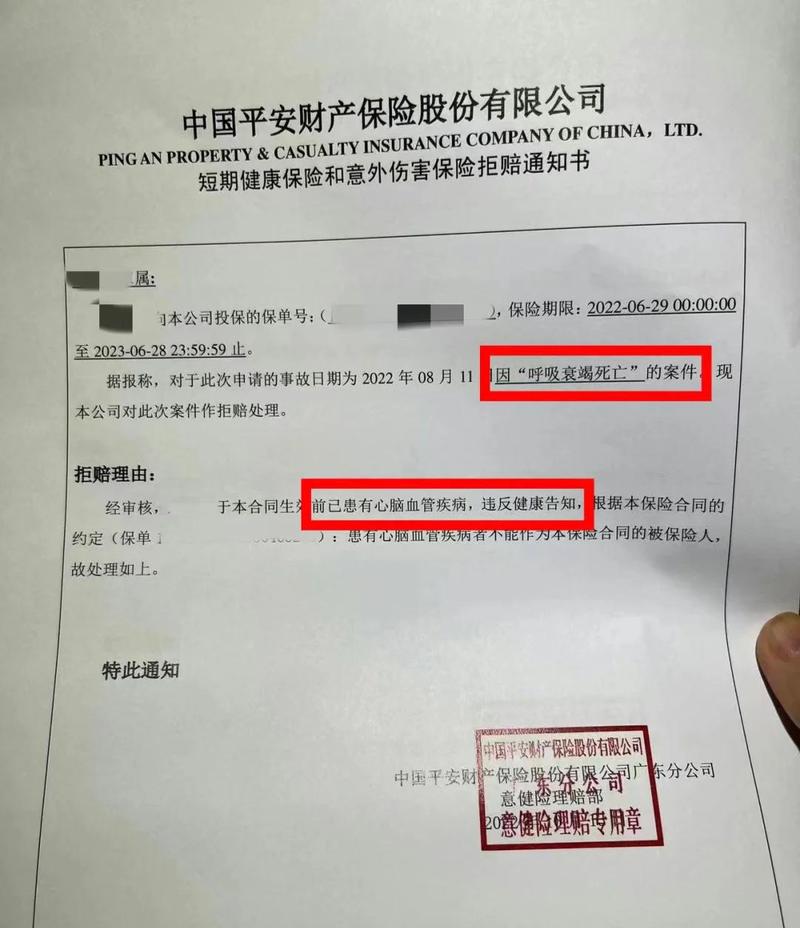 财产险理赔拒付告知书标注如实告知部分
真记错漏了,还有救吗?
 真记错漏了,还有救吗?
很多人投保完回头一拍脑袋,哎呀我忘了说那件事了,是不是就注定赔不了?
也不是。越早补,越没事。直接找你的承保公司,做个补充告知就好,人家重新核保,无非就是加一点保费,或者维持原合同,总比出事了再扯来扯去强。
那真到理赔因为如实告知被拒了怎么办?先别急着拉横幅闹,拿出来当初的投保单好好对一对:这个问题,当时保险公司明确问你了吗?你隐瞒的内容,和这次出险的事故有关系吗?
举个例子,你投保家庭财产险,没说你家五年前被偷过一次电动车,这次是水管爆了淹了地板,那总不能因为你没说之前被偷过就拒赔吧?这种情况完全可以去银保监会申诉,大概率能拿到该有的赔偿。
别嫌麻烦,拿到投保问卷,一个问题一个问题扫过去,花不了三五分钟,不确定的就打保险公司官方客服问清楚,别闭着眼睛瞎勾,别随便听别人替你做决定。
不过话说回来,也没必要过度紧张。好多自媒体整天说什么“只要有一点没说就一定会拒赔”,那都是制造焦虑骗流量的。大部分普通人投个家财险、门店财产险,只要按着问题如实回答了,根本不会出问题。
你就是个普通上班族,家里放的都是正常家具电器,问你啥你说啥,哪那么多坑给你踩?
最后说句实在话:如实告知,本质就是双向的公平,你不骗保险公司,保险公司也不会坑你,按着问的如实答,就够了。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
财产投保必看:关于如实告知,大多数人都理解错了
文章链接:https://www.xinminbao.com/c/941.html