别小看免赔额:买财产险没看懂它等于白花钱
2026-09-28 06:41:00
上个月帮楼下张阿姨处理家财险理赔,她楼上漏水泡了自家的吊顶和衣柜,算下来损失一共3200,最后保险公司只赔了2800。张阿姨一开始拍着桌子说被骗了,翻出条款一看,才看到写了400块的绝对免赔额——她买的时候根本没扫过一眼这行字。
很多人买财产险,眼睛只盯着保额够不够、保费便不便宜,根本没人仔细看免赔额这栏。说实话,这真的是买财产险最容易踩的隐形坑。
免赔额到底是什么,真的是保险公司坑钱吗?
说直白点,免赔额就是保险公司约定好,不需要赔给你的那部分损失。
损失1000,免赔额200,赔你800。就这么简单。
很多人第一反应,凭啥?我交了保费凭啥不赔?
其实还真不是坑。你想,要是所有人摔个花盆刮个墙花个百八十块都找保险公司理赔,理赔的人工成本不得蹭蹭涨?最后这些成本都会加到所有人的保费里。
有了免赔额,筛掉了一大堆鸡毛蒜皮的小理赔,整体保费降下来,对绝大多数不出险的人来说,反而更划算。
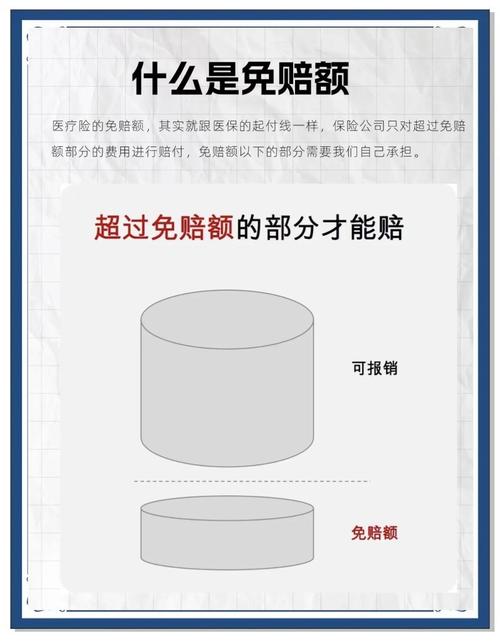 财产险免赔额理赔计算示例图
九成买财产险的人,都踩过这些免赔额误区
第一个误区,就是觉得“反正都是扣钱,有没有免赔额无所谓”。
真不是。我对比过几款热销的家财险,带500免赔额的产品,比同保额0免赔的,一年便宜快一半。要是你家三五年都不出一次事,省下来的钱买几斤猪肉吃不香?
第二个误区,就是把绝对免赔和相对免赔搞混,这真的能差出好几百。
举个例子,同样损失1000块,免赔额500。要是绝对免赔,赔你500;要是相对免赔,损失超过免赔额,就全赔你1000。
现在国内财产险,绝大多数用的都是绝对免赔,别看到旧科普说相对免赔就搞错。更容易忽略的是,很多产品不同保障项目,免赔额还不一样。
比如家财险里,房屋主体结构免赔额可能是2000块,水渍损失是200,珠宝盗抢往往会设比例免赔,也就是损失额的10%到20%。
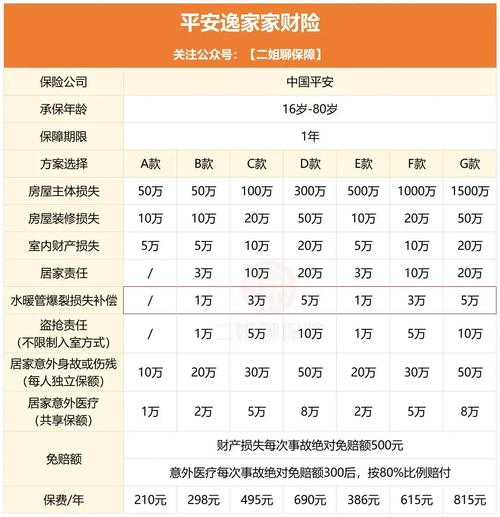 家财险不同保障项目免赔额对比表
很多人选珠宝盗抢的时候,只看到保额10万,开心得不行,真丢了才发现,先扣2万免赔,剩下还要按实际价值赔,差的不是一点半点。
还有人觉得,免赔额越低就越好,一定要买0免赔的。
说实话,真不一定。0免赔的保费贵出一大截,你一年不出一次险,多花的钱就打了水漂。与其多花钱买0免赔赔那几百块的小损失,不如把钱加到大额损失的保额上,这才是买保险的意义——保险本来就是赔你自己扛不起的风险,几百块的小损失,自己扛了也没啥。
不过话说回来,也不是说高免赔就一定好,得分情况,对吧?
挑免赔额的思路,其实比你想的简单
 挑免赔额的思路,其实比你想的简单
第一件要做的事,就是对准你自己最关心的风险,盯着对应保障的免赔额看就行。
你住老小区,水管老化容易漏,那你就盯着「水渍损失」「第三者责任」这两项的免赔额,别的保障免赔额高一点,你不怎么用得到,无所谓。
你经常开车跑长途,车停路边容易被刮,那你就盯着车身划痕险的免赔额,车损险的免赔额高点不影响,反正大事故才会走车损险。
第二件要留心的,就是看清楚免赔额的类型,别糊里糊涂签单。
固定额免赔就是多少钱,一目了然,怕就怕比例免赔。高价值易丢失的东西,比如笔记本、珠宝、手机,大部分产品都会设比例免赔,一定要翻出来看清楚,别只盯着保额动心。
真出事理赔的时候,自己先大概算一下要扣多少免赔额,心里有个底,别到时候拿到赔款落差太大,平白闹心。
本来就细心,家里防水防盗都做得到位,三五年不出一次小事故的,选高免赔就很合适,省下来的保费真的很香。
刚装完修,怕漏水漏到楼下,或者本身就是马大哈,经常碰坏东西丢东西的,多花点钱选低免赔甚至0免赔,省得自己闹心,也划算。
说穿了,免赔额就是你和保险公司的一份风险分担约定:你愿意多承担点小风险,保险公司就给你降保费;你想啥都让保险公司兜着,那就多掏点钱。哪有什么绝对的好坏,适合自己的就对。
一句话总结:买财产险别跳过免赔额,对准自己的风险挑,就不会错。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别小看免赔额:买财产险没看懂它等于白花钱
文章链接:https://www.xinminbao.com/c/936.html