被洪水冲了家才懂:洪水保险真不是你想的那样
2026-09-28 05:46:07
去年梅雨连下了十天,杭州老小区的地下室直接灌了半米深的水,我朋友停在那儿的SUV泡了整整三天,家里存一楼的几箱旧书和老红木椅子全烂透了。
他之前拍着胸脯说自己买过保险,肯定能赔,最后翻遍条款才发现,他买的那份常规家财险,早就把洪水责任给除外了。
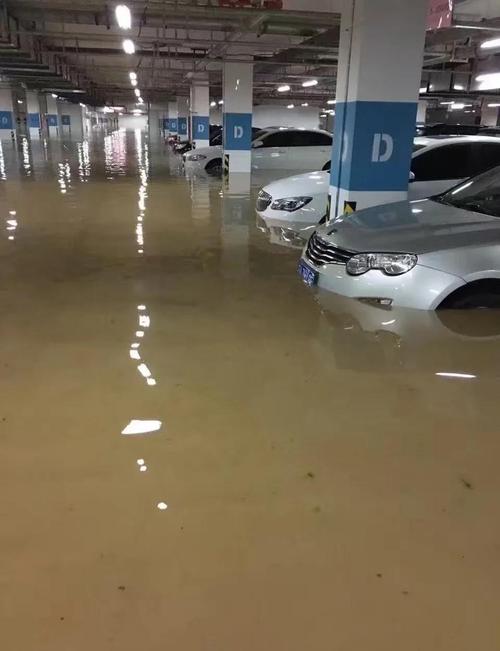 城市内涝小区地下车库被淹现场
很多人对洪水保险的误会,其实挺深的
第一个误区,就是觉得我买了家财险,肯定就含洪水保障了。
真不一定。
不少普通家财险为了降保费,会把地震、洪水这类大灾责任给拿掉,价格看起来便宜几十块,真出事了一分钱不赔。
还有人说,我家不住江边不住海边,内陆城市哪来的洪水,买这个纯属浪费钱。
你忘了郑州7·20暴雨了?忘了去年北京暴雨淹了好多小区地下车库了?现在的洪水哪里只盯着沿江城市,城市规划再好,遇上超量暴雨也会内涝,地势低一点的一楼、地下室,说淹就淹。
还有人说,洪水保险都是政府卖的,我普通老百姓买不着。
其实不是,现在不光有政策性的普惠洪水保险,很多商业财险公司也有单独的洪水责任可以附加,想买随时能买。
说实话,大部分人真的是淹过一次才知道要补这个,早惦记着的没几个。
洪水保险到底保什么,哪些绝对不赔
先掰扯清楚,现在国内的洪水保险,说白了分两类:一类是政府牵头的普惠型,一年几十块,保房屋和基本家财,价格特别亲民;另一类是商业险里的附加责任,你买家财险、企财险的时候,加上洪水保障就行,也有单独卖的产品。
说到保什么,其实很直白:
你家房子的主体结构被洪水冲坏了,赔。装修被泡得掉皮起鼓没法用了,赔。家里的家具、家电、衣物这些动产被淹了,按损失程度赔。开小门店小工厂的,你的货架、存货、生产设备被淹了,也能赔。
那什么不赔?
举个最简单的例子,天气预报早就说了一周后有大洪水,你明明能把放在一楼的货搬到二楼,偏不搬,就放着泡,这种扩大的损失,肯定不赔。
还有,你违规把车停在防洪通道、应急排水口,被淹了,不赔。你出去旅游家里没人,下水道漏了把楼下淹了,那是家财险第三者责任的事,跟洪水保险没关系,也不赔。农作物被淹那是农业保险的范畴,普通洪水保险也不碰这块。
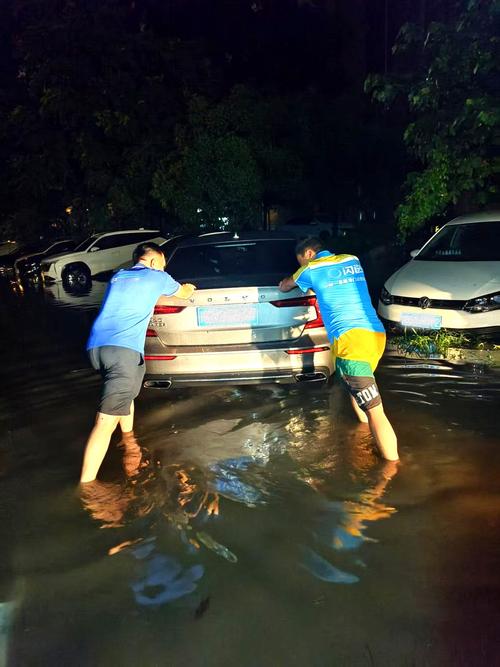 洪水过后保险理赔人员现场查勘拍照
千万记住,所有的免责条款都要提前看,别只听销售说什么都赔,真到理赔的时候,合同才是说了算的那个。
投保理赔这几点,千万记牢了
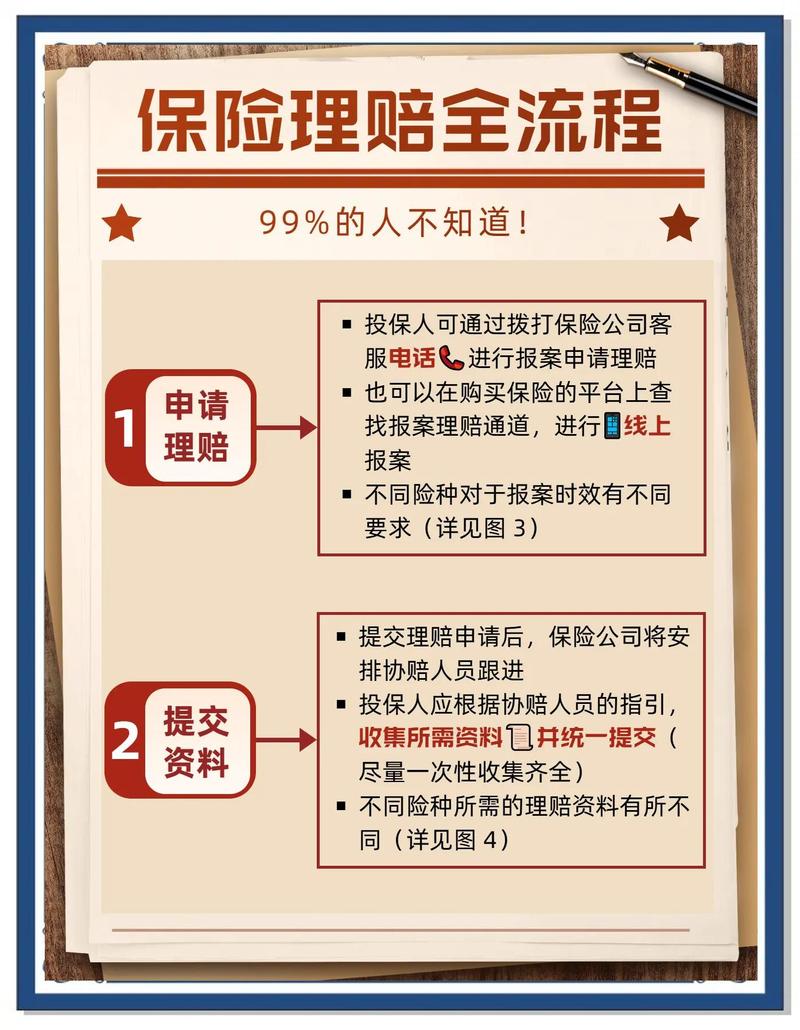 投保理赔这几点,千万记牢了
不是谁都必须硬买一份,但这几类人,我劝你真的早点安排:
住在老城区地势低洼地段的,家里是一楼带地下室的,车常年停地下车库的,开小超市小饭馆货全堆在一楼的,还有老家房子在沿江河蓄洪区的。
这些场景遇水的概率本来就比别人高,花几十块买个底,真不亏。
不过话说回来,投保的时候别踩这两个坑:
第一个,别光看保额价格,一定要翻条款里的责任页,确认洪水是不是在保障责任范围内,有没有被列进免责。很多产品拿低价吸引你,其实早就把洪水除外了,别上当。
第二个,别乱报保额。房屋主体值多少钱就投多少,太低了赔的时候按比例赔,太高了也不会多赔你,浪费保费。
真出事要理赔了,记住三个步骤就不会错:
第一,先拍够照片视频,整个被淹的场景,每一样受损的东西,都拍清楚,别上来就忙着清理现场,现场没了,查勘员说不清楚损失,吃亏的是你自己。
第二,能转移的东西赶紧转移,能救的赶紧救,别想着反正有保险就放着泡,保险公司条款里都写了,被保险人没做减损导致扩大的损失,不赔。
第三,第一时间报案,别拖,拖得越久,材料越不全,越容易有纠纷。
对了,很多人不知道,现在不少地方政府都联合保险公司出了普惠型的洪水保险,一年只要二三十块,就能保十几万的保额,比商业险便宜多了,可以先问问街道或者村委,有这种政策性的优先买这个,性价比太高了。
毕竟保险从来都是防万一的,你觉得用不上最好,真用上的时候,你会感谢当初花了这几十块钱。
一句话总结:几十块钱买个兜底,地势低、爱内涝的地方,早买早踏实。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被洪水冲了家才懂:洪水保险真不是你想的那样
文章链接:https://www.xinminbao.com/c/934.html