很多人不知道的地震巨灾保险,到底能帮上什么忙?
2026-09-28 05:21:01
去年刷泸定地震的新闻,刷到一条私信。粉丝说老家房子被震出半指宽的缝,邻居说买了地震巨灾保险赔了六万修房子,他翻遍自己家所有保单,找不到这四个字。问我,这东西到底是什么,是不是只有特定人群才能买?
别搞混,它真不是寿险里附的那种地震责任
很多人看到“地震”两个字,第一反应是,我买的寿险意外险里已经保地震死亡伤残了啊?还要这个干嘛?
不对。寿险意外险保的是人。这个保的是你住的房子。
说白了,地震巨灾保险,最核心的就是赔你因为地震损坏的房子。目前国内主流的城乡居民住宅地震巨灾保险,是专门针对居民住宅设计的保障。
能保什么?一般来说,只要是你拥有所有权的城镇住宅、农村住宅,因为五级及以上地震造成房屋损坏、倒塌,就能按损坏程度赔付。
举个例子,你家农村自建房重建成本二十万,买了20万保额,震后鉴定为全损,就能最高赔付20万,够你再搭个新房框架了。
那不保什么?说清楚,基础款只保房屋主体结构,房子里的家具电器除非额外附加,不然不赔。一般来说,小于五级的地震不赔,违章建筑、已经列入拆迁范围的房子、商业店铺,都不在保障范围内。
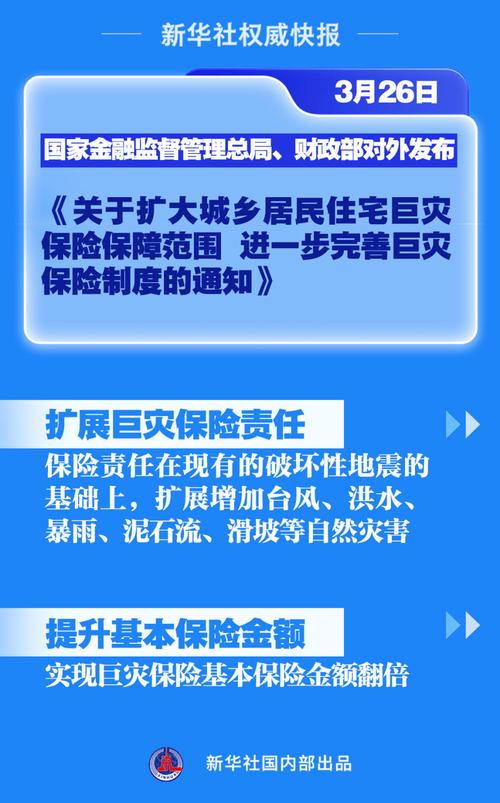 城乡居民住宅地震巨灾保险保障额度对照表
不过话说回来,现在也有不少商业保险公司推出的附加型地震巨灾保障,可以扩展保室内财产,费率也不高,这个看自己需求选就行。
传得最多的几个误区,得掰扯清楚
我家不在地震带上,买这个干嘛?
说实话,你翻一下近十年的地震记录,很多之前大家觉得“绝对安全”的地方,也出过中小地震。谁也不能拍胸脯说,我家这块地未来几十年肯定不会有五级以上地震。对吧?
有国家救灾款,还要自己买保险?
这话站不住脚。救灾款是救命的,解决临时安置吃住问题。你要重新修房子,那点补贴够吗?真要是房子倒了,几十万的重建费,大半普通家庭还是要掏自己攒了半辈子的积蓄。巨灾保险就是补这个缺口的。
我买了家财险,就不用买这个了。
大部分普通家财险,都把地震列为责任免除。不信你翻出你家的家财险条款,翻到“责任免除”那一页,十有八九能看到“地震、海啸及其次生灾害”这行字。少部分能保地震的,保额也很低,三五万顶天,根本不够修一套房子。
 中国主要地震带居民住宅投保示意图
我还听过有人说,地震巨灾保险是忽悠,根本赔不下来。我见过赔下来的,也见过赔不下来的,赔不下来的基本都是没搞清楚规则,不是保险本身坑人。
投保理赔,记住这几条就不会错
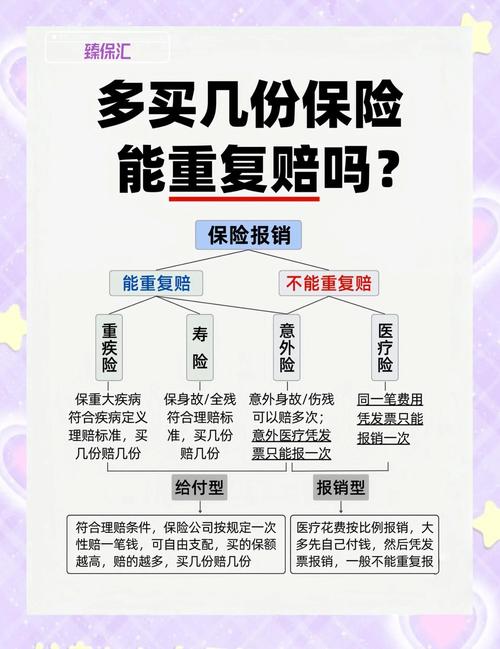 投保理赔,记住这几条就不会错
什么人适合买?
只要你自己名下有房子,不管是城市商品房还是农村自建房,都可以买。尤其是住在地震带周边,或者房子占了你家大半资产的,花几十块买份保额,真不贵。
多少钱?一年保费也就几十块到几百块,100万保额一年也就几百块,几杯奶茶钱换一年踏实,太划算了。
投保的时候第一件要确认的事,你得真的拥有这套房子的所有权,租的房子别瞎买,赔不到你头上。
再来说保额,不是越高越好,按房子的重建成本买就行,你房子重建只要20万,买100万也赔不到20万以上,纯纯浪费钱。
还有,农村自建房要核对清楚房子的结构,砖木结构和砖混结构的费率不一样,别填错信息,填错了理赔可能会有麻烦。
真出事了要理赔,流程其实很简单,先报险,找承保公司或者当地的巨灾保险服务点登记就行,之后会有专业人员过来给房子做损坏鉴定,按鉴定的等级赔钱,全损全赔,部分损坏按比例赔。
有几个雷区一定要记牢:如果你家房子本来就是危房,没地震之前就已经快塌了,震后损坏,这个不赔。还有,地震引发的泥石流、滑坡这些次生灾害,很多基础款是不保的,想要保这个一定要看清楚条款,附加对应责任。
说实话,这个东西真不是什么能赚大钱的保险,就是一个兜底的保障。你一辈子可能都用不上,但真用上了,就能帮你把塌了的房子再建起来,不用把半辈子攒的钱都砸进去,不用出事了四处低头借钱。
一句话收尾:几十块钱买个踏实,比什么都强。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
很多人不知道的地震巨灾保险,到底能帮上什么忙?
文章链接:https://www.xinminbao.com/c/933.html