职业责任险:你没注意过的那层“职业风险兜底”
2026-09-28 00:54:49
去年听一个做独立设计的朋友吐槽。
接了个食品客户的包装设计单,收了不到八千块设计费。
客户印了几十万份包装,上架才发现营养成分表的数值写错了。
全废了。客户找上门,要他赔二十多万的印刷费加损失费。
朋友那时候刚创业,账户里连十万都拿不出来。
那时候他根本不知道,有个东西叫职业责任险。
你得先搞懂,它到底保的是谁
说实话,很多人把它和别的保险搞混,连它保什么都摸不清。
很多人第一反应,是不是保我自己工作受伤?不对。
是不是保我公司的员工?那是雇主责任险的事,跟它没关系。
职业责任险,赔的是你因为职业过失,给客户或者第三方造成了损失,依法应该由你赔的那部分钱。
小到设计写错参数,大到建筑师算错荷载,只要你是出了专业上的错,连累别人赔钱,它帮你兜着。
当然,它也不是什么都赔。
你故意骗人、违法违规干的事,肯定不保。比如你明明没有行医资质还给人做整容,出了事,谁也保不了你。你和客户签了超出正常范围的承诺,那种额外加的责任,也不在保障里。
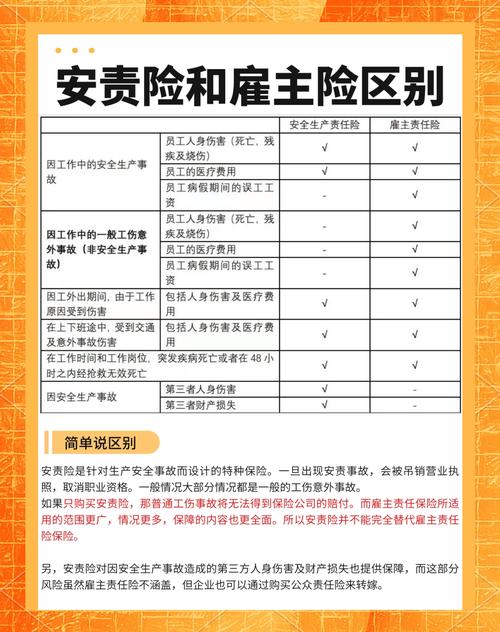 企业职业责任险保障范围对比表
没人会提前说的几个常见误区
第一个坑,就是大公司才需要,小个体户、自由职业用不着。
真的是这样吗?
家楼下开美容院的老板,给顾客点痣留下了疤,顾客起诉要五万赔偿金,你说这是不是职业相关的过失?做公众号的小编转了别人的图没授权,被起诉索赔两万,算不算?
只要你靠提供专业服务赚钱,就有可能出错,出了错就要赔钱,跟你规模大小没关系。
第二个坑,我买了公众责任险就够了,不用再买这个。
公众责任险保的是你店里天花板掉下来砸了人,或者地面滑摔了客人这种意外,不是保你干错了活的专业过失。还是两码事。
第三个坑,我在公司上班,有公司买的保险,用不着自己买。
那也得看情况。比如你是出来做兼职咨询的,或者出来接私活,公司的保险可不保你私下接的活,真出了事,人家只会找你个人。
 常见职业责任险不保事项清单
投保理赔,拎清这几件事就够了
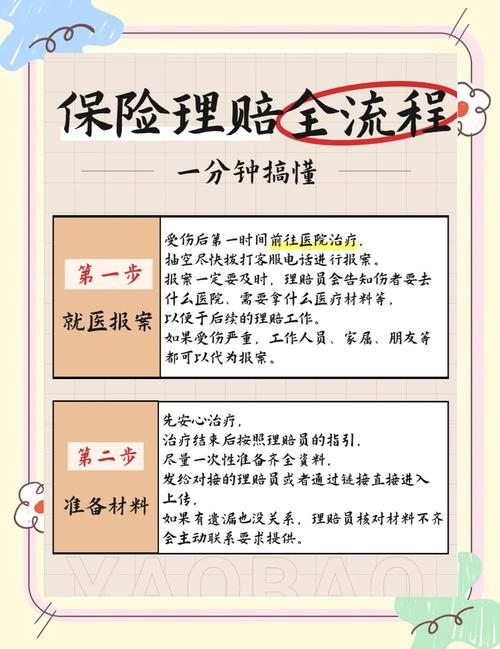 投保理赔,拎清这几件事就够了
哪些人最该买?
只要是靠专业技能吃饭,服务对象会因为你的错误遭受损失的,都可以考虑。
自由设计师、独立顾问、律师会计师、医美机构、装修公司、甚至自媒体博主,都在范围内。
说白了,只要你收了别人的服务费,就要为自己的服务负责,买一份就是买个兜底。
投保的时候要注意什么?
说句实在的,一定要如实填写你的经营范围和职业内容。别为了省几百块保费,明明做建筑设计,填个平面设计的类别,真出事了,保险公司查出来,直接拒赔,亏的是你自己。
再就是,看清楚免责条款,哪些不赔提前心里有数,别等出事了才翻合同。
保额不用盲目追求太高,根据你自己做的业务规模选就好,普通小工作室买个一两百万保额,一年也就几千块,平均下来一个月才几百,不算贵。
理赔的时候要记住什么?
出了事先给保险公司报案,别私自和客户签和解协议,别自己先把钱赔了再找保险公司要。很多人吃过这个亏,你自己答应的赔偿金额,保险公司不认可,最后只能自己担着。
而且,别想着瞒,只要是你职业范围内的过失,该说清楚就说清楚,配合调查就行。
不过话说回来,谁也不想出事对不对?买这个保险,本质就是买个心安。
我见过太多小老板,刚起步的时候能省则省,什么保险都不买,觉得出事是小概率事件。
可真轮到自己头上,一次失误就能把几年的积蓄全搭进去!
多一层兜底,总比出事了硬扛强。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
职业责任险:你没注意过的那层“职业风险兜底”
文章链接:https://www.xinminbao.com/c/923.html