开厂开店雇人必看:你必须懂的雇主责任险真相
2026-09-28 00:26:58
前两个月帮开五金小加工厂的老陈处理后续,现在他想起这事还拍大腿。
工人操作冲床压断三根手指,评九级伤残。老陈早给工人买了团体意外险,保险公司赔了八万多,他觉得这事了了。结果工人转头把他告了,说工伤的一次性就业补助金得老板出,法院一算,得补三十二万。老陈傻了。
别把雇主责任险和团体意外险混为一谈
说实话,十个小老板里有八个分不清这俩。很多人觉得,不都是给员工出事赔钱?完全两码事。
团体意外险,本质是给员工的福利,赔的钱直接打给员工,该老板掏的工伤责任,一分都少不了。雇主责任险本质,是帮老板扛他本该承担的工伤赔偿责任,赔的钱是直接打给老板的。
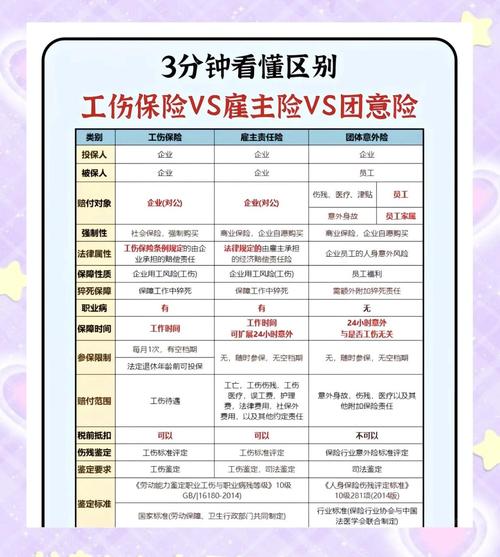 雇主责任险与团体意外险核心差异对比表
刚才那事老陈要是提前买了一百万保额的雇主责任险,这三十二万基本就能由保险公司出了,不用自己掏腰包。
前几年还接触过一个开近郊农家乐的老板,雇了个五十多岁的阿姨摘菜,踩滑摔了骨裂,老板买了团体意外险,赔了阿姨五万多医疗费,结果阿姨还要求老板赔三万误工费营养费,说休养大半年干不了活,老板最后只能自己掏了这笔钱。要是提前买了雇主责任险,这笔钱就能走保险出。
雇主责任险保什么?哪些情况不赔
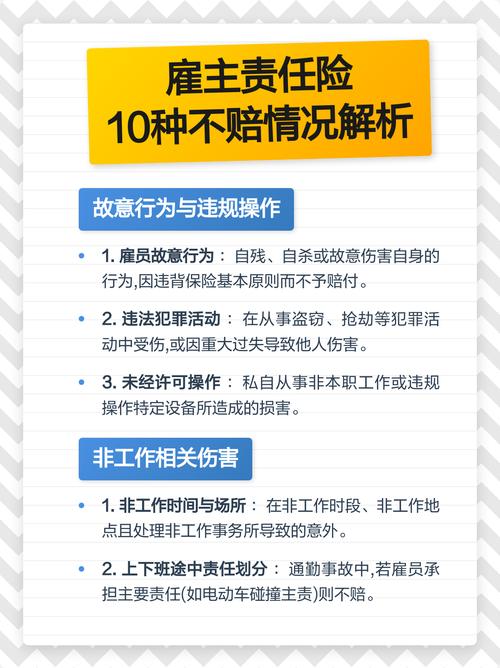 雇主责任险保什么?哪些情况不赔
简单说,只要是你雇的人,给你干活的时候出了事,按照法律你得赔,雇主责任险就帮你赔。
具体能覆盖的责任,大概就是几块:工伤身故伤残的法定赔偿、工伤产生的医疗费用、员工工伤休息期间你得付的误工费,要是闹到法院了,你花的律师费诉讼费,不少合格的产品也能报。
不保的情况,我挑几个大家容易踩坑的说,太偏的就不说了。
员工干私下接的私活出事,不赔。员工醉酒吸毒、故意自残导致的伤害,不赔。不是因为工作原因导致的伤害,不赔。举个例子,员工下班之后绕路去买夜宵,被车撞了,要是没认定上工伤,雇主责任险就不赔。
还有一种常见的坑,你给员工换了岗位,风险等级升高了,没及时告诉保险公司,出事了也可能拿不到赔偿。
投保理赔,这几个坑一定要绕开
不少人买的时候图便宜,或者图省事,踩了坑,出事赔不了,回头说保险都是骗人的,其实很多时候是自己没弄对。
第一个坑,乱填职业类别。千万别为了省保费,故意把高风险职业填成低风险的。雇主责任险的定价就是按职业风险走的,你做钢结构安装、家具切割这种高风险行业,填成商贸办公,本质就是未如实告知,保险公司百分百可以拒赔。真要省那点保费,出事赔不了,亏的是自己。
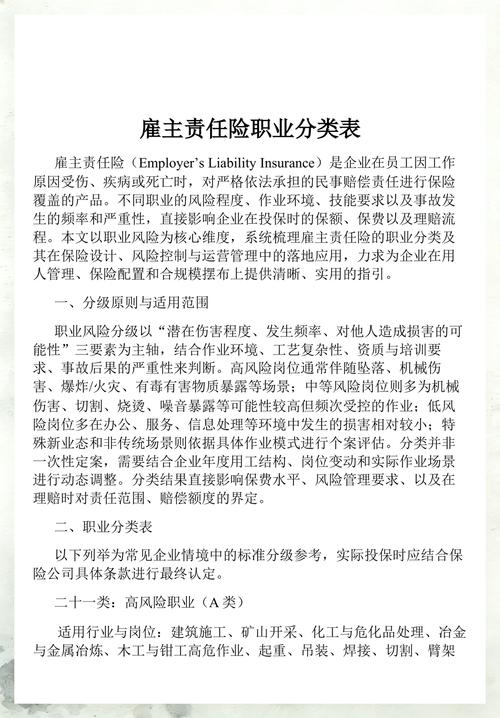 雇主责任险职业类别核对示例表
第二个误区,很多老板说我已经给工人交了工伤保险,没必要再买雇主责任险了。真不是这样。
工伤保险里,一次性伤残就业补助金,本来就是法律规定要老板出钱的,而且工伤医疗里的自费药、住院护理费,工伤保险报销都有上限,超出的部分还是得老板掏。这些费用,雇主责任险都可以覆盖。说白了,工伤保险是给员工的基础保障,雇主责任险是给老板自己兜底的,两者不冲突。
只要你雇人,不管你雇了十几个工人的工厂,还是开个小早餐店雇了两个帮工,甚至你家里装修临时雇了几个工人,都适合买。保费真没多少钱,一年一个人也就几百块,哪怕只买最低保额,也比裸奔强。
不过话说回来,别买那种太便宜的不知名产品,要看清楚保障责任,找正规公司的产品,别只看价格。
理赔的时候也提醒一句,出事第一时间报保险公司,别想着先私下和员工和解,赔完钱再找保险公司要钱,多数保险公司不认可你私下签的和解协议。一定要按流程走,先做工伤认定,所有的医疗单据、沟通记录都留好,配合保险公司调查,该赔的都会赔。
说实话,现在开个小店开个厂,赚的都是起早贪黑的辛苦钱,别因为一次没料到的工伤事故,把你好几年的积累都搭进去。
一句话总结:对雇人的老板来说,雇主责任险是花小钱买大安心的刚需配置。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开厂开店雇人必看:你必须懂的雇主责任险真相
文章链接:https://www.xinminbao.com/c/922.html