上周六在小区快递站取件,碰到对门的张姐,蹲台阶上攥着手机急得鼻尖冒汗。她说前几天刷到个保障科普,觉得挺适合刚退休的老伴,点进投保链接填到一半卡壳了。
“我以为点个付款就完事,怎么还要填这么多东西?”
她把屏幕递过来,我一看,刚好停在健康告知的页面,列了快十项要确认的疾病史。她老伴去年体检查出来血压有点偏高,她拿不准是该勾”是”还是”否”,勾了怕买不了,不勾又怕以后赔不了,纠结了快二十分钟,连快递都忘了拆。
别急着填个人信息,先把自己的真实需求捋明白
很多人走投保流程的第一步就错了——上来就顺着链接填身份证号、手机号,连自己到底要解决啥问题都没想清楚。
我见过刚当妈妈的小姑娘,刷到个少儿教育金的推广,脑子一热就填了信息,准备给娃存上大学的钱,结果自己作为家里的主要收入来源,连份百万医疗都没配置。真要是哪天她因为生病没法上班,别说给娃存的教育金,连每个月的房贷都可能凑不上。
也有人给六十多岁的爸妈买重疾险,算了算保费,交20年的总保费比能赔的保额还高,完全是花冤枉钱。
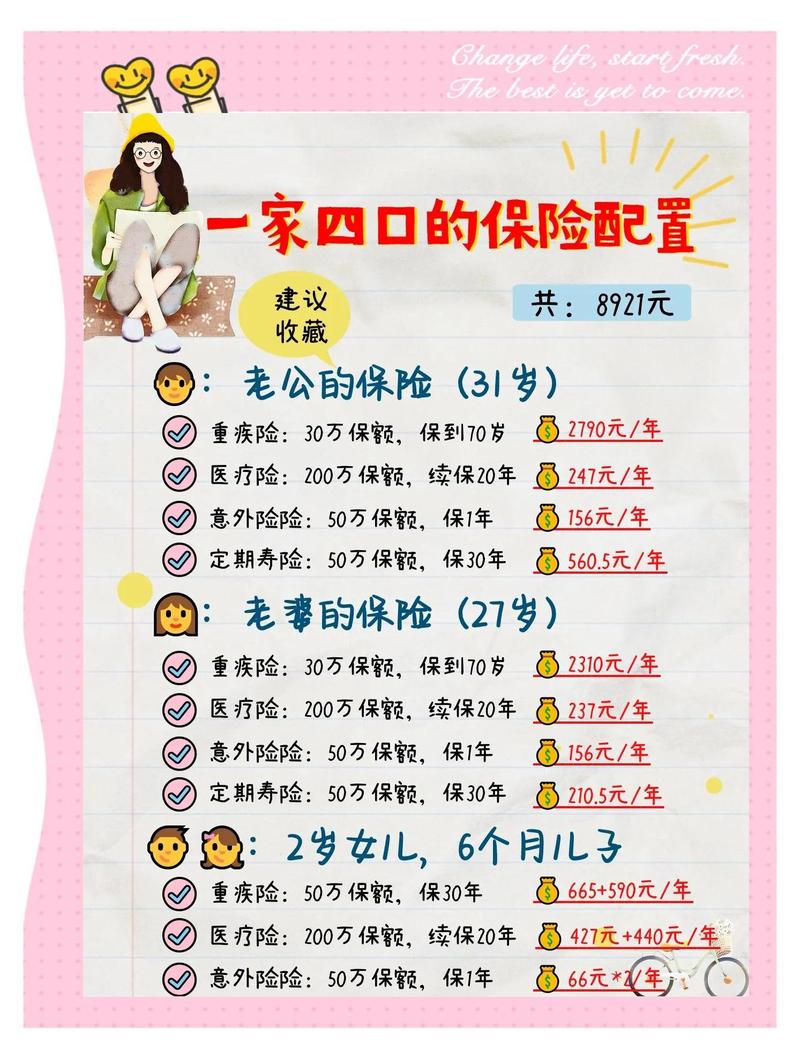
说实话,你花十分钟把自己的情况列在纸上:家里谁是主要挣钱的人?现在更担心的风险是什么?是生病住一次院要花十几万掏不起,还是老人年纪大了万一摔着需要人照顾?把这些想清楚,再去看对应的保障类型,根本不会乱。
别被弹窗上的”限时优惠””只剩最后3个名额”赶着走。你今天不买,天塌不下来。
特别容易踩坑的环节,根本不是付款,是健康告知那几行字
这部分真的是投保流程里的”隐形关卡”。
很多人对健康告知的认知有两个极端。
一类人觉得这就是走个过场,所有选项全勾”否”,觉得反正保险公司也查不到自己的就诊记录。我去年碰到个小伙子,三年前因为急性肠胃炎住过一次院,填健康告知的时候觉得这点小毛病没必要说,全选了”无相关病史”,结果第二年因为胰腺炎住院申请理赔,保险公司调取了他的历史就诊记录,来回补了三次材料,折腾了快一个月才走完流程,他说那段时间觉都睡不好,就怕被拒赔。
另一类人呢,是过度紧张。体检报告上有个甲状腺结节3类,吓得觉得自己啥保险都买不了,蹲那焦虑了快半个月,连投保页面都不敢打开。
其实啊,健康告知的逻辑特别简单:问什么,答什么。没问到的情况,你不用主动提。问到的内容,你就按照自己实际的就诊、体检情况如实填就行。
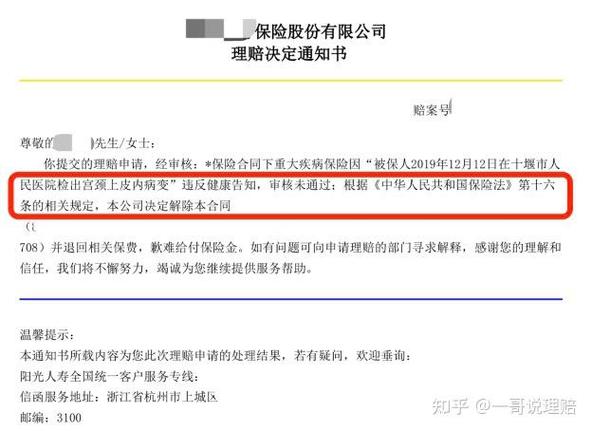
对了,所有的健康告知要求,都要以保险合同里印的条款为准,别听业务员口头说”这个病不影响”,你自己对着条款一条一条核对,比啥都靠谱。
付完钱就关页面?这几个后续动作不做等于白忙活
我真的见过太多人,付完保费的瞬间直接把页面叉掉,连电子保单在哪找都不知道。
上次有个邻居找我帮忙,说自己三年前买了份意外险,现在摔着了要理赔,翻遍了手机都找不到当时的投保记录,连是哪家公司的都记不清,折腾了快一周才顺着当时的支付记录找到对应的客服。
付完钱之后,你至少要做这几件事:
第一,把电子保单下载下来,存在自己的手机云盘里,同时给家里人发一份。别等真出事了,家里人都不知道你买过这份保障。
第二,花十分钟翻一下保单里的关键信息:等待期是多少天,哪些情况是免责不赔的,后续续保的时候要不要重新审核健康状况。这些内容合同里写的明明白白,你多花十分钟看清楚,比到时候理赔的时候摸瞎强。
第三,要是投保的时候因为健康问题没有直接通过,也别着急,看看页面上有没有智能核保的入口,或者联系保险公司的官方客服,问清楚需要补充哪些材料。所有的核保结论,都要以保险公司的正式通知为准,别自己瞎猜。
不过话说回来,我发现很多人对投保流程有个误解,觉得”我找熟人买的,以后理赔肯定没问题”。
真不是。
不管你是找熟人买的,还是自己在线上填的信息,最后所有的保障责任、理赔要求,都是以合同条款为准的。熟人没办法帮你改合同里的免责内容,也没办法给你承诺超出条款的赔付。你自己在投保的时候多上点心,比啥关系都靠谱。
也有人觉得,我年纪轻身体好,投保的时候随便填填就行。真没必要给自己埋雷。你现在多花几分钟如实填了信息,后面真要用到的时候,才不会因为之前的小疏忽卡壳。
最后说句实在的,以上内容只是我平时在社区做科普攒的一点经验,全是保险基础知识的分享,不构成任何投保建议、核保结论或者理赔承诺。所有涉及投保规则、健康告知、理赔要求的内容,都请以对应的保险合同条款和保险公司官方公示的信息为准。文中不推荐任何具体保险产品,也不对任何保险公司的产品优劣做评价,毕竟适合自己的,才是最重要的。
作者|dananjin
排版|dananjin
审核|阿辰