别等货烧没了才找我:聊聊仓储险那些被忽略的细节
2026-09-27 23:07:02
上个月跟开电商云仓的阿凯喝酒,他脸苦得像吞了黄连。去年入夏的时候仓库线路老化走火,半仓美妆全烧没了,货值快三百万,最后保险只赔了不到四十万。差的那两百多万,他自己扛了快一年。
很多老板做了多年生意,仓储这一块,要么觉得不会出事,要么稀里糊涂买了险,真出事才发现钱没花对地方。
很多人对仓储险的第一印象就错了
不少人听到仓储险第一反应,不就是仓库买的财产险吗?对吧?
真不是。普通企业财产险,大多保的是企业自有房产、自有设备和自有货物。仓储险的核心,是保障存放于仓储空间内的货物——不管这个仓库是你自己的还是租的,不管这批货是你自己的还是帮别人存的,都能保。
做第三方仓储的,要给客户存进来的货买保障;自己租仓库存原材料囤货的贸易商、电商卖家,要给自己的货买保障,这都是仓储险的覆盖范围。
那它保什么?火灾爆炸是基础款必保的,还有暴雨洪水、雷击、甚至一些场景下的货物盗窃抢劫,都可以附加投保。
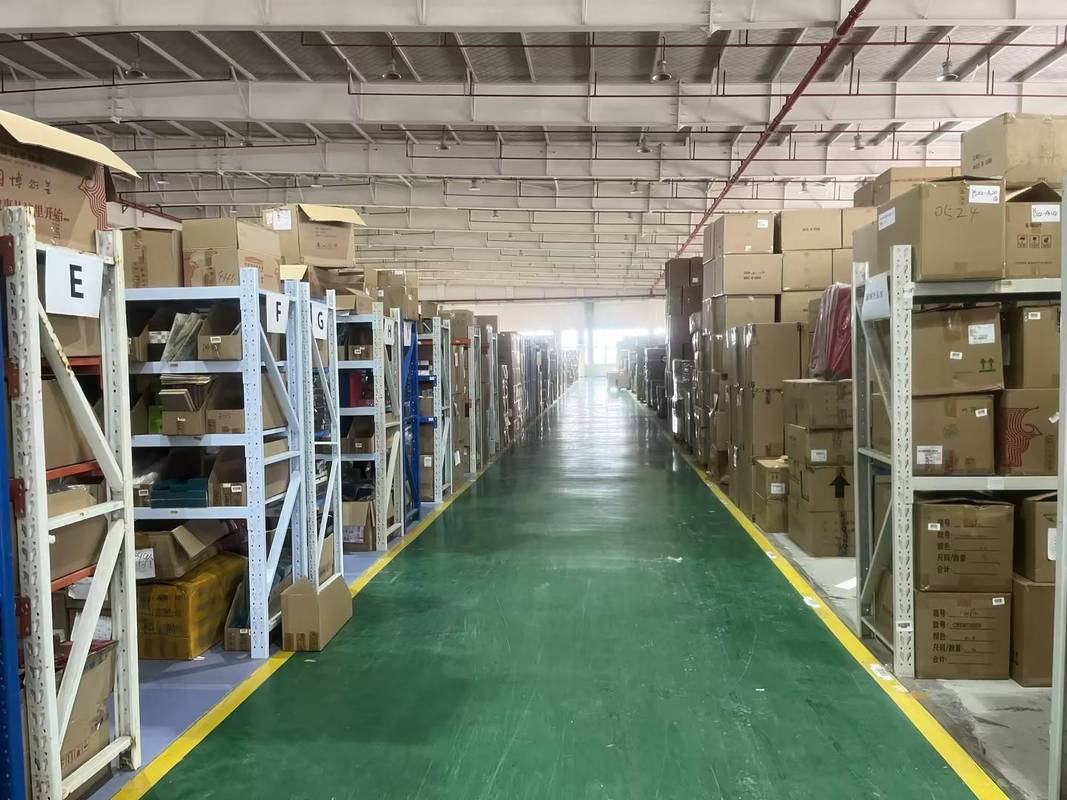 第三方电商仓储货物堆放实景
不保什么也说清楚,多数基础款不保地震、海啸这种巨灾,要额外附加才能保。露天堆放没有任何防护的货物,大多数也不保,除非提前跟保险公司特别约定好。违禁品、本身已经变质腐烂的货物,肯定是直接除外的,这个没什么好说。
这些坑,绝大多数投保人都踩过
我见过最多的坑,就是以为“房东买了险我就不用买”。阿凯当初就是这么想的,他租的园区仓库,物业说统一买了财产险,不用自己再花钱。真着火了才搞明白,物业的险保的是园区的房屋建筑和公共设施,跟你堆在里面的私人货物半毛钱关系都没有。
还有一个坑,就是保额乱填。很多人图便宜,故意填低保额,想着反正不会出事,或者只按照平均库存填保额。这里一定要记死,仓储险理赔的时候,是按出险时的实际库存和投保保额的比例来赔的。比如你最大库存是三百万,只买了一百万的保额,真出事全烧了,保险公司最多只会赔三分之一,这个是行业通用的损失补偿原则,不是故意坑人,本来就是这么算的。
还有人隐瞒货物品类,我见过有人把锂电池当成普通百货投保,保费差了快一倍,结果充电的时候着火,保险公司直接拒赔,哭都没地方哭。
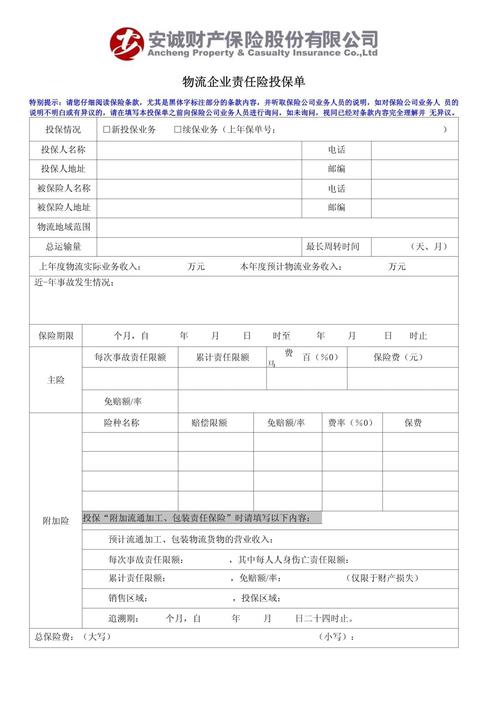 仓储险投保最大库存填写示例
投保和理赔,记住这几句话够用了
 投保和理赔,记住这几句话够用了
说实话,仓储险真不复杂,没必要听人瞎吹什么高端定制方案,适合自己就好。
先说哪些人需要买?只要你有货放在自己仓库以外的地方,不管是租的公共仓还是保税仓,都建议买一份。做第三方仓储帮别人存货的,更是必须,这是帮你规避责任风险,不然客户货没了找你赔,你扛得住?
投保的时候,第一件事,如实说清楚你的货物是什么,放在什么地方,仓储条件是什么。你的货是易燃易爆的,就说易燃易爆,别瞒,保费差不了多少,总比出事拒赔强。
第二,保额按你的年度最大库存货值填,别投机取巧。要是你的货季节性波动特别大,现在很多产品支持按实际库存动态计费,不用一直按最高保额交保费,很划算。
理赔的时候也简单,第一时间报保险公司,别着急清理现场,先把所有的库存记录、进货凭证、现场照片视频都整理好,配合定损就行。别想着虚报货值,一查进货物流记录就露馅,最后反而落个骗保的名头,得不偿失。
不过话说回来,仓储险本质就是买个安心,谁也不想真用上。但你别为了省几百块保费,把几百万的货扔在风险里,真出事了,这点保费真救不了你。
大部分时候,压垮小生意的不是突如其来的大风险,是你之前没当回事的小疏忽。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别等货烧没了才找我:聊聊仓储险那些被忽略的细节
文章链接:https://www.xinminbao.com/c/919.html