上周跟发小喝夜啤酒,他还在吐槽三年前那档子破事。
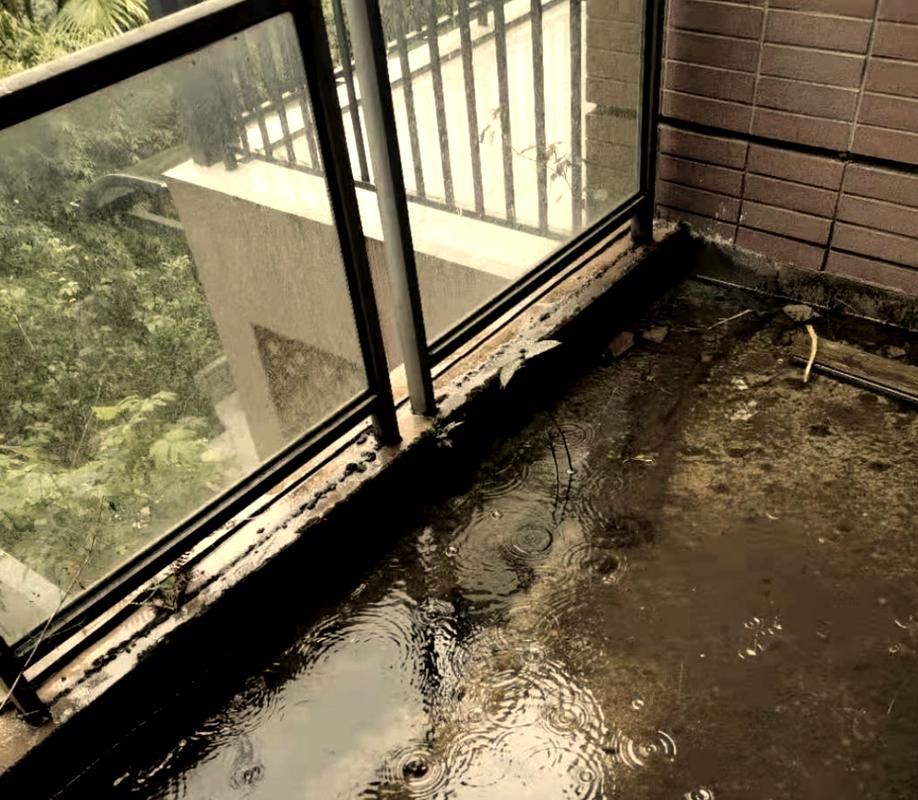
把杭州老城区一整套老破小出租,租客刚毕业出去玩忘关阳台窗,赶上连下三天暴雨,积水漏到楼下,那户刚装完婚房,实木地板全泡鼓,墙皮掉了大半个客厅,开口要四万赔偿。扯了半个月,发小掏了两万二才了结。
那时候他根本不知道有这东西,以为自己买的家财险能用,打电话一问,人家说你房子都租出去了,不在承保范围,一分不赔。
很多人从一开始就搞错了它的定位
说实话,十个房东里有八个,没听过房东保险,剩下两个,也大多把它和普通家财险混为一谈。
普通家财险保的是你自己住的房子,绝大多数条款里写得明明白白,只要房屋改作商用或者对外出租,直接免责。说白了,自己住出事赔,租出去出事不赔。
房东保险,就是专门给手里有闲置房出租的人准备的兜底保障。
核心就两块保障,说穿了很好懂:
一块是房屋本身和房东留在内的财产损失,比如火灾爆炸、水管爆裂,把你留给租客的装修、家电、家具烧了泡了,符合条件就能赔。
另一块是第三者责任赔偿——这才是绝大多数房东最需要它的原因。就像我发小那种,你房子出问题连累了邻居,或者租客在房子里因为房屋设施老化出了意外,法院判房东该担责,这部分赔偿保险公司帮你出。
那它不保什么?挑几个常见的说说:租客自己带来的行李物品,一般基础款都不保,想要得额外附加。房东明知道房屋老化该修没修,自己放任导致的损失,不赔。地震、洪水这类大规模巨灾,绝大多数普通房东保险都不保,得额外配巨灾险。租客欠房租这种债务纠纷,也不关它的事,保险管不了。
只要你手上有房对外出租,不管是长租给上班族,还是偶尔做短租,都可以备一份。那种手上只有一两套闲置房的普通房东,尤其适合。整栋收来做包租的那种大老板,得买专门的商业险,普通款额度不够用。
别踩这些隐形的坑
一百多块钱就能买一年,说贵不贵,但买错了出事用不了,等于白扔钱。
先看清楚你的出租类型符不符合要求。有的产品只保长租,也就是单次租期超过一个月的,你拿来做日租民宿、钟点房,出事了人家不赔,这点一定要翻清楚投保须知,别嫌麻烦。
然后是保额怎么选。房屋财产那块,你按实际装修家具的价值填就行,虚高没用,理赔的时候只按实际损失赔。但第三者责任这块,一定要往高了选,别心疼那十几块的差价。
现在大城市随便淹了楼下一两层,装修赔偿十几万都打不住,我建议第三者保额最少选100万,算下来一年也就多几十块,一顿外卖钱而已,换个大风险兜底,太值了。
还有,一定要如实告知房屋用途。别想着我自己买家财险更便宜,隐瞒出租的事实,真出事了保险公司一查就能查到,直接拒赔,到时候哭都没地方哭。
理赔的时候,记住这一点就够
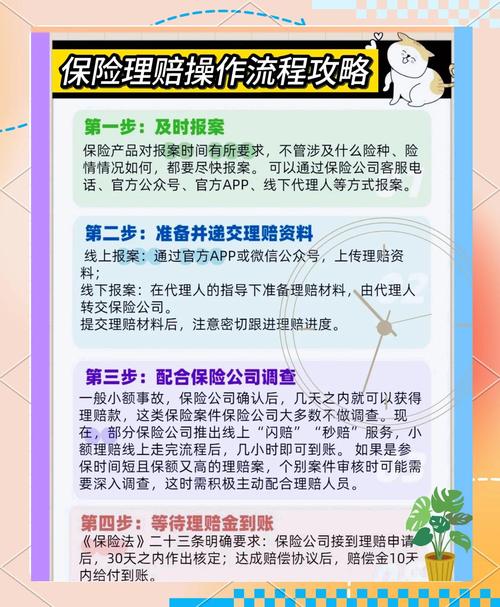
真出了事,别着急打扫清理现场。很多人觉得漏了水赶紧拖干净,墙坏了赶紧重新刷,不然租客还要住呢,结果现场没了,保险公司没法定损,最后少赔甚至不赔,亏的还是自己。
正确的步骤很简单:先拍好现场的照片视频,找物业开个情况证明,要是涉及被盗或者人身伤害,直接报警留记录,然后再联系保险公司,等人家查勘完了,你再动现场。
别嫌流程麻烦,这都是能顺利拿到理赔的关键。
不过话说回来,本来也就不是让你天天用的东西。一年花几十上百块,换个心安,真出事了不用自己掏大几万积蓄填坑,怎么算都不亏。
毕竟房东赚点租金,本来就是细水长流的事,犯不上一次意外把大半年收益都搭进去。
作者|dananjin
排版|dananjin
审核|安然