上周在楼下便利店取快递,碰到同单元的李姐,攥着手机蹲在货架旁边叹气。凑过去问才知道,她上个月刚给家里老人和娃买了四份保险,当时销售说”一年才几千块,不算啥”,结果这个月要交车险、给娃交幼儿园的住宿费,算来算去手上的钱不够,已经连着三天中午只吃便利店的半价饭团了。
哎,这种情况我见得太多了。说实话,每次碰到这种事,我都觉得可惜。
买保险本来是为了给生活托底,结果反倒把日常的日子过得紧巴巴,说出去都好笑。
别拿“年收入10%”当万能公式
之前刷到太多博主说,买保险的预算就是年收入的10%,多了少了都不对。
扯啥呢。
刚毕业的小朋友,月薪五千,房租就要两千五,吃饭交通一千五,扣完社保到手的钱刚够活着,硬拿10%也就是五百出来买保险,剩下的钱够干嘛?同事喊个聚餐都得找借口推,万一感冒发烧要去医院,连挂号费都得抠搜。
我之前认识个在互联网公司上班的小姑娘,租的房子在五环外,每个月到手六千,房租两千八,吃饭一千二,交通话费三百,每个月能攒下来的也就一千七左右。当初听了”年收入10%”的说法,硬挤出来六百块买了份重疾险,结果上个月闺蜜来北京玩,她连请人吃火锅的钱都拿不出来,最后还是刷的信用卡。
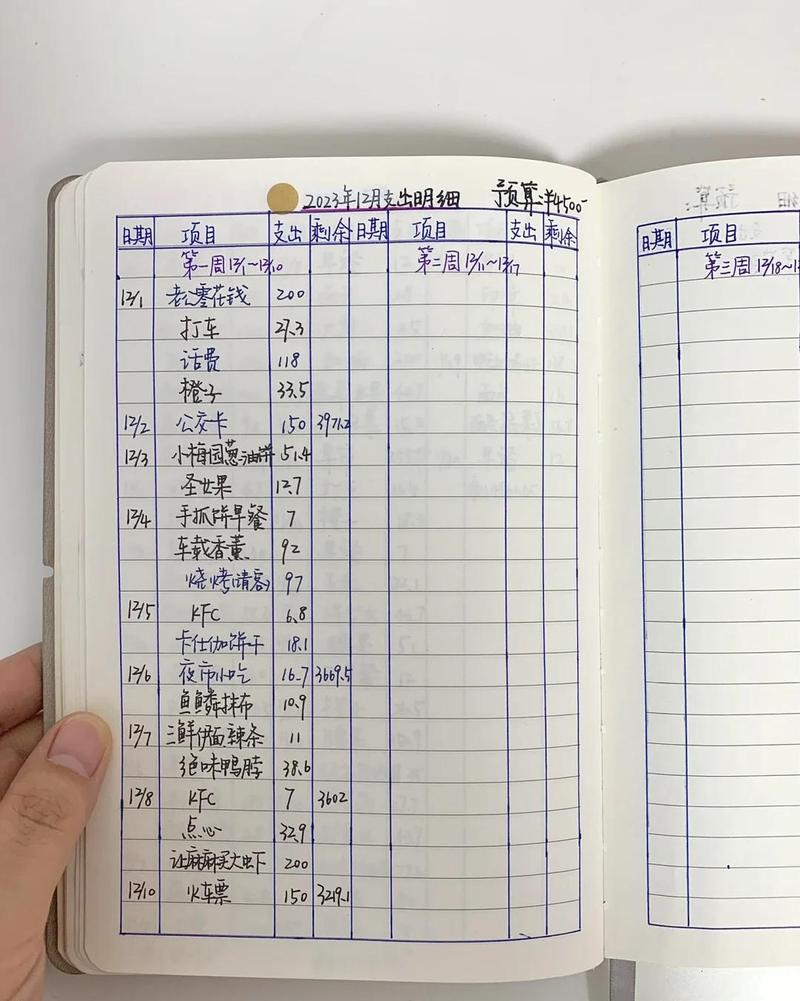
算预算的第一步,真不是先看自己能赚多少,是先把所有固定支出扣完。对吧?
房租、房贷、车贷、吃饭、交通、孩子学费、老人的赡养费,这些每个月必须要花的钱,一分都不能动。
扣完这些,剩下的钱,才是你能拿来灵活支配的部分。这里面再刨掉你要存的应急备用金——就是万一失业、生病,能撑个三六个月的钱——剩下的闲钱,才是能拿来算进保险预算的部分。
别拿要交房租、要给娃报兴趣班的钱硬凑保费,到时候交不上,退保又亏,两头难受。
钱不多的时候,先顾好家里的“收入主力”
我真的见过太多人,一上来买保险,先给娃买最贵的教育金,给老人买最全的医疗险,夫妻俩自己就买个一年几十块的意外险,啥大额保障都没有。
结果呢?之前碰到个粉丝,夫妻俩都是普通上班族,每个月到手加起来一万五,有个三岁的娃。一开始先给娃买了一年六千的教育金,还有两千的重疾,俩人自己就买了个一年一百多的意外险。去年男的骑电动车上班摔了,骨折要在家养三个月,没了工资,娃的保险费差点断交,最后还是找亲戚借的钱凑的。
你想啊,家里的收入主力要是出点事儿,没了进账,那之前给其他人买的保障,再贵也交不起保费啊。
预算有限的时候,优先把预算倾斜给家里收入贡献最高的那个人。不是说老人和娃的保障不重要,是你得先把容易让家里财务崩盘的风险堵上。等后面收入涨了,手里的闲钱多了,再慢慢给老人和娃加保障,也不迟。
别反过来。真的。不然真出事的时候,才发现家里该托底的人,啥保障都没有。
这些坑,踩一次就得亏小半年
聊到这肯定有人问,那我算完闲钱,买的时候还要注意啥?
先说第一个坑:为了”保障全”,硬买自己预算够不上的产品。
比如有人刷短视频,看到别人说某款产品责任多,一年要交八千,自己本来一年只能拿出三千买保险,硬要找朋友凑钱买。结果交了两年,实在交不起了,退保只能退回来几百块,真的亏。
买保险不是买奢侈品,没必要硬撑着上超出自己能力的”顶配”,能覆盖你担心的风险就行。
第二个坑:把未来的收入都算进现在的预算里。
有人觉得,我现在每个月能攒两千,十年后我工资涨了,就能交得起更贵的保险了,所以现在直接买个每年交一万的。
哪有那么多顺风顺水的事?万一这两年行业不好,工资降了,或者突然要换工作,收入断了,那保费直接成了压在身上的担子。算预算的时候,就按你现在的收入水平算,别提前透支未来的钱。
第三个坑:为了凑”全保障”,买一堆用不上的责任。
比如有人买意外险,非要加什么航班延误、酒店取消的责任,一年多交两百,自己一年都坐不了两次飞机,这钱花得就冤。
买的时候多翻翻条款,那些你大概率用不上的责任,能省就省,没必要为了”听起来全”多花钱。
其实我一直觉得,买保险是个挺私人的事,没有什么放之四海而皆准的标准答案。
你要是实在拿不准自己的预算,就拿个笔记本,把每个月的固定支出都列出来,再把那些非必要的、可花可不花的钱划掉——比如每个月固定买的奶茶、凑单买的没用的小玩意、偶尔冲的游戏皮肤——看看剩下的钱有多少,这里面拿出一部分来当保险预算就好。
真的,别为了买保险把日子过成苦行僧。保险本来是为了让你遇到事的时候不慌,要是交保费的过程就已经够慌了,那完全是本末倒置。
最后说一句,以上内容只是保险常识的科普分享,不构成任何投保建议。涉及到健康告知、免责条款、等待期、续保、理赔的相关规则,都要以保险合同和保险公司的官方说明为准哦。
作者|dananjin
排版|dananjin
审核|满满