我前阵子听圈内朋友说个事。
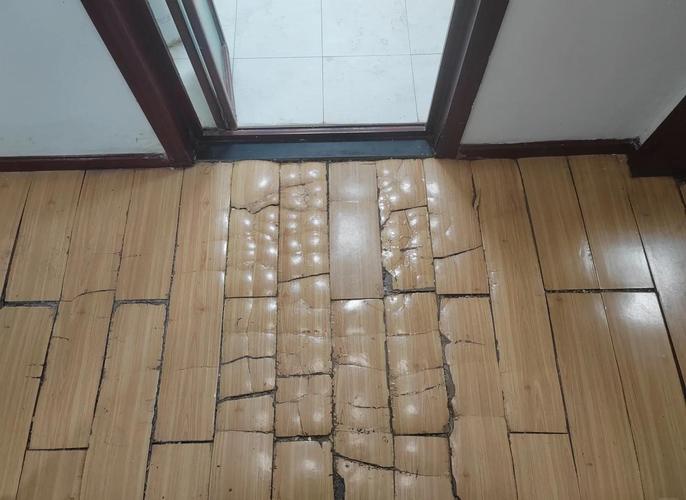
北京一个刚工作两年的女生,出门团建忘关阳台窗。碰上周突袭的大暴雨,水漫一客厅,把房东刚装的实木地板泡得全起翘。房东开口要八千赔偿。女生那月刚交完季度房租,扣完五险一金,口袋里剩不到三千。哭着找中介,中介说这是你个人操作失误,我们不担责;找房东协商,房东说我好好的地板被你泡坏,凭什么我出钱修?
后来她翻手机翻支付记录,才想起去年双十一凑满减,九块九抢了份一年期的租房保险。抱着试试的心态报了案,最后赔了六千七。
九块九,换了六千七的兜底。说出来很多人还不信,这就是租房保险的作用。
大部分租客对租房保险的误区,我见得太多
第一个误区,租房保险是房东该买的,跟我租客没关系。说实话,房东买的一般是保房屋主体本身的自然灾害,比如地震把房子震塌了,那是房东的保险赔。你自己不小心把房子弄坏了,比如出门忘拔充电器烧了厨房,这个责任是你担,房东的保险不会帮你赔。
第二个误区,我没家当,租的房子啥都没有,犯不上买。很多刚毕业的小朋友说,我就一床被子一个旧电脑,加起来不到五千,犯不上花钱买保险。可你忘了,你要赔房东的钱啊!刚才那个案例里,女生自己家当才几千,要赔房东的八千,这才是大头。
第三个误区,买了也赔不到,都是保险公司坑钱。我不否认有条款写得模糊的产品,但大部分正规产品,只要符合责任,都能正常赔。无非就是你买的时候没看清楚保什么而已。
说人话:租房保险到底保什么?不保什么?
说白了,租房保险就是专门给租客设计的小额家财险,把针对房东的家财险条款改了改,贴合租客的需求,一年保费也就几十块,贵的也就一百出头。
核心保障其实就三块,说清楚:
第一块,承租人责任赔偿,这也是最实用的一块。就是你因为过失,损坏了房东的房子或者家具,比如泡了地板、烧了油烟机、不小心打碎了房东的高档大理石台面,这个钱,保险帮你赔。刚才那个女生的案例,就是赔的这个部分。
第二块,个人财产损失赔偿,你的电脑、手机、家具这些,被偷了、被水淹了、被火烧了,符合条件都能赔。比如你放假回家,出租屋水管爆了,把你笔记本泡坏了,就能赔。
第三块,多数产品带临时住宿津贴,如果你的房子因为出险没法住了,比如烧了半边,或者漏雨没法住,你出去住酒店的钱,每天给你报个几十上百,最多报个十几天,够你找房子过渡。
那不保什么?也说清楚,别踩坑:你故意弄坏的肯定不保;违规用电、私改电线弄出来的事故不保;大量现金、金银珠宝丢了,大部分不保;合租时候你弄坏室友的东西,多数基础款不保,要额外看条款;没有撬锁痕迹的盗窃,很多也不保。
什么样的人该买?买的时候要盯紧哪几点
说实话,这东西一年才一杯奶茶钱,绝大多数租房族都买得起。但我也不说人人都要买,以下几类人,我建议你一定要备一份:
租老房子的,老房子水电管线老化,说不准什么时候漏个水爆个管,买了放心。带了不少贵重家电、数码产品住的,比如你有几万块的摄影设备,或者刚买的高端笔记本,买一份也不亏。天生丢三落四,经常忘关窗拔插头的,说的就是你,买一份相当于买个提醒。
买的时候盯紧这几点,不会错:
第一,保额够就行,别瞎买高保额。很多人觉得保额越高越好,其实没必要,给房东房屋的责任,买个10万额度足够了,真到把整栋楼烧了那程度,你买100万也不够,那是极端情况。个人财产部分,你算算你所有家当加起来多少钱,按那个数买就行,多买了也不会多赔,浪费钱。
第二,一定要扫一眼免责条款。别付了钱就扔一边,花两分钟看看,有没有你在意的免责,比如合租赔不赔,盗窃要不要撬锁痕迹,这些说清楚就行。
第三,理赔记得第一时间留证。出事了先拍现场照片视频,联系保险公司,别自己先把坏的地板拆了、换了,再找人赔,那时候没证据,真的很难说理。
不过话说回来,这东西就是个小兜底。没人盼着出事,真出事了,能帮你少掏几万块,不至于刚工作攒的那点积蓄一下子清空。
几十块钱换一整年的安心,性价比真的不低。
作者|dananjin
排版|dananjin
审核|满满