核心逻辑:赔的是“你要赔给别人的钱”
你开车蹭了别人的车,得给人掏修车钱;你开的餐馆地面没擦干,把进来吃饭的顾客摔得骨折,得给人付医药费、误工费;你家没牵绳的猫把邻居挠了,得赔人家疫苗费、相关补偿。 这些本来该你依法承担的、要赔给第三方的钱,才是责任险的赔付对象。 至于你自己受的损失——比如蹭车的时候你自己的保险杠坏了,顾客摔的时候你自己摆的餐具碎了,猫挠邻居的时候你自己的手也被抓了——这些钱,责任险半毛钱都不会出。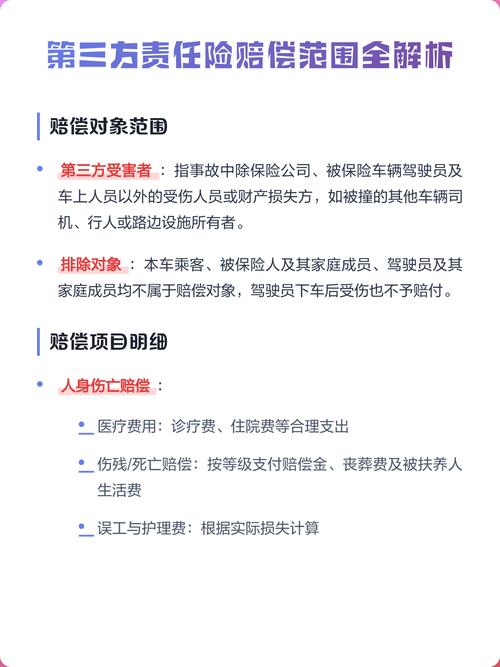
你每天都在接触,只是没认出它是责任险
很多人觉得责任险离自己很远,其实不然。 你买车的时候必须买的交强险,本质就是国家强制要求买的责任险。你开车出了事故,要赔给对方的财产损失、医疗费用,交强险在额度内帮你出,但你自己车的维修、你自己的受伤治疗,交强险完全不管。 你点外卖的时候,平台给骑手配的基础保障,大部分也包含责任险。骑手赶时间送餐撞了路人,本该骑手赔给路人的损失,就从这部分保额里出;但骑手自己摔了的医药费,得走对应的意外险责任,两码事。 还有你去逛商场、住酒店,人家商家买的公众责任险,就是用来兜底这类场所里因为商家管理疏漏,导致顾客受伤需要商家承担的赔偿责任的。 别不信。 好多人真的踩过这个坑。 去年有个朋友,买了份所谓的第三者责任保险,出去旅游的时候自己摔骨折了,找保险公司理赔,才发现这个险是赔他撞了别人的损失,自己受伤根本不管。最后折腾了半个月,才搞明白自己买错了方向。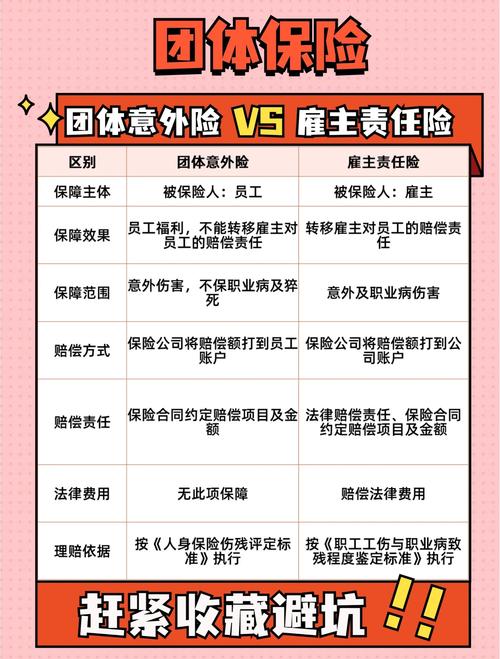
买之前必须捋清楚的3个容易踩的坑
第一,主观故意行为造成的损失,不在保障范围内。比如你明知道自家狗攻击性强,还故意不牵绳把狗带到人多的地方,最后把路人咬了,这类故意引发的赔偿责任,保险公司不会承担。所有常规责任险的条款里,这类情况都是明确列在免责项里的,不要想着钻空子。 第二,精神损害赔偿的覆盖范围,要仔细看条款。比如你不小心把人停在路边的车刮花了,对方除了要修车钱,还主张因为这次剐蹭导致他错过重要会议、精神受创,要额外要几万的精神损失费。这部分费用,很多常规责任险是不覆盖的,只有条款里明确写了包含的,才会按约定赔付,没有通用的标准。 第三,赔付是有明确额度限制的。不是说你闯了祸要赔多少钱,保险公司就全兜着。合同里会明确写清楚,每次事故最多赔多少,年度累计最多赔多少,超出额度的部分,全部要你自己承担。 说实话,很多人对责任险的误解,本质上是把它和意外险搞混了。 意外险保的是你自己遇到意外受伤、身故的损失。 责任险保的是你闯了祸,要赔给别人的窟窿。 完全是两个方向的风险对冲,根本不是一回事。别搞混。 真的。很多人把这俩混到一起,花了两份钱,最后真出事才发现买错了。 最后再提几个大家问得最多的问题: 有人问,我买了责任险,是不是不管我惹什么祸都能赔? 不是。所有的赔付前提,都是你依法应当承担的侵权责任,而且不在条款的免责范围内。具体哪些情况能赔、哪些不能赔,全部以保险合同的官方条款为准。 有人问,那我买了责任险,是不是就可以随便闯祸了? 大可不必。责任险的核心是风险兜底,不是鼓励你去制造风险。故意行为、违法违规行为造成的责任,本来就不在保障范围内。 合规提醒: 以上内容仅为通用知识科普,不构成任何投保建议,不推荐任何具体保险产品。不同保险产品的责任范围、免责约定、理赔规则差异较大,所有涉及具体产品的问题,请以保险公司的官方合同条款、官方客服渠道的答复为准。作者|dananjin
排版|dananjin
审核|柚子