被你扔在收藏夹的家财险,其实没那么复杂
2026-09-27 11:46:47
去年发小找我借钱,说家里爆水管漏了楼下,要赔人家装修。我问他没买保险?他哦了一声,说年初随手99块买了一份家财险,忘了。后来报案,定损,一周不到,自己加邻居一共一万多的损失,全报了。他后来跟我说,那99块花得比任何一张健身卡都值。
那些你没注意到的家财险误区
很多人刷到家财险科普,随手一划就关了,心里默认跟自己没关系。
租房的人说,房子是房东的,要买买也是房东买。这话不对哦。你自己租了房,电脑、冰箱、衣柜都是你的吧?万一着火漏水泡了,房东不会赔你。要是你出门忘了关水龙头,漏到楼下,赔偿责任可是你担,跟房东没关系。
还有人说,我买了新房,物业买了公共保险,银行也让我买了房贷保险,够了。物业的保险只保公共区域,你家自家窗户被暴雨冲坏,跟物业没关系。房贷的保险大多保的是你万一出事还不上贷,不是保你房子坏了。
还有人说,我家没什么值钱东西,犯不上买。说实话,真要出事,大多不是你自己家那点东西的事,是要赔别人的事,就像我发小那次,大头就是赔邻居的损失。对吧?
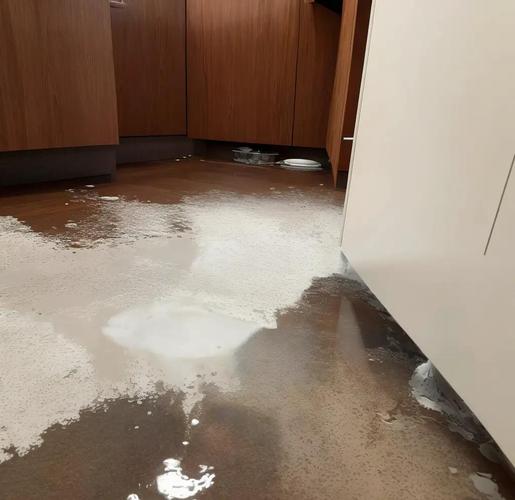 家庭水管爆漏淹水现场图
家财险到底保什么,又不保什么
别听卖保险的吹得天花乱坠,其实剥开看,就几部分内容。
一块保自己家的财产,房屋主体、墙面地板、你自己买的家电家具,甚至移动的笔记本电脑,只要是在你家被偷被烧被水泡了,都在范围内。
另一块是第三者责任,这才是大部分人最需要的——你家掉东西砸了路人,漏水泡了楼下,甚至你家狗咬了上门快递员,只要是你要担责任的,都能赔。
还有一些零零散散的附加险,比如盗抢、搬家损失、门锁被撬,大多加几块钱就能加上。
说完保什么,得说清楚什么不赔,这里全是干货。
绝大部分普通家财险不包含地震保障,需要额外附加投保。不要想当然觉得天灾都赔,真地震了,没买附加险一分钱都拿不到。
还有,如果你家房子长年没人住,空置超过约定时间(大多是30天),漏水着火这种出事,保险公司可以拒赔。过年出门旅游个十天半个月没事,要是长年空置老家房子,记得买对应能保的产品。
你放在家里的现金、金条、珠宝玉石,除非特意买了高价值物品附加,不然默认只赔几千块,别指望把传家宝都放进去赔。还有因为施工老化、年久失修自己裂的墙,自然损耗,也不会赔。
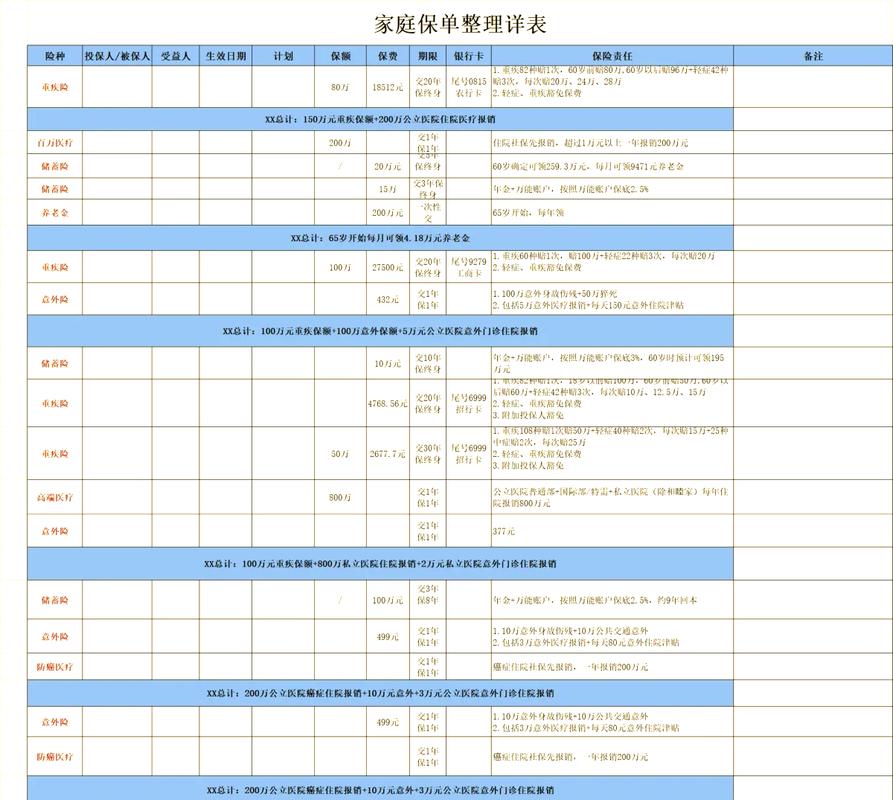 家财险核心保障责任整理表
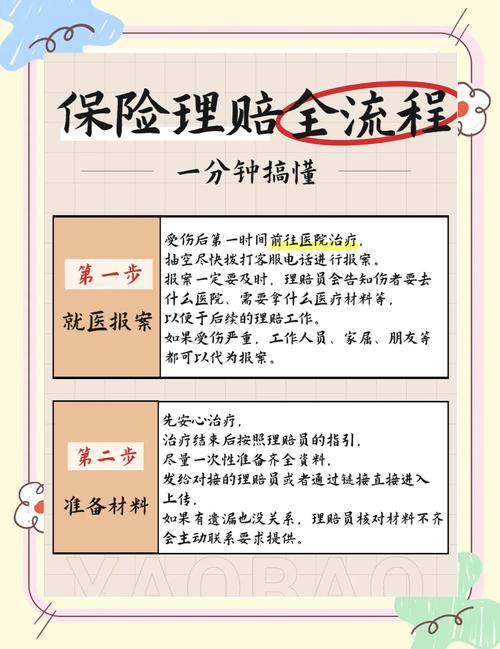
投保和理赔要留心这些细节
 投保和理赔要留心这些细节
谁适合买?只要你有地方住,不管是买的租的,都适合。业主保房屋主体加自己的财产加责任,租客保自己的行李家电加责任就行,保费差不了几十块。
投保的时候,别干超额投保的傻事。比如你房子主体值100万,你买个200万的保额,出事也只会按实际损失赔,多花的钱纯浪费。
也别为了便宜买太低的额度,尤其是第三者责任,最好买个200万以上,真碰上个事,额度够才稳。
还有房龄,很多城市老房子,房龄超过30年,很多公司不接,买之前先看清楚承保要求。
理赔的时候,记住一句话:先拍照片,别乱清现场。不管是漏水还是着火,先把各个角度的照片拍好,找物业开个事故证明,再联系保险公司。很多人怕理赔麻烦,其实现在线上报案,手机传资料,三五天打钱是常态,没那么多弯弯绕。
不过话说回来,那种九块九的家财险,别随便碰,大多第三者责任才十几万,室内财产额度也低,真出事不够赔,等于白买。其实普通家庭,一百块以内就能买到不错的,额度够,责任全,够够用了。
其实生活里大部分的意外,都是想不到的。你不会知道哪天水锈把水管堵爆,不会知道台风会把你家阳台窗吹掉,几十块上百块,买个兜底,不用天天放在心上,真出事了能帮你省一大笔钱,也就够了。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被你扔在收藏夹的家财险,其实没那么复杂
文章链接:https://www.xinminbao.com/c/893.html