开店办展搞经营,公众责任险到底帮你扛什么
2026-09-24 05:25:53
去年帮一个开社区咖啡店的朋友处理过理赔相关的事,刚开店半年,吧台小弟冲完咖啡把整杯奶渍洒在过道没拖,一个穿细高跟鞋的客人踩上去直接滑倒,尾骨骨折,光手术费就花了八万多,还要算营养费误工费。朋友当时没买,自己掏的钱。大半个夏天的利润直接空了。真的亏。
很多人听到这个险种名字,第一反应都是——哦,是给来店里的公众买的保险?错得离谱。
很多人从名字就搞错了公众责任险
公众责任险的核心本质,是转嫁经营者的过错赔偿责任。简单说,就是你开的店、办的活动,因为你没尽到安全保障义务,比如地面湿滑没拖、货架没固定好倒塌、吊灯松动掉下来砸到人,让来你这儿的客人、路人受伤,或是对方随身的财物损坏,最终判定该你赔的钱,保险公司帮你出。
那它不保什么?
举个很常见的例子:店里的员工擦玻璃的时候失足摔伤,这是雇主责任,归雇主责任险管,公众责任险不赔。你店铺自己的货物被偷、被烧,那是财产险的范畴,也轮不到它赔。如果你明知道设施有问题还放任不管,故意导致事故发生,那属于责任免除,保险公司也不会赔。
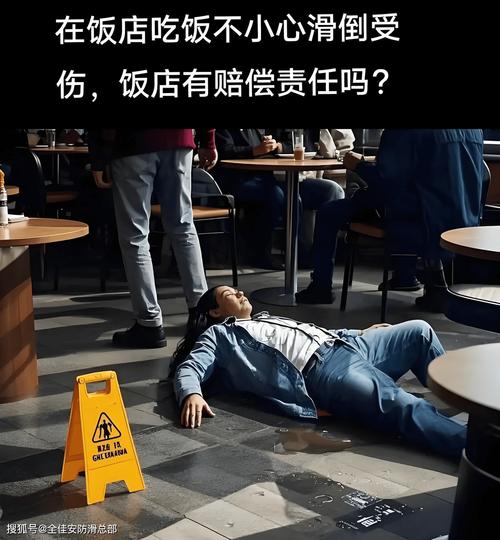 社区咖啡店顾客滑倒理赔场景图
这些坑,九成小老板都踩过
第一个误区:我店小,一天没几个客人,哪那么容易出事?
说实话,风险从来不分店大店小。我远房表哥开了个十来平的糖水铺,客人挑芒果的时候掉了一颗核在过道,没人看见,下一个客人踩上去直接滑摔,尾骨骨裂,算下来赔了四万多,他那小铺一个月纯利才几千块,赔完直接缓了大半年。
第二个误区:房东已经买了物业的公众责任险,我租户不用买了。
不对。房东买的那份,保的是房屋本身的主体责任,比如外墙瓷砖脱落砸到人,那是房东的责任,人家的保险赔。但你店里堆的货倒了砸人,你桌子尖锐边缘没包边刮坏客人的名牌包,你做活动搭的架子塌了伤人,这都是你的责任,和房东没关系,人家的保险不会替你赔。
第三个误区:保额买十万八万就够了,没必要买太高。
现在随便一个成年人的骨折手术加误工、营养赔偿,都要大几万了,要是撞到的是老人,后续护理费用更高,十万真不一定够。其实五十万保额和一百万保额,一年保费也就差两三百块,真没必要省这点钱。
 小型商铺经营风险检查清单图
买和赔的时候,记好这几件事
 买和赔的时候,记好这几件事
哪些人需要买公众责任险?只要是对外开放、允许陌生人进出的经营场所或活动,基本都需要。小到街边奶茶店、社区理发店,大到城市商场、大型展会,哪怕你只办一次两天的户外市集、线下分享会,都建议配置。
买的时候,绝对不要为了省保费虚报营业面积或者经营类别。很多老板觉得,我少报十个平方,保费能少两三百,没人查得出来。真出事了,保险公司查到实际面积和申报不符,会按比例赔付,剩下的差额得你自己补,省几百亏几万,太不值。还有就是高风险营业别瞒报,你开蹦床馆、攀岩馆,别填成文具店,风险等级差了好几个档次,真出事直接拒赔,哭都没地方说理。
理赔的时候要注意什么?
出事第一时间先救人,这个是底线。拍完现场照片视频留好证据,别随便破坏现场。最重要的一点:别私自给受害者承诺赔偿金额。你一时心软答应赔十万,最后保险公司核下来只认七万,剩下三万得你自己掏,何必呢?第一时间联系你的保险公司或者经纪人,让专业的人去对接协商。
哦对了,有人问,我开纯网店没有实体店,要不要买?那不用。如果你有线下自提点、体验店,那还是得安排。
说实话,创业本来就是一件件扛风险的事,几十万的房租装修都出了,一年千八百块的保费,换个安心,真的不贵。毕竟谁也不知道,下一块没拖干净的奶渍,会出现在哪里。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开店办展搞经营,公众责任险到底帮你扛什么
文章链接:https://www.xinminbao.com/c/705.html